Платежные стикеры: что это такое и для чего нужны
Стикеры стали популярны, когда ушла возможность бесконтактной оплаты с помощью Apple Pay и Google Pay.
Рассказываем, как они устроены, удобно ли ими пользоваться и чем стикеры отличаются от обычных банковских карт.
Что такое платежные стикеры
Платежный стикер — это наклейка со встроенным чипом бесконтактной оплаты NFC . Ее можно считать уменьшенным аналогом карты.
Стикеры выпускают банки, и они, как и карты, дают доступ к счету. Можно переводить деньги через мобильное приложение или оплачивать покупки в интернет-магазинах. Но главная опция — бесконтактные платежи. Люди приклеивают стикеры на телефоны или чехлы и платят касанием к терминалу.
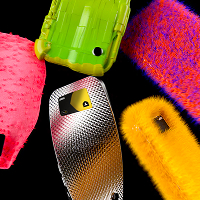
Как выглядит стикер. Это кусочек пластика с логотипом банка и платежной системы на лицевой стороне и клеящей поверхностью на другой.
Стикер тоньше и меньше карты. Например, у Т-Банка габариты наклейки — 2,4 × 4,5 см, у Сбербанка — 2,3 x 3,2 см. Также Т-Банк выпускает ультратонкие стикеры. Они вдвое тоньше карт.
В сравнении с картой, стикер сделан из более гибкого и мягкого материала, чтобы было удобно приклеивать его к поверхности.


Чем стикер отличается от обычной карты. На нем нет имени и фамилии владельца, номера со сроком действия и CVC-кода. Реквизиты наносятся на пластиковую рамку, от которой стикер отделяется перед использованием — примерно как при покупке симки. Рамку не нужно носить с собой.
По набору возможностей стикеры неотличимы от карт: доступны те же программы банков и кэшбэк. Через приложение можно делать переводы, а с помощью реквизитов — платить в онлайн-магазинах. Наличные тоже можно снять с помощью стикера.
Зачем нужны платежные стикеры
Зачем стикеры пользователям. Они привыкли рассчитываться в магазинах без использования карты. Поэтому, когда исчезли платежные приложения, появился спрос на аналоги.
Стикеры нельзя назвать полноценной заменой приложений, но они позволяют оставить банковскую карту дома и обходиться телефоном.
Зачем стикеры банкам. Если у клиента есть запрос на тот или иной сервис, банк стремится его удовлетворить. Чем удобнее пользовательский путь, тем привлекательнее выглядят услуги. Так что стикер для банков — это инструмент повышения конкурентоспособности. Он повышает лояльность действующих клиентов и помогает привлечь новых.
А еще он дает банкам дополнительный доход: стикеры часто платные.
Зачем стикеры продавцам. Когда платить удобно, люди охотнее делают покупки, поэтому бесконтактная оплата может увеличить объем продаж. А еще это влияет на скорость обслуживания: клиент платит одним касанием, операции моментально обрабатываются, а значит, меньше очередей и больше проходимость. Это особенно важно в торговых точках с высоким трафиком — например, в супермаркетах или заведениях фастфуда.

Как работает платежный стикер
Работу стикера обеспечивает встроенный NFC-чип, как на картах с функцией бесконтактной оплаты. И стикером тоже можно управлять через мобильное приложение: он привязывается к счету и служит ключом доступа к нему.
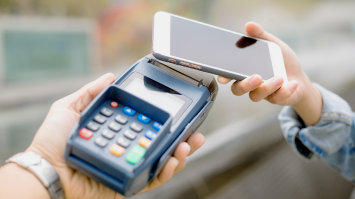
Для оплаты через терминал нужно поднести стикер к считывателю на расстояние до 10 см. Устройства обмениваются зашифрованными данными: банк продавца получает их от банка покупателя, после чего покупка считается совершенной. Оплата проходит моментально.
Стикер можно прикладывать не только к терминалу, но и к банкомату, работающему с картами бесконтактно. Так что снять наличные он тоже позволяет.
Суть технологии. NFC — это связь ближнего действия. Благодаря ей платежный терминал и электронное средство платежа сопрягаются друг с другом и обмениваются информацией. При этом терминал оснащен считывателем, генерирующим радиочастотное поле. А стикер — меткой, которая позволяет подключиться к генератору в пассивном режиме.
В чип стикера встраивается платежное приложение банка. Во время транзакции оно взаимодействует с продавцом через платежную систему. NFC-чип считывает на терминале информацию о сумме операции и передает в банковское приложение. Также чип хранит в зашифрованном виде персональные платежные данные клиента.
Где еще используется NFC. В качестве платежного средства может выступать бижутерия. Так, «Альфа-банк» предлагает кольцо с NFC за 15 000 ₽, а РСХБ — за 9 900 ₽. У Т-Банка с компанией Artpayments есть серия керамических колец для бесконтактной оплаты. Стоимость — 10 000 ₽.
Технология NFC также используется в современных смартфонах. Именно она позволяет рассчитываться с помощью платежных приложений. В России еще до ухода западных сервисов появился свой сервис — Mir Pay. Но с его помощью нельзя платить никакими картами, кроме «Мира».
Кто выпускает стикеры
Это делают банки. Расскажем, сколько стоят стикеры от лидеров рынка.
Т-Банк. Выпуск стикера банка стоит 700 ₽. Обслуживание бесплатное. К одному счету можно получить до 10 стикеров или до 20, если счет премиальный.
Т-Банк одним из первых запустил ультратонкие стикеры — выпуск такого обойдется в 790 ₽. А за 890 ₽ банк предлагает стикер из эпоксидной смолы.
Сбербанк. Здесь можно выпустить стикер за 650 ₽, если есть подписка «Сберпрайм+», или за 850 ₽, если ее нет. Наклейка будет черная или с желто-зелеными разводами. Других вариантов дизайна в 2026 году нет.
«Альфа-банк» выпускает стикер бесплатно, но берет плату за обслуживание — 599 ₽ за первый год. Все стикеры банка — в ультратонком формате и для двух видов карт: обычных и тревел.
МТС выпускает стикеры Pay Tag, работающие на базе собственного платежного приложения МТС Pay. Они бесплатные.
«Газпромбанк» выпускает стикеры бесплатно, но за обслуживание будет комиссия 50 ₽ в месяц. Клиенты с подписками «Газпром Бонус» могут пользоваться стикером бесплатно.
Также до 30 ноября 2026 года проходит акция. При оформлении стикера в этот период обслуживание будет бесплатным на весь срок использования.
МКБ предлагает стикеры в пяти вариантах дизайна. Для обычных карт они стоят 1 299 ₽, для премиальных — 639 ₽.
«Райффайзенбанк» выпускает стикеры бесплатно. За обслуживание тоже платить не нужно.
ВТБ предлагает стикеры для обычных дебетовых и детских карт. Стоимость выпуска зависит от дизайна: 399 ₽ — со стандартным вроде котиков, аниме, космоса и стандартного синего. Стикер с мишкой или Горынычем обойдется в 799 ₽.
Совкомбанк выпускает стикер к карте рассрочки «Халва». Он бесплатный, если активна подписка «Халва. Десятка». Или если совершать более десяти покупок на общую сумму от 20 000 ₽ за месяц. В других случаях придется разово заплатить комиссию 999 ₽.
Как получить платежный стикер
Заказать стикер можно в мобильном приложении банка или в чате — специалист поддержки заполнит заявку и передаст в работу. Стикер открывается как дополнительная карта к счету, поэтому новый счет открывать не обязательно.
По готовности банк сообщит о выпуске. Забрать стикер можно тем способом, который выберете при заказе — в офисе, в ПВЗ или при личной встрече с представителем банка. Если вы уже клиент банка, наклейку могут выдать без личной встречи — например, в пункте выдачи заказов. Я получила свой стикер «Райффайзенбанка» в одном из пунктов 5Post .
Сроки изготовления стикера зависят от банка. В Т-Банке их изготавливают и доставляют на следующий день. Еще может играть роль место жительства: в удаленных регионах срок может быть больше.
Сколько стоит выпуск и обслуживание стикера. Обычно выпуск платный. Близкой к среднерыночной можно назвать цену в районе 700 ₽.
Если стикер выдают бесплатно, то, как правило, на определенных условиях — например, при наличии платной подписки. В «Райффайзенбанке» таких условий нет. Зато есть проблемы со временем изготовления. В моем заказе банк поменял срок в одностороннем порядке с двух-трех до 20 дней.
Доступен ли кэшбэк при оплате стикером. Да, если он привязан к счету карты, по которой есть бонусная программа. Например, если ваш стикер T-Pay выпущен к дебетовой карте Т-Банка Black, то вы будете получать стандартный кэшбэк до 15% в выбранных категориях и до 30% за покупки у партнеров.

Насколько безопасно использовать стикер при оплате
Так же, как и при оплате банковской картой. Для защиты транзакций от взлома используются те же технологии шифрования и аппаратные модули.
Стикер защищен пин-кодом, который нужно вводить при превышении лимита по сумме операции. Он зависит от банка, но никогда не превышает 3 000 ₽ — этот потолок установлен для всех способов бесконтактной оплаты в рамках платежной системы «Мир».
Использование стикера безопаснее, потому что на нем нет реквизитов и персональных данных владельца.
Как и куда приклеить платежный стикер
Стикер можно прикрепить к любому предмету, который всегда под рукой — например, к брелоку или смартфону.
На телефон или на чехол? Если чехол металлический, лучше клеить сверху — из-под него стикер может плохо срабатывать. А вот тонкий силиконовый чехол не помешает сигналу.
Еще важно, куда именно клеить стикер. У современных смартфонов есть собственный NFC для бесконтактной оплаты. Он может конфликтовать с чипом стикера и пытаться провести платеж через Apple Pay или Mir Pay.
Так, на Айфон стикер лучше клеить ближе к разъему для зарядного устройства. Там штатный NFC ему не помешает. Менеджер банка приклеил мне стикер рядом с камерой, и там он не срабатывал. Когда я переклеила вниз, все стало в порядке.
На телефоны с технологией бесконтактной зарядки не стоит клеить стикер по центру крышки. Там расположен соответствующий элемент.
Кстати, владельцам Айфонов перед использованием стикера рекомендуют удалить из электронного кошелька Wallet все банковские карты, потому что при оплате телефон обращается в первую очередь к ним. На Андроиде же следует отключить бесконтактную оплату в настройках телефона.
Можно ли наклеить на телефон два стикера? Делать это нежелательно. Каждый раз при оплате списание будет проходить в произвольном порядке — с того стикера, который быстрее отреагирует на запрос терминала.
Как защитить платежный стикер
Так же, как мы защищаем обычные банковские карты.
Хранить пин-код отдельно. Если потеряете стикер, посторонние не смогут снять деньги без пин-кода — как и в случае с картой.
Установить лимит по сумме трат. В банковском приложении можно определить максимальную сумму трат на месяц или неделю. А также отключить возможность покупок в интернете или снятие наличных, если стикер нужен только для оплаты офлайн.
Оформить страховую защиту. Многие банки предлагают страхование денег на дебетовых или кредитных картах. Набор рисков у каждого банка свой, как и потолок по возмещаемой сумме. Одни вернут до 100 тысяч рублей, другие — до 1,5 млн, в зависимости от стоимости программы и набора рисков.

Что делать, если стикер не работает
Причин, по которым оплата не проходит, может быть чуть больше, чем при расчетах обычной банковской картой — из-за технических особенностей стикера.
Вот что нужно сделать, если оплатить наклейкой не получается.
Убедитесь, что есть контакт с терминалом. Транзакция может не проходить из-за того, что вы поднесли стикер недостаточно близко — терминал выдаст ошибку. Если стикер под чехлом, снимите его и попробуйте оплатить снова.

Воспользуйтесь стикером отдельно от телефона. Иногда проблема в смартфоне, который пытается провести оплату встроенным модулем NFC. Тогда можно отклеить стикер и поднести его отдельно. Если оплата пройдет, значит, нужно переклеить стикер в другое место.
Закажите новый стикер. Если наклейка не работает на разных терминалах, возможно, проблема в технической неисправности. Нужно связаться с банком, объяснить ситуацию и попросить перевыпустить стикер.
Что делать, если стикер потерялся или его украли
Действия будут такими же, как и при утрате карты. Первым делом стикер нужно заблокировать — через приложение, позвонив в банк или написав в чат техподдержки. При этом счетом или картой можно будет пользоваться дальше.
Взамен потерянного или украденного стикера можно заказать новый.

Плюсы и минусы платежных стикеров
У них есть свои особенности.
Плюсы. Главное преимущество — это бесконтактная мгновенная оплата телефоном. Обладателю стикера не нужно носить с собой банковскую карту.
Вот еще несколько плюсов:
- платить можно и при выключенном смартфоне, в отличие от платежных приложений или системы быстрых платежей, где нужно считывать QR-код;
- не обязательно переходить в приложение банка, как с оплатой по QR-коду;
- потерять стикер не так страшно, как карту, — на нем нет реквизитов, и нашедшему будет тяжелее воспользоваться деньгами.
Минусы. В большинстве случаев стикер платный, либо есть комиссия за обслуживание. Но существуют и другие недостатки:
- иногда операция не срабатывает, например, если выбрать не самое удачное место для стикера на крышке телефона или закрыть его металлическим чехлом;
- не получится корректно использовать стикеры разных банков, если приклеить их на одну поверхность;
- со временем стикер может отклеиваться. Мой прослужил около двух лет до замены. Но в Т-Банке в комплекте со стикером идут дополнительные наклейки с липким слоем;
- обычно стикеры выпускают к счету дебетовой карты и реже — к счету кредитной.
Что в итоге
- Платежный стикер дает владельцам смартфонов возможность бесконтактной оплаты. В нем используется та же технология NFC, что и в телефонах.
- Стикер подойдет тем, кто пользуется услугами одного банка. Владельцы нескольких карт не смогут с комфортом платить разными стикерами одновременно.
- Со стикером вы не останетесь без денег, если телефон разрядится. Но изредка можно столкнуться с техническими сложностями при оплате.
Новости, которые касаются всех, — в нашем телеграм-канале. Подписывайтесь, чтобы быть в курсе происходящего: @t_jrnl