Этот текст написан в Сообществе, в нем сохранены авторский стиль и орфография
Квартиру с обременением на вторичке встретить проще, чем кажется. Многие продают жильё, пока ипотека ещё не выплачена. У кого-то висит запрет от приставов из-за старого штрафа. Кто-то получил квартиру по договору ренты и об этом не вспоминает.
Я работаю в залоговом кредитовании в Петербурге и вижу такие квартиры постоянно, с обеих сторон: и когда их продают, и когда под них ищут деньги. Покупка квартиры с обременением сама по себе не катастрофа. Деньги теряют в другой момент: когда отдают их продавцу раньше, чем обременение снято. Ниже по порядку, что проверить и как выстроить расчёт.
О Сообщнике Про
Директор по развитию ипотечно-залогового центра «МБК-Кредит», специалист в области залогового кредитования, рефинансирования и сопровождения сложных сделок с недвижимостью. Окончил Санкт-Петербургский политехнический университет.
Это новый раздел Журнала, где можно пройти верификацию и вести свой профессиональный блог
Что вообще считается обременением
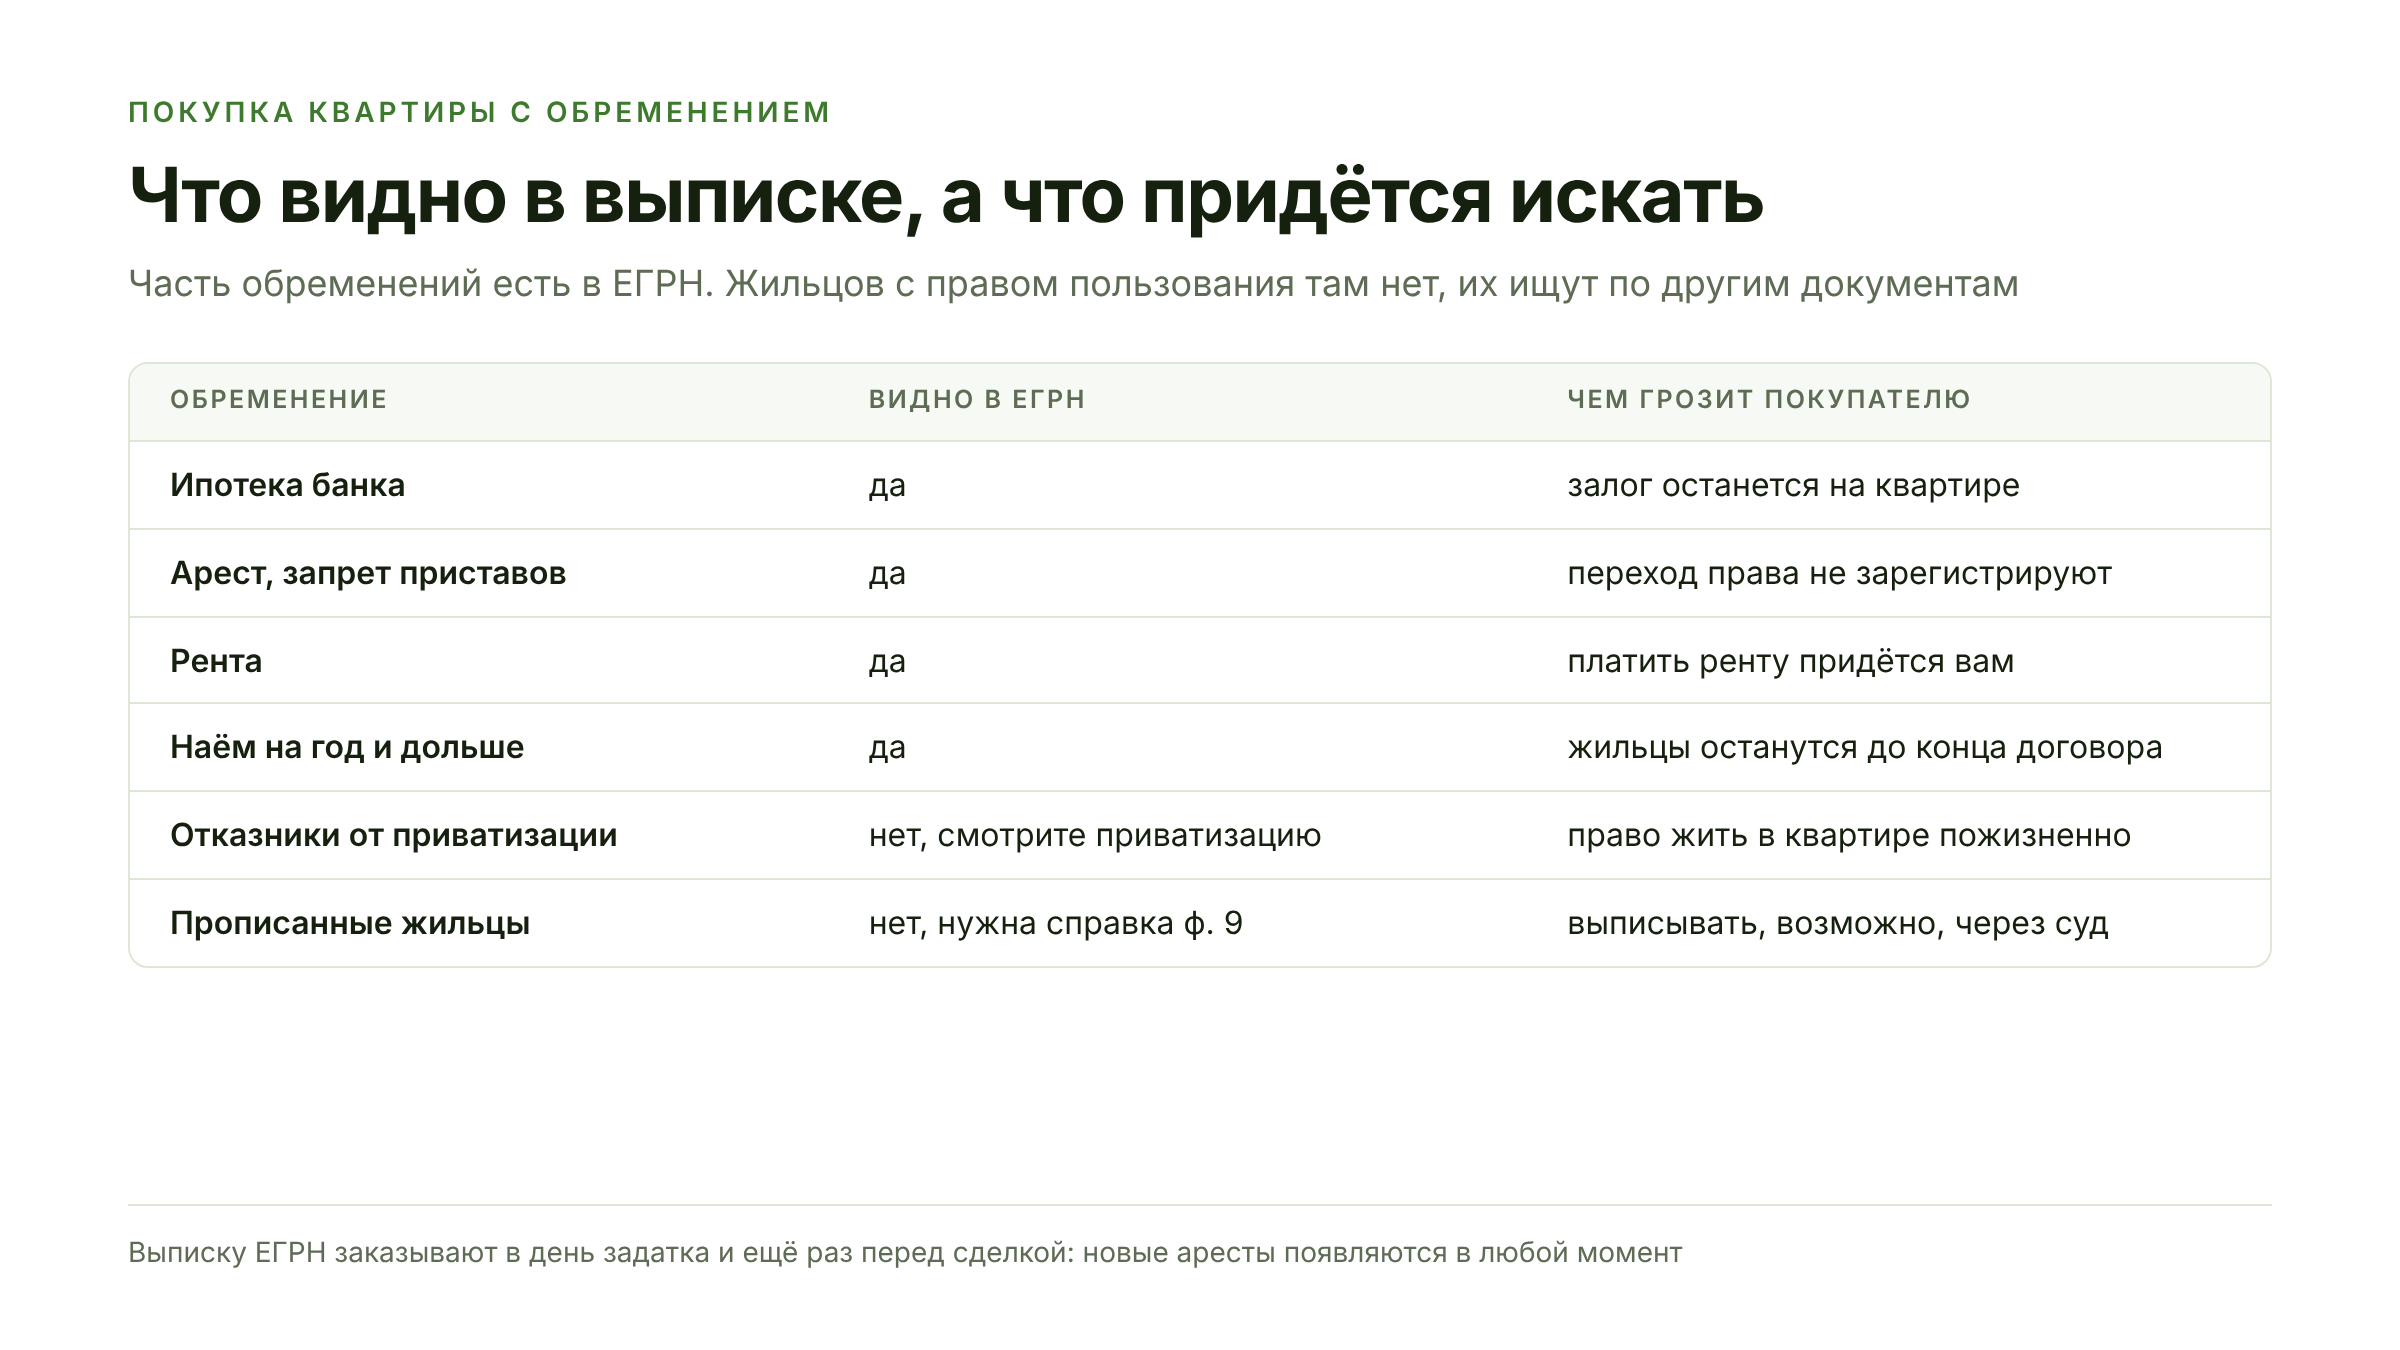
Обременение — это ограничение права собственности. Квартира принадлежит продавцу, но распоряжаться ею свободно он не может, или в ней есть чьи-то права, которые переживут смену хозяина. На практике встречаются такие:
- Ипотека, то есть залог. Чаще всего у банка, иногда у частного кредитора. Продать заложенную квартиру без согласия залогодержателя нельзя, а если залог не сняли, он останется на квартире и после покупки: по Гражданскому кодексу залог следует за вещью, а не за прежним владельцем (ст. 353 ГК)
- Арест или запрет на регистрационные действия. Их накладывают приставы, суд, иногда налоговая. Пока запрет висит, Росреестр переход права просто не зарегистрирует
- Рента. Если квартира передана по договору ренты, обязанность платить ренту переходит к новому собственнику (ст. 586 ГК). Пожизненное содержание с иждивением — тоже вид ренты: вы покупаете квартиру вместе с обязанностью содержать чужого человека
- Наём. Договор найма при смене собственника не прекращается (ст. 675 ГК). Наём на год и дольше регистрируется и виден в выписке, короткий нет
Отдельная история с тем, чего в выписке ЕГРН нет вообще. Это люди с правом пользования квартирой. Самые сложные из них — отказники от приватизации: если человек когда-то отказался от участия в приватизации, он сохраняет право жить в квартире бессрочно, и новый собственник его выселить не может (ст. 19 закона о введении в действие Жилищного кодекса). С остальными прописанными проще: бывшие члены семьи продавца при смене собственника право пользования теряют (ст. 292 ГК). Но если человек не выписался сам, выписывать его придётся через суд.
Как проверить квартиру до задатка
Начинают с выписки из ЕГРН. В разделе про ограничения прав и обременения будет вид обременения и в чью пользу оно зарегистрировано.
С марта 2023 года ФИО собственника в выписке показывают только с его согласия. Поэтому проще попросить продавца заказать выписку самому на Госуслугах и переслать вам файл. Отказывается без внятной причины — уже повод насторожиться.
Выписку берут дважды: перед задатком и в день сделки. За месяц между ними у продавца может появиться новый арест.
Дальше проверяют самого продавца:
- банк исполнительных производств на сайте ФССП, по ФИО и дате рождения: долги у приставов быстро превращаются в запрет на квартиру
- Федресурс и картотеку арбитражных дел на банкротство. Если продавец обанкротится после сделки, её могут оспорить, особенно когда цена была заметно ниже рынка
- сайт районного суда по месту нахождения квартиры: нет ли споров о ней или исков к продавцу
И отдельно про жильцов. Попросите у продавца справку о зарегистрированных (форма 9). Лучше расширенную, где видны и те, кто был прописан раньше. Если квартира приватизирована, сравните её с договором приватизации: были ли прописаны люди, которых нет среди собственников, и давали ли они отказ.
Квартира в ипотеке: как платить, чтобы не рисковать
Покупка квартиры с обременением по ипотеке — самый частый случай. Продавец ещё должен банку, и закрывать кредит будут из ваших денег. Весь вопрос в том, в какой последовательности идут деньги и документы.
Вариант первый: сначала погашение, потом сделка. Вы передаёте часть цены, равную долгу, продавец гасит кредит, банк снимает залог, после этого проходит основная сделка. Самый рискованный для покупателя порядок: деньги уже ушли, а квартира ещё не ваша. Если идти так, то деньги должны поступать напрямую на счёт кредита в банке продавца, а не продавцу на карту. И оформлять это нужно предварительным договором с задатком, где прописано, что сумма идёт на погашение.
После досрочного погашения банк обязан подать заявление о снятии ипотеки в течение трёх рабочих дней, а Росреестр при электронной подаче погашает запись обычно за один-два рабочих дня.
Вариант второй: продажа с согласия банка, когда залог снимается уже после перехода права. Банк продавца даёт согласие на сделку, ваши деньги блокируются на аккредитиве, а раскрываются после регистрации. Часть суммы уходит банку в погашение долга, остаток продавцу. Можно открыть два аккредитива: один на сумму долга в пользу банка, другой на остаток в пользу продавца. Пока банк не снимет залог, квартира числится вашей, но с его ипотекой: это нормальная промежуточная стадия, если всё прописано в договоре.
Вариант третий: вы сами покупаете в ипотеку. Тогда проще всего, когда кредит продавца и ваш кредит в одном банке: он сам связывает погашение старого долга и выдачу нового. Если банки разные, скажите своему банку заранее, что квартира в залоге. Не все банки кредитуют покупку квартиры из-под залога другого банка, но такие банки есть.
Слово, которое стоит запомнить, — аккредитив. Это способ расчёта, при котором деньги покупателя лежат в банке и раскрываются продавцу только при выполнении условия, обычно после регистрации перехода права. Похожим образом работает депозит нотариуса.
Арест или запрет: деньги только после снятия
С арестом схема похожая, но дольше. Долг продавца гасится, часто тоже из денег покупателя и напрямую на реквизиты исполнительного производства. Пристав выносит постановление о снятии запрета и направляет его в Росреестр. По правилам на это у пристава до трёх рабочих дней, и ещё до трёх у Росреестра. На практике снятие арестов почти всегда тянется дольше: многое зависит от конкретного пристава и от того, сколько у продавца исполнительных производств.
Поэтому правило простое: основную сумму продавец получает после того, как запрет исчез из ЕГРН. «Приставы всё сняли, просто база не обновилась» — не аргумент, пока этого нет в свежей выписке.
Для понимания масштаба. Одна из сделок, которые я видел: трёхкомнатная квартира в Приморском районе, на ней одновременно залог банка и аресты приставов. Обычные покупатели уходили даже при скидке: боялись, что аресты не снимут, что появятся новые, что продавец обанкротится. Квартиру в итоге купил инвестор. Он сам перевёл деньги в банк на досрочное погашение кредита, взял на себя вопросы с приставами, а остаток для продавца положил на аккредитив. Каждый платёж был привязан к конкретному действию, и продавец ничего не получил на руки до регистрации.
Рента, жильцы и прописанные дети
С рентой у обычного покупателя почти всегда один ответ: не связываться.
С нанимателями решается договором: дата выезда и часть цены, которую продавец получит только после того, как квартира освобождена.
С прописанными так же. В договоре купли-продажи пишут срок, до которого все зарегистрированные снимаются с учёта, и часть денег оставляют на аккредитиве или у нотариуса до этого момента. Если среди прописанных есть дети, будьте внимательны: ребёнка нельзя выписать в никуда, его регистрируют по новому адресу, обычно вместе с одним из родителей. Если продавцу некуда выписывать детей, сроки сорвутся.
С отказниками от приватизации договор не поможет. Их право жить в квартире сохраняется при любом новом собственнике. Если такой человек есть и не готов сняться с учёта добровольно, я бы такую квартиру не покупал.
Красные флаги
Вот что, по моему опыту, должно останавливать покупателя:
- продавец просит перевести деньги на погашение ему на карту, «так быстрее»
- цена заметно ниже рынка, а объяснение звучит как «срочно уезжаю»
- квартира за последние годы несколько раз переходила из рук в руки
- сделка по доверенности, а сам собственник «в больнице» или «за границей»
- свежее наследство: права других наследников иногда всплывают позже
- у продавца долги у приставов или он уже получает письма о банкротстве
- вам предлагают указать в договоре цену ниже реальной, чтобы продавец заплатил меньше налога (если сделку потом расторгнут, вернуть смогут только сумму из договора)
- квартира куплена в браке, а нотариального согласия супруга на продажу нет
- продавец против аккредитива и нотариуса и настаивает на наличных
Короткий порядок действий
Почти все проблемные истории, которые я видел, начинались с денег, отданных до снятия обременения. Поэтому порядок я бы держал такой: проверка квартиры и продавца до задатка, письменный план снятия каждого обременения, расчёт через аккредитив или депозит нотариуса и свежая выписка в день сделки. Это пара лишних дней, а ошибка стоит намного дороже.
А вы бы решились купить квартиру, которая ещё в залоге у банка продавца? Или проще поискать вариант без обременений?