«Не хочу брать отпуск ради путешествий по России»: сколько я трачу в цифровом кочевничестве
Героиня нового выпуска рубрики «Бюджеты» отправилась в бессрочное путешествие по России.
Она останавливается в разных городах на несколько недель, изучает местные достопримечательности, пробует локальную кухню и продолжает вести обычную жизнь — работает, учится и инвестирует. Она рассказала, на что уходит больше всего денег в кочевничестве, как она копит на будущую пенсию в 26 лет и почему редко берет отпуск.
Образ жизни

Мне 26 лет, работаю удаленно аналитиком данных. Я родилась в Магнитогорске, из-за учебы переехала в Челябинск. С июля 2026 года я цифровой кочевник. Предсказуемая жизнь в Челябинске стала для меня скучной. Дом, работа, зал, периодические встречи с друзьями и редкие путешествия — со временем все это перестало давать ощущение движения и новых впечатлений.
При этом переезжать в какой-то конкретный город мне не хотелось, ведь я сама не понимала, где именно хотела бы жить. Поэтому решила сразу несколько задач: путешествовать, присмотреть города, в которых могла бы обосноваться, и добавить в рутину больше непредсказуемости и приключений — мне этого как раз не хватало.
Города выбирала такие, в которых еще не была, но которые считаю знаковыми и крупными. Среди них — Пермь, Нижний Новгород, Киров и другие. Все они находятся по пути в сторону Мурманска — моей первой точки длительной остановки. Там осяду на зиму, поскольку путешествовать по заснеженным дорогам небезопасно, а также подумаю, куда двигаться дальше, как мне вообще живется в таком режиме, да и просто отдохну от постоянных переездов.
Выбрала именно Мурманск потому, что давно хотела его посмотреть. Все-таки это очень необычный город для нашей страны: находится за Полярным кругом, здесь бывают полярная ночь и полярный день, можно увидеть северное сияние и даже отправиться на экскурсию к китам.

Доходы и расходы
Мой ежемесячный доход — 190 000 ₽, основная часть приходится на активный заработок на работе. Я самоучка, осваивала необходимые навыки с помощью YouTube и онлайн-курсов Stepik. О сфере ИТ я узнала через знакомых, которые на тот момент уже работали в этой области и много о ней рассказывали. Я стала изучать разные специальности и в итоге поняла, что аналитика интересует меня больше всего.
Первую работу удалось найти примерно через полгода после начала обучения — правда, она не была связана с аналитикой: я работала бэкенд-разработчиком. Позже сменила работодателя и перешла в аналитику данных.
Мой путь был не самым простым, я прошла много неудачных собеседований. После каждого старалась понять, чего мне не хватило, смотрела мок-интервью и изучала вопросы, которые чаще всего задают на собеседованиях. Постепенно закрывала пробелы и набиралась опыта, пока наконец не получила первое предложение.

В будущем хочу перейти в data science. Это направление мне интереснее, а еще там более высокие зарплаты. В перспективе хочу получать от 300 000 ₽ в месяц. Сейчас учусь на курсе Data Science в «Яндекс Практикуме», обучение закончится в январе 2028.
Еще зарабатываю с инвестиций — в последнее время это стало для меня обязательной рутиной. Я перевожу деньги на брокерский счет и вклады, реинвестирую купоны и дивиденды. О своей стратегии расскажу дальше.
Я веду блог в Пульсе и канал «Яна и ее финансовая авантюра» в Telegram. В перспективе хочу монетизировать их, преимущественно за счет продажи рекламы. Возможно, со временем созрею и для создания собственного продукта.
Доходы — около 190 000 ₽ в месяц
| Зарплата | 180 000 ₽ |
| Проценты по счету | 3 900 ₽ |
| Дивиденды и купоны | 3 600 ₽ |
| Кэшбэк | 1 800 ₽ |
До начала путешествий мои обычные потребительские расходы в среднем составляли около 102 000 ₽ в месяц, а в период кочевой жизни — около 151 000 ₽. Основная причина роста трат — постоянные переезды. Раньше я снимала квартиру в Челябинске и платила за нее 17 000 ₽ в месяц. Сейчас снимаю квартиры посуточно.
Также немного увеличились траты на продукты в супермаркетах, развлечения и кафе. Добавились расходы, связанные с автомобилем. Правда, на начало кочевой жизни пришелся пик трат на ремонт и обслуживание, поэтому дальше эта статья, скорее всего, будет ниже. Плюс, конечно, выросли расходы на топливо из-за большого количества поездок.
В итоге кочевой образ жизни обходится мне примерно на 50 000 ₽ в месяц дороже, чем обычная жизнь в городе.
Основные расходы — около 151 700 ₽ в месяц
| Жилье | 58 000 ₽ |
| Авто и бензин | 39 000 ₽ |
| Еда и кафе | 31 000 ₽ |
| Развлечения | 7 500 ₽ |
| Здоровье и красота | 5 300 ₽ |
| Другое | 5 000 ₽ |
| Подарки | 4 000 ₽ |
| Одежда и обувь | 1 200 ₽ |
| Мобильная связь | 700 ₽ |
Отношение к деньгам
В моей семье к деньгам относились как к тому, что нужно зарабатывать тяжелым и кропотливым трудом. В этой установке есть и рациональная, и не совсем полезная стороны, и в моем случае от нее пришлось постепенно отучаться. Из-за нее я долго была склонна брать дополнительные подработки, где фактически просто продавала больше своих часов в обмен на дополнительный доход, вместо того чтобы стремиться повышать стоимость своего часа и зарабатывать больше за то же время.
Не могу сказать, что трачу деньги легко, но и чрезмерно бережливой себя тоже не считаю. Стараюсь находить баланс между комфортом и ценой. Раньше мне было важно оправдывать свои покупки: убеждать себя, что вещь рациональна и действительно необходима. Со временем я стала относиться к этому гораздо проще. Могу купить что-то дорогое и не ругать себя за это, не искать оправданий и не убеждать себя в необходимости этого. Мне помогли в этом окружение, накопления и рост дохода.
Рядом со мной стали появляться люди, которые намного проще относятся к деньгам.
По сути, они показали мне, что в этом есть акт любви к себе и что деньги — это просто деньги. У меня с подругой, например, появилась особая фраза. Когда я начинаю ныть, что вещь стоит дорого, она говорит: «Моя хорошая, ты можешь себе это позволить», — и это переключает сознание.
У меня довольно простой взгляд на неудачные траты: я заплатила за то, чтобы понять, что мне точно не нужно. Самая бессмысленная покупка, пожалуй, беговая дорожка, которую я купила в 2022 году за 8 000 ₽. Я побегала на ней раза три и забросила.
Неудачным был и мой первый опыт с инвестициями на фондовом рынке. После падения рынка в феврале 2022 года я продала все просевшие акции и потеряла на этом около 10 000 ₽.

Бюджет
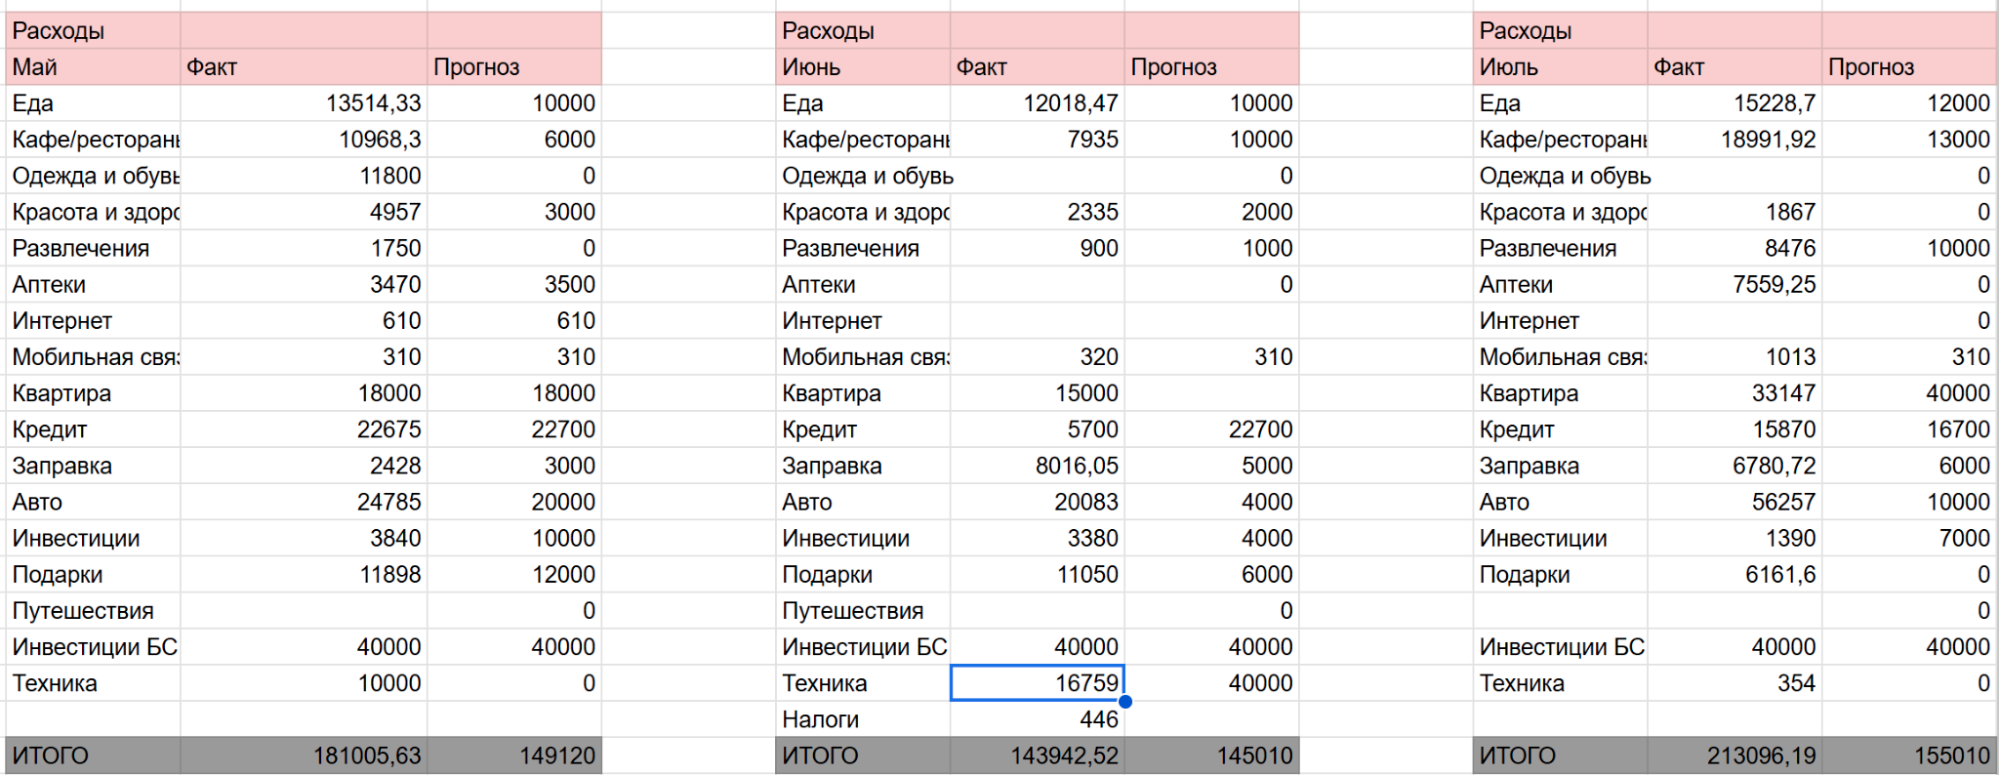
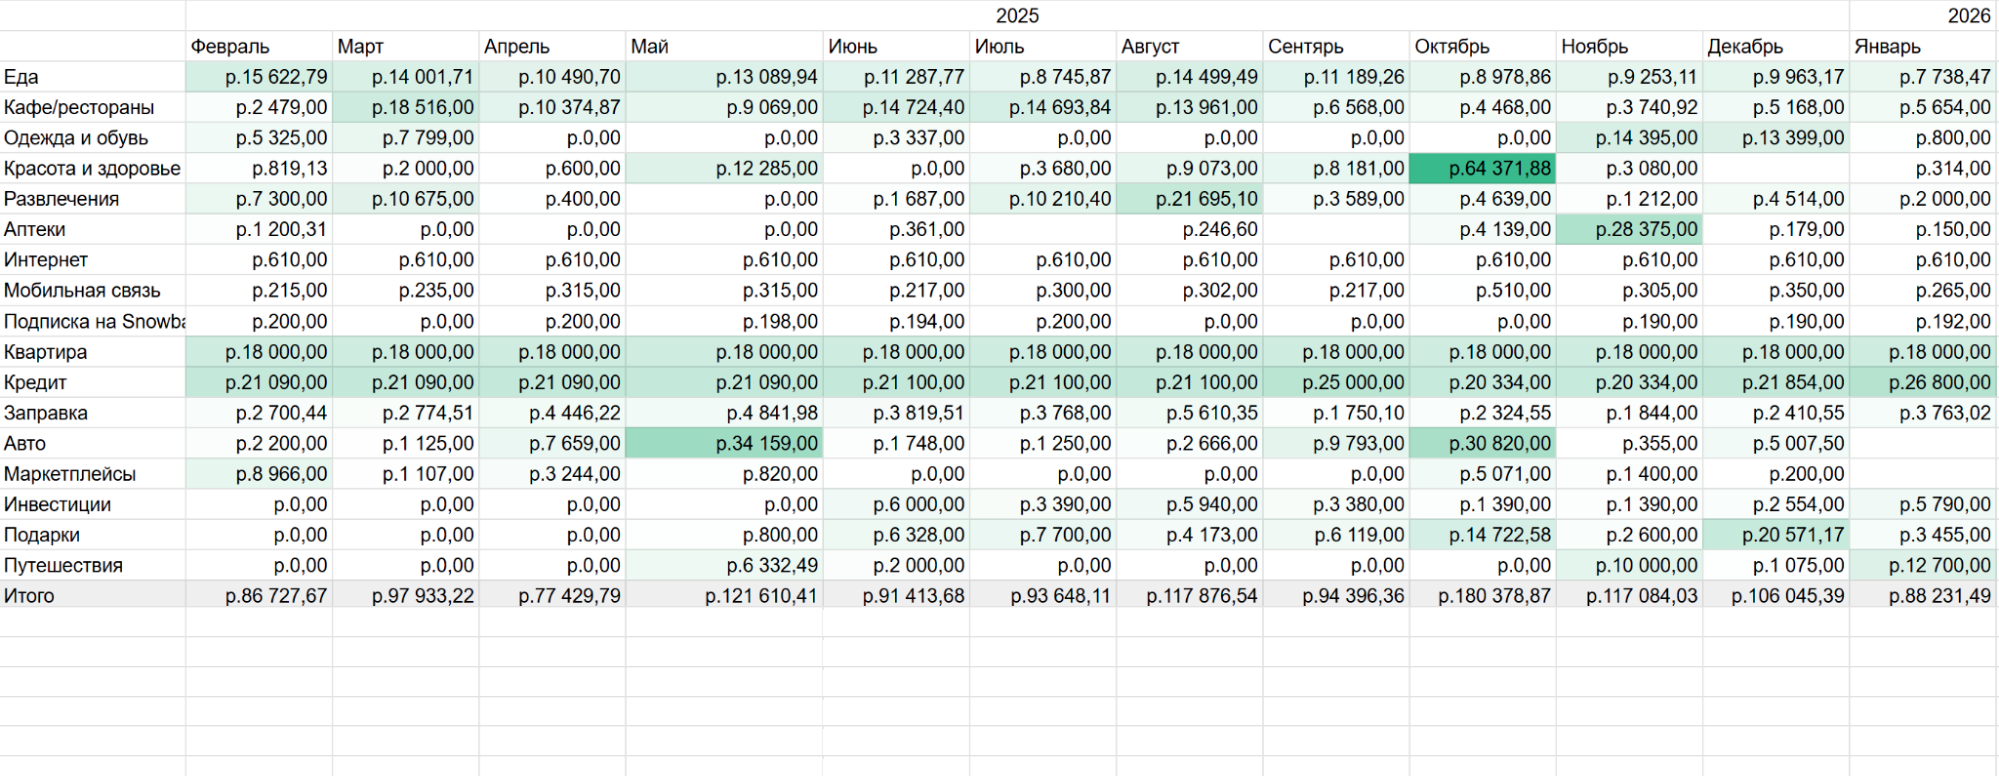
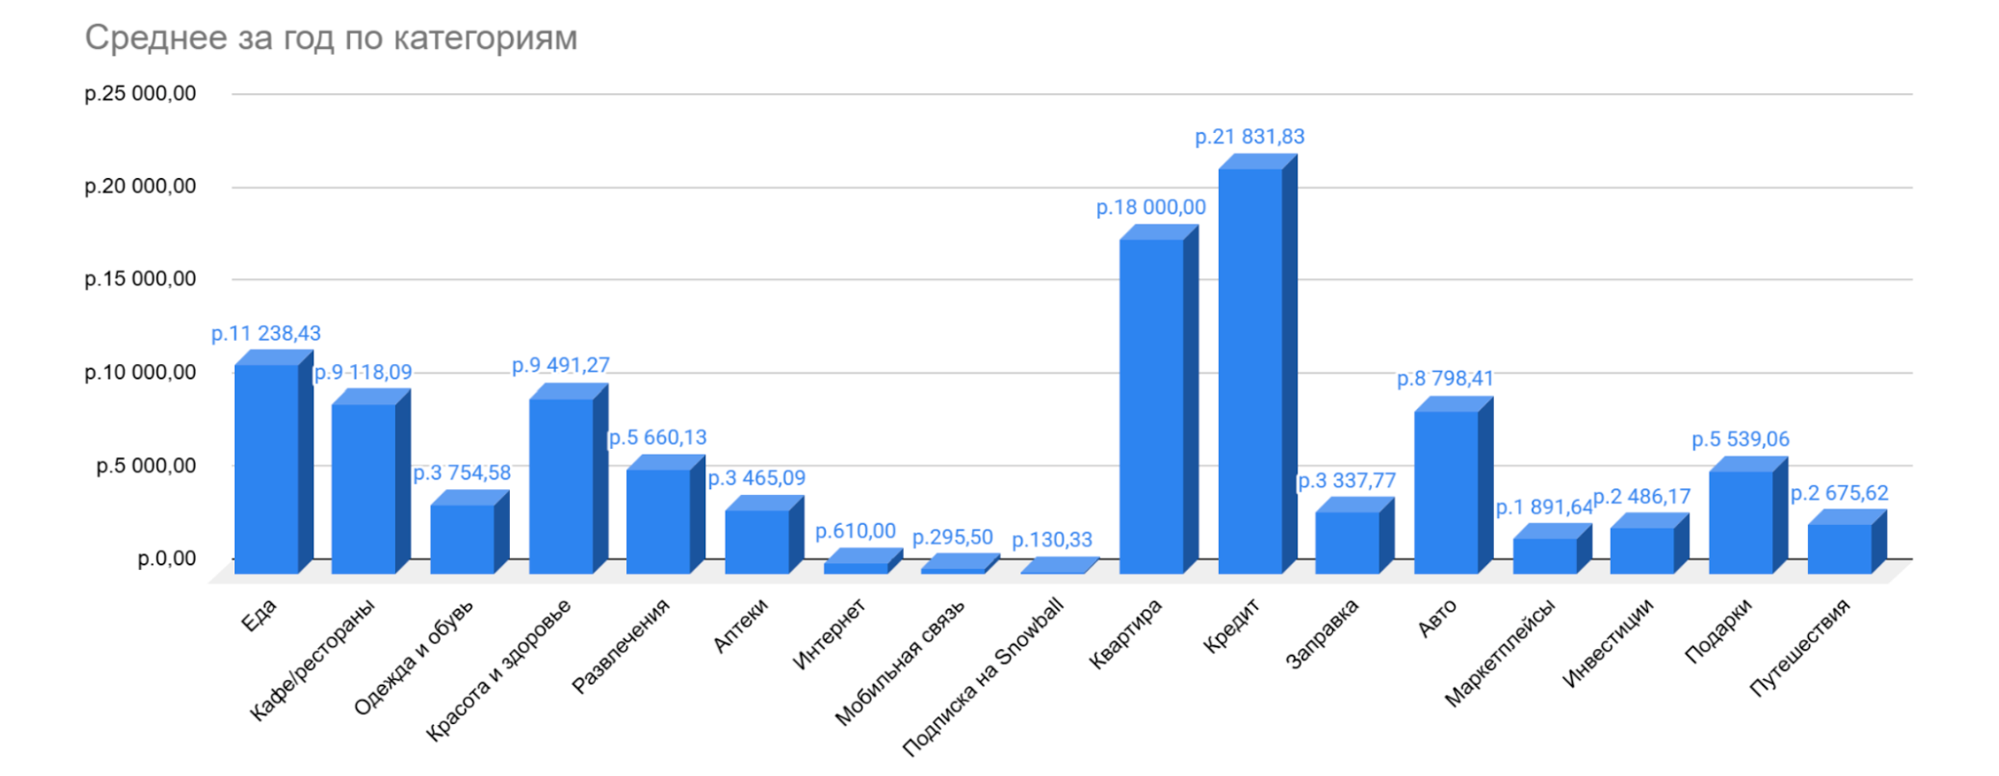
Бюджет веду в Excel, схема довольно простая. Есть три колонки: «Категория», «Факт» и «Прогноз». В колонке «Прогноз» указана планируемая сумма расходов на месяц, а в колонке «Факт» — сумма, которую я действительно потратила. Плановые суммы я определила ретроспективно: сначала несколько месяцев накапливала статистику расходов, затем посмотрела средние значения по категориям и на их основе сформировала прогноз будущих периодов. Фактические траты вношу нерегулярно, обычно раз в четыре — семь дней.
Если в конце месяца часть суммы остается, переношу ее на следующий. Например, если на категорию было отведено 10 000 ₽, а я потратила только 7 000 ₽, в следующем месяце могу потратить 13 000 ₽. Но это относится только к супермаркетам, кафе, ресторанам и развлечениям.
Когда расходы в какой-то категории превышают прогноз, я перераспределяю деньги. Например, если мне неожиданно пришлось потратить дополнительные 2 000 ₽ на «Красоту и здоровье», я сначала смотрю на остальные категории и забираю эту сумму из менее приоритетных, где лимит еще не исчерпан. Если перераспределить деньги уже неоткуда, использую накопления, которые специально держу для подобных непредвиденных расходов.
Обычно я планирую бюджет на несколько месяцев вперед — это позволяет заранее понимать, когда лучше отложить деньги на крупные расходы: дни рождения, страховку автомобиля и другое.
Разумеется, попадать в бюджет копейка в копейку не получается, но это и не самоцель. Главная задача — избавиться от хаоса в финансах, проще относиться к тратам и не попадать впросак из-за крупных расходов.
Инвестиции
Как только получаю зарплату, откладываю 25% дохода — сейчас это 45 000 ₽. Деньги распределяю на три цели: финансовую подушку, путешествия и будущую пенсию.
Подушка безопасности. Это накопительный счет — выбрала именно его, а не вклад с фиксированным сроком, потому что хочу иметь постоянный доступ к деньгам. Когда подушка будет полностью сформирована, одну половину капитала размещу на вкладе без возможности снятия и пополнения, а вторую оставлю на накопительном счете.
На счет перевожу 20 000 ₽ ежемесячно. Финподушку формирую на полгода вперед — из расчета 50 000 ₽ расходов в месяц. Пока цель выполнена примерно на 50%, в подушке 150 000 ₽.
Путешествия. Это портфель из облигаций и акций компаний, которые выплачивают дивиденды. Мне важно постепенно сформировать источник денежного потока, который я в будущем смогу использовать для путешествий: часть расходов покрывать за счет активного заработка, а часть — за счет полученных дивидендов. Таким образом хочу снизить финансовую нагрузку от дорогостоящих путешествий. Поэтому при выборе активов для этого портфеля я в первую очередь ориентируюсь на возможность получать регулярный денежный поток. Покупаю фонд «Российские облигации» $TBRU@, фонд крупнейших компаний РФ $TMOS@. Также продолжаю увеличивать позицию в ОФЗ 26254 $SU26254RMFS1.
В фонд путешествий отправляю 15 000 ₽. Первая большая цель для него — 1 000 000 ₽. В перспективе это не ограниченный суммой портфель.
Пенсия. Оставшиеся 10 000 ₽ кладу на ИИС, который использую для долгосрочного накопления капитала к пенсии. Выбрала ИИС, кроме всего прочего, из-за возможности получать налоговый вычет.
Пенсионные деньги тоже инвестирую в фонды: золото ($TGLD@) и фонд крупнейших компаний РФ (TMOS@). Фонды выбираю для того, чтобы не пытаться самостоятельно угадывать, какие отдельные акции в итоге окажутся наиболее успешными. Впоследствии планирую продавать паи и таким образом выводить капитал.
Для ИИС цель — 10 000 000 ₽. Часть финансов из фонда путешествий впоследствии перейдет в пенсионный портфель.


Кредиты
К кредитам отношусь спокойно. Считаю, что если их и брать, то делать это нужно с умом: обращать внимание на процентную ставку и оценивать кредитную нагрузку относительно своего дохода.
Сейчас выплачиваю рассрочку на Айфон и сплит на смартфон, который я брала в подарок. В совокупности платежи по ним составляют около 6% моего дохода, то есть где-то 10 800 ₽.
Для себя я определила комфортный уровень кредитной нагрузки и стараюсь не превышать его при оформлении рассрочек или кредитов. Для меня этот порог — 10% от зарплаты — 18 000 ₽.
В 2024 году я купила машину за 800 000 ₽ — это самая крупная покупка в моей жизни. Половину суммы мне подарили, а вторую половину я взяла взаймы у знакомого. Выплатила все за два года, ежемесячно отдавала 17 000 ₽.
Жилье
В режиме кочевника снимаю жилье посуточно, на него у меня уходит примерно 1 800 ₽ в сутки. За 64 дня я потратила на аренду 115 554 ₽.
Сумма значительно больше, чем когда я снимала квартиру в Челябинске. Это ощущается и в бюджете: лишнее движение влево или вправо не сделаешь. Но я была готова к этой сумме, так как за полгода до поездки начала считать стоимость кочевой жизни. Отношусь к этому как к неизбежным издержкам такого образа жизни.
При выборе квартиры ориентируюсь на несколько принципов: она должна быть недорогой, но уютной, с оборудованной и ухоженной кухней. Обязательны стиральная машина, вайфай и удобная парковка. Расположение в целом не так важно, поскольку у меня есть автомобиль, а езжу я обычно не в часы пик.


Питание
В среднем на продукты трачу около 12 000 ₽ в месяц, еще около 10 000 ₽ — на кафе и рестораны.
В кочевой жизни на питание вне дома стало уходить больше, чем раньше. Часто бывает просто неудобно готовить на чужой кухне: не хватает оборудования или нет духовки.
При выборе кафе и ресторанов я в первую очередь ориентируюсь на оценки и отзывы, а не на цену. При этом чаще всего питаюсь в китайских кафе, фастфуде и подобных местах — не потому, что стараюсь сэкономить, мне просто нравится такая еда. Если и получается сэкономить, то в основном за счет кэшбэка.
До начала кочевой жизни у меня уходило меньше денег на кафе: дома я готовила значительно чаще. В какой-то период мне даже удалось снизить расходы на кафе до 6 000 ₽ в месяц, но исключительно за счет того, что я стала реже туда ходить.

Развлечения
На эту категорию я закладываю 10 000 ₽ в месяц. Но если происходит что-то действительно интересное или появляется возможность посетить уникальное мероприятие, которое выходит за рамки бюджета, я с удовольствием трачу больше.
При этом не считаю нужным тратить деньги просто ради того, чтобы куда-то сходить. Если в конце месяца часть суммы остается, переношу ее на следующий.
Из развлечений стараюсь выбирать необычные музеи, характерные именно для конкретного места. Если рядом есть природные достопримечательности, которые действительно впечатляют, тоже обязательно стараюсь туда съездить. А если удается попасть на концерт любимого артиста — вообще отлично.

Последний раз была на «Музлото», билет стоил 1 200 ₽, и на органном концерте в римско-католическом приходе — билет на балкон обошелся в 1 400 ₽. Это все было в Нижнем Новгороде. «Музлото» не понравилось, а вот органный концерт был хороший.
В отпуск я хожу обычно раз в год. Так редко потому, что не вижу смысла брать его без поездок за границу, а выезжать из страны чаще раза в год у меня пока нет возможности. Путешествия по России можно организовать на длинные выходные и праздники, поэтому ради них я не хочу брать полноценный отпуск.
Бюджет на отдых я планирую сильно заранее и начинаю копить минимум за полгода. Последний раз путешествовала в апреле 2026 — летала в Дубай. На семидневную поездку потратила 99 000 ₽. Перелет и проживание в трехзвездочном отеле с завтраками стоили 65 000 ₽, развлечения, обеды и ужины — 34 000 ₽.
В будущем мечтаю поехать в Великобританию и США.


Транспорт
Передвигаюсь в основном на своей машине. Перед началом путешествия я потратила около 80 000 ₽ на обслуживание автомобиля, часть суммы ушла на косметический ремонт. У меня Renault Fluence 2013 года с пробегом 120 000 км. Работает на газе и бензине. В общей сложности на топливо за городские и междугородние поездки на дистанцию около 1 700 км ушло 11 500 ₽.
Дефицит бензина ощущаю на себе только через увеличение стоимости газа, так как на него тоже начал расти спрос. За все время с начала кризиса я только два раза стояла в очереди на бензин, теперь если и доливаю, то не парюсь и делаю это по 100 ₽ за литр — зато без очереди.
За полтора месяца путешествия пока не было расходов на обслуживание, поэтому сложно оценить, сколько в среднем будет уходить на эту статью в дальнейшем. Если ориентироваться на период до начала кочевой жизни, когда я жила в городе в обычном режиме, средние расходы на обслуживание автомобиля составляли около 10—11 тысяч в месяц.

Другие траты
Одежду я покупаю нечасто, примерно раз в три-четыре месяца могу добавить что-то новое в гардероб или заменить устаревшую вещь. Я сторонник того, чтобы купить вещь дороже, но более качественную, которая будет служить дольше. Пример такой вещи — кроссовки Reebok Premier Road Plus VI. Купила их в Таиланде в июле 2024, стоили они около 13 000 ₽.
Стараюсь выбирать вещи, которые хорошо сочетаются друг с другом. В кочевой жизни особенно приходится придерживаться минимализма и покупать только действительно необходимое.
На мелкие подарки — например, когда иду в гости, — трачу от 500 до 1 000 ₽. Хорошим знакомым покупаю вещи в пределах 3 000 ₽, друзьям и родным — от 5 000 ₽.
Еще трачусь на косметику, походы к врачам, процедуры и массаж. Каких-то особенных принципов в этой категории нет, примерно понимаю, сколько в среднем трачу, — столько и закладываю. Если не потратила всю сумму, то деньги направляю в копилку. Если в другой месяц нужно потратить больше, просто возьму деньги из нее. Когда планирую ходить на какие-то долгие процедуры, например на курс массажа, то закладываю эту сумму наперед поверх среднего.

Цели и выводы
К 27-летию, то есть к июню 2027 года, хочу вырастить активный доход на 30%. Планирую брать более сложные задачи на работе, которые требуют большей ответственности и более сильных профессиональных навыков — в том числе тех, что я получаю на курсе по data science.
Думаю, главная сила моего бюджета — в его регулярности и честности. Я веду его не по настроению, а стабильно: каждую неделю заполняю и пересчитываю. При этом не приукрашиваю цифры и не ставлю себе слишком амбициозных целей по соблюдению лимитов в отдельных категориях. Благодаря этому я добилась предсказуемости и снизила стресс, связанный с тратами.
Я всегда знаю, сколько могу потратить на рестораны и развлечения, и спокойно трачу эту сумму.
Хочу накопить на брокерском счете 1,2 млн рублей — сейчас на нем 570 000 ₽. Это реалистичная сумма, но при этом не прямо простая для меня сейчас.
Увеличу объем регулярных пополнений и таким образом постепенно приду к своей цели. Саму инвестиционную стратегию менять пока не планирую.
Буду продолжать путешествовать по городам и присматривать место для переезда. Если в какой-то момент почувствую, что больше не хочу двигаться по запланированному маршруту, просто изменю его. В этом, на мой взгляд, и заключается главное преимущество такого образа жизни — мне не нужно жестко придерживаться первоначального плана.