Мой пассивный доход: как я обеспечил себе пенсию 70 000 ₽ в 35 лет
В рубрике «Пассивный доход» мы собираем истории читателей о том, как они создали источник стабильного заработка.
Герой этого материала задался целью создать личный пенсионный фонд, который будет выплачивать ему 100 000 ₽ в месяц до конца жизни с учетом инфляции. Для этого Роман уже одиннадцатый год откладывает половину своих доходов и ведет учет расходов. Он рассказал, по каким критериям выбирает ценные бумаги, на сколько месяцев безработной жизни уже накопил и как изменилось его отношение к цели со временем.
Предыстория
Мне 35 лет, живу в Петрозаводске. Еще в пятом классе я начал копить деньги — откладывал с обедов в школе. Наверное, это прозвучит банально, но в девятом классе прочитал книгу «Богатый папа, бедный папа» и понял, что нужно заставить деньги работать на себя.
После школы пошел учиться на специальность «Финансы и кредит», а потом устроился в контакт-центр «Россельхозбанка». Там работал на линии, делал по 100+ звонков в день, рассказывал, как взять кредит на козу, а потом занимался обучением коллег. Одна из тем обучения была связана с брокерскими счетами и облигациями банка — надо было их продавать клиентам. Ну и я, чтобы рассказывать об этом со знанием дела, пошел и открыл свой первый брокерский счет и ИИС.
Я знал, что на ИИС есть налоговые льготы, поэтому закинул сразу 400 000 ₽ из сбережений и купил облигации «Россельхозбанка» — тогда еще не разбирался в компаниях, но изнутри наблюдал банк, в котором работаю, зарплата мне приходила стабильно, и поэтому вложился в его бумаги.

Никакого приложения тогда еще не было, не было даже личного кабинета на сайте — покупки надо было совершать либо через офис, либо по телефону брокера, и это в 2017 году, позор! Но я терпел, потому что платили два раза в месяц стабильно. Звонил брокеру и говорил, что хочу купить облигации «Россельхозбанка» по цене такой-то. И все — ты кладешь трубку и не знаешь, купилась бумага или нет. Потом перезваниваешь и узнаешь, прошла ли сделка.
Когда пришло время повторно пополнять ИИС, помню, что купил акции Лукойла $LKOH — просто потому, что заправлялся там. В начале 2018 года вложил еще 400 000 ₽ в акции Сбербанка. Деньги брал из сбережений — тогда просто откладывал остатки денег на вклады.
Потом появилось много курсов, телеграм-каналов, статей на тему инвестиций — все это читал, даже поработал неделю у одной популярной инфо-цыганки блондинки. Покупал разные бумаги, все подряд: зарубежные и российские активы, фонды, золото.
Еще прочел «Черный лебедь» Насима Талиба, «Разумный инвестор» Грэма, «Заметки в инвестировании» УК «Арсагера». Но я бы не сказал, что это все хоть как-то помогает инвестировать на рынке акций. Потому что никто не знает, какие акции хорошие и плохие, а главное — что будет дальше. Например, «Газпром» считался отличной компанией, но конъюнктура разрушилась, и он четыре года без дивидендов.
Во время пандемии узнал о концепции FIRE и понял, что, по сути, я по ней и живу: откладываю большую часть дохода и создаю капитал, приносящий пассивный доход. Поставил себе цель — накопить денег на 300 месяцев жизни. Завел блог в Пульсе и телеграм-канал «FIRE | Роман Рагуля», где показываю, как обычный работяга может к этому дойти.
Для меня всегда было важно работать с оформлением по трудовому кодексу, чтобы получать пенсионные отчисления, хотя в пенсию для себя не верю — парадокс. Суть пенсионной системы в том, что текущие работники платят пенсию текущим пенсионерам.
А кто будет платить за меня, когда я буду стариком?
Судя по половозрастной диаграмме, платить за меня будут не зумеры и даже не «альфа», а малыши поколения «бета», которые вырастут в эпоху написания промтов для ИИ.
В пенсию не верю, но сам смог накопить уже 67 пенсионных баллов, это примерно 20 000 ₽ пенсии в текущих деньгах, осталось только дожить до 65 лет.
Оптимальным соотношением работающих к пенсионерам считается 3 к 1: три работоспособных на одного пенсионера. На диаграмме видно, что сейчас в России на одного пенсионера меньше двух работяг — терпимо, дефицит ПФР можно дофинансировать. Проблема в малышах — к моему выходу на пенсию соотношение будет меньше 1 к 1, и это плохо. Поэтому решил готовиться к пенсии сам.


Бюджет
В концепции FIRE критически важно вести бюджет, чтобы определить итоговую сумму капитала на 300 месяцев жизни. Единого метода расчета нет, я использую «душный» расчет по трем точкам, как в ИТ-проектах, чтобы перестраховаться — не хочу остаться без трусов на пенсии.
Беру одно наибольшее значение из трех:
- Среднее за два предыдущих года — период, достаточный для усреднения выбросов, например, в категории «Техника» или «Здоровье»;
- Максимальное среднее за все года, кроме текущего — если один год прожил как боярин, значит, история может повториться;
- Среднее за текущий год — отражает текущее потребление и уровень жизни.
Расходы по трем точкам
| Среднее за два предыдущих года | 64 170 ₽ |
| Максимум за все годы, кроме текущего | 72 963 ₽ |
| Текущий год, расчетное значение | 93 998 ₽ |
| Месяц жизни, максимум | 93 998 ₽ |
| Необходимый капитал для FIRE | 28 199 500 ₽ |
| Среднее за два предыдущих года | 64 170 ₽ |
| Максимум за все годы, кроме текущего | 72 963 ₽ |
| Текущий год, расчетное значение | 93 998 ₽ |
| Месяц жизни, максимум | 93 998 ₽ |
| Необходимый капитал для FIRE | 28 199 500 ₽ |
Расчет веду без учета расходов на категорию «Путешествия», так как они могут быть условно безлимитными и относятся к роскошной жизни.
В 2026 году месяц моей жизни стоит 93 998 ₽, надеюсь, эта сумма со мной на пару лет и не изменится по итогам текущего года. Таким образом, цель по капиталу на сегодня — 28,1 млн рублей.
Бюджет я веду с 2015 года. Перепробовал все, что можно — записи в блокноте, в заметках в телефоне, приложениях, остановился на собственной табличке в гугле.
Таблица рассчитана на 12 месяцев расходов. На вкладке «Сводная» внесены мои категории и пояснения. Каждый месяц расходов вношу в отдельную вкладку. Ведение бюджета у меня занимает до 30 мин в месяц. Стараюсь держать ежемесячные расходы ниже психологических 100 000 ₽ — иначе капитал не накопить.


Ведение бюджета позволяет следить за личной инфляцией, последние пару лет она держится на уровне 10%. Чтобы оставаться при своих, нужен рост пассивного дохода на такую же величину, то есть пополнять портфель надо минимум от 2 млн рублей ежегодно, что немало.
Приучил себя каждые 6 месяцев делать ревизию всех вещей в квартире, залезаю во все дырки и темные места. Если что-то не использовал, то переношу на балкон. Если я не достаю вещь в течение года, она идет на продажу. Удивительно, но на «Авито» можно продать любой хлам, вопрос цены. С руками забирали убитую игровую мышь, жестко заношенные кеды, фигурки из ленты, трухлявый походный стул, дверной косяк и пустые бутылки.

Я откладываю половину от всего дохода, то есть в приоритете доход. Если хочу купить Айфон или приставку себе или больше акций в портфель, то сначала нужно больше заработать! За 11 лет моя средняя норма сбережений 53,5%, вот и весь секрет успеха.
Сумму дохода раскрывать не буду, расскажу о его структуре. Половина от всего дохода — это зарплата с основного места работы. Еще столько же доход с блога — реклама, консультации, выплаты с Бусти, выплаты на Snowball, выступления на конференциях и так далее.

Около 5% приносит стузинг — снимаю деньги с кредитки и отправляю их на накопительный счет. Занимаюсь этим всю жизнь, за это время прокрутил 20 млн рублей и не допустил ни одной просрочки.
Еще около 2—3% получаю налоговыми вычетами, процентами по вкладам, кэшбэками и бонусами.
Держу подушку безопасности на 12 месяцев — 50% в наличных рублях и 50% в долларах под подушкой. Парадокс, но чем больше подушка, тем меньше хочется рисковать, тепленькое болото комфорта засасывает. Надо пересмотреть отношение к подушке, сейчас для меня важнее риск и доходность, нежели комфорт и безопасность.


Пассивный доход
Когда я только начинал инвестировать, знаний у меня было недостаточно, а еще я считал, что рынок обыграть невозможно. Поэтому просто стал покупать все, что есть в индексе Московской биржи $MOEX — ведь умные дядьки-аналитики уже все посчитали и выбрали самые хорошие компании. Постепенно я начал сам погружаться в анализ компаний и понял, что это не совсем так.
Начал добавлять повышающие и понижающие коэффициенты. Например, я считаю, что Сбер — хорошая компания, и доля ее акций в портфеле больше, чем в индексе. А доля акций «Самолета» $SMLT, наоборот, меньше.
В августе 2025 года портфель на этой стратегии обгонял индекс полной доходности Мосбиржи $MCFTRR на 4,4% — значит, в целом подход был верный. Но я устал от дробных долей, странных компаний в индексе и банально хотел простоты.
В конце концов стал совсем отказываться от некоторых компаний. Задавал себе вопросы: почему эта компания в моем портфеле? Точно ли она зарабатывает прибыль? Какой у нее долг? У нее адекватный менеджмент? Она платит дивиденды? Она растет по выручке? Понимаю ли я бизнес компании? Насколько компания открыта — публикует ли отчетность, делится ли информацией? И когда вот эти знания у меня появлялись, я каждый квартал какие-то компании отсекал.
Примерно год назад я понял, что из 50 компаний индекса в портфеле осталось порядка 20, и еще где-то в пяти я не уверен. Поэтому придумал новую стратегию. Теперь у каждой акции может быть одна из целевых долей:
- До 15% — максимальная доля для крепких компаний, держать больше в одном эмитенте страшно;
- До 10% — базовая доля для просто норм компаний;
- До 5% — минимальная доля, так как распыляться на микро-доли бессмысленно, мышиная возня получается.
Распределение активов не поменялось: акции — 80%, рублевые и валютные облигации по 10%. Выравниваю доли только через пополнения или реинвестирования.
Год назад было 28 компаний, сейчас осталось 14 — не понимаю, зачем раньше собирал столько мусора. Заменил половину активов, и это дало результат: на начало октября портфель обыгрывает индекс полной доходности Мосбиржи на 15%.


Принципы, по которым я выбираю компании:
Соотношение долг/EBITDA ниже 2. Я сам не сторонник кредитов, поэтому стараюсь выбирать компании с таким же подходом. Худшая из компаний, которые держу, — это Роснефть с коэффициентом 1,7x к EBITDA.
При равной дивидендной доходности отдают меньшую долю прибыли на дивиденды. Например, если бы дивдоходность у Т-Технологий $T и Сбера $SBER была бы одинаковой, но Сбербанк отдавал на выплаты акционерам половину прибыли, а Т-Технологии — 30%, то вторая компания приоритетнее.
Платят дивиденды. Исключение из этого правила — Северсталь $CHMF, которая не платит дивиденды, потому что сильно изменилась конъюнктура. Но я верю в эту компанию, из всех металлургов она наиболее эффективная, и в мире в том числе. Я купил ее акции по очень низкой цене и готов еще два года посидеть без дивидендов, потому что если будет все хорошо, выплаты компенсируют это время.
Адекватный менеджмент и уважение миноритарных акционеров. Смотрю, насколько IR-отдел делится информацией, какие конференции для акционеров проводят. Например, Сбербанк $SBER, Т-Технологии $T, «Мать и дитя» $MDMG, «Мосбиржа» $MOEX — максимально открытые, публикуют отчетности, в которой ничего не скрывают, отвечают на вопросы.
А вот в «Инарктике» $AQUA миноритариев не уважают: на созвоне акционеров я задал вопрос по отчетности компании, СЕО мне просто на него не ответил, дал понять, что это не мое дело. Когда звонок закончился, я продал все акции этой компании. И это было правильное решение, потому что потом они еще в два раза упали.
Почему я участвую в созвонах компаний
В этом году я побывал уже на пяти созвонах компаний, где являюсь акционером: «Т-Технологии», «Инарктика», «Мать и дитя», «Мосбиржа», Сбер. Четыре из пяти отлично подготовились: презентации, метрики, ответы на любые вопросы — чувствуется, что работа не для галочки.
Я считаю важным участвовать в созвонах по двум причинам. Во-первых, можно задать любой вопрос топ-менеджменту или собственнику компании, и на него реально ответят! Я бы никогда в жизни не поверил, что работяга из региона может спросить про судьбу миноритариев, предложить идею и ему подробно ответит председатель правления и лидер группы развития!
При этом участников на созвоне очень мало, даже у «Т-Технологий» — пятой по популярности акции у частных инвесторов. Половина вопросов были скучные от аналитиков брокеров, другая половина — от блогеров, обычных работяг просто не было, поэтому возможность задать вопрос точно будет.
Во-вторых, на созвоне можно узнать инсайды из первых уст, отметить неочевидные вещи, на которые никто не обращает внимание.
Мне понравилось быть активным миноритарием, хочу и дальше продвигать эту идею. Да, нас инвесторов очень мало, да рынок молодой и дешевый, но никто кроме нас его лучше не сделает.
Единственная компания не из индекса у меня Новороссийский порт $NMTP. Она входит в группу «Транснефти», которая есть в индексе. Купил эти акции из-за хороших финансовых показателей: высокая прогнозная дивдоходность, очень большой CAPEX , который позволит компании через 2—3 года иксануть по прибыли, если уйдут риски боевых действий в Черном море.
В моем черном списке уже 21 компания. Если так дело пойдет дальше, то останусь с десятком акций, а это уже плохо для диверсификации.
Все бумаги я покупаю на ИИС — это тоже один из моих принципов. То есть, если вписался, то газуешь до конца. Я открыл ИИС на 5 лет для того, чтобы не было физической возможности снять деньги.
Делаю ставку на российские активы.
Это мой домашний рынок, я тут живу и по умолчанию владею большей информацией о каждой компании, нежели любой зарубежный аналитик.
Считаю своей ошибкой продажу золота в 2023 году, когда мои вложения в него показали 100% доходность. Мой внутренний спекулянт взял вверх, продал то, что сильно и неадекватно выросло — как я ошибался. После этого золото только растет. Интуитивно всегда хотел держать в нем до 5% капитала, но психологически не могу его покупать по такой неадекватной цене, рука не поднимается.
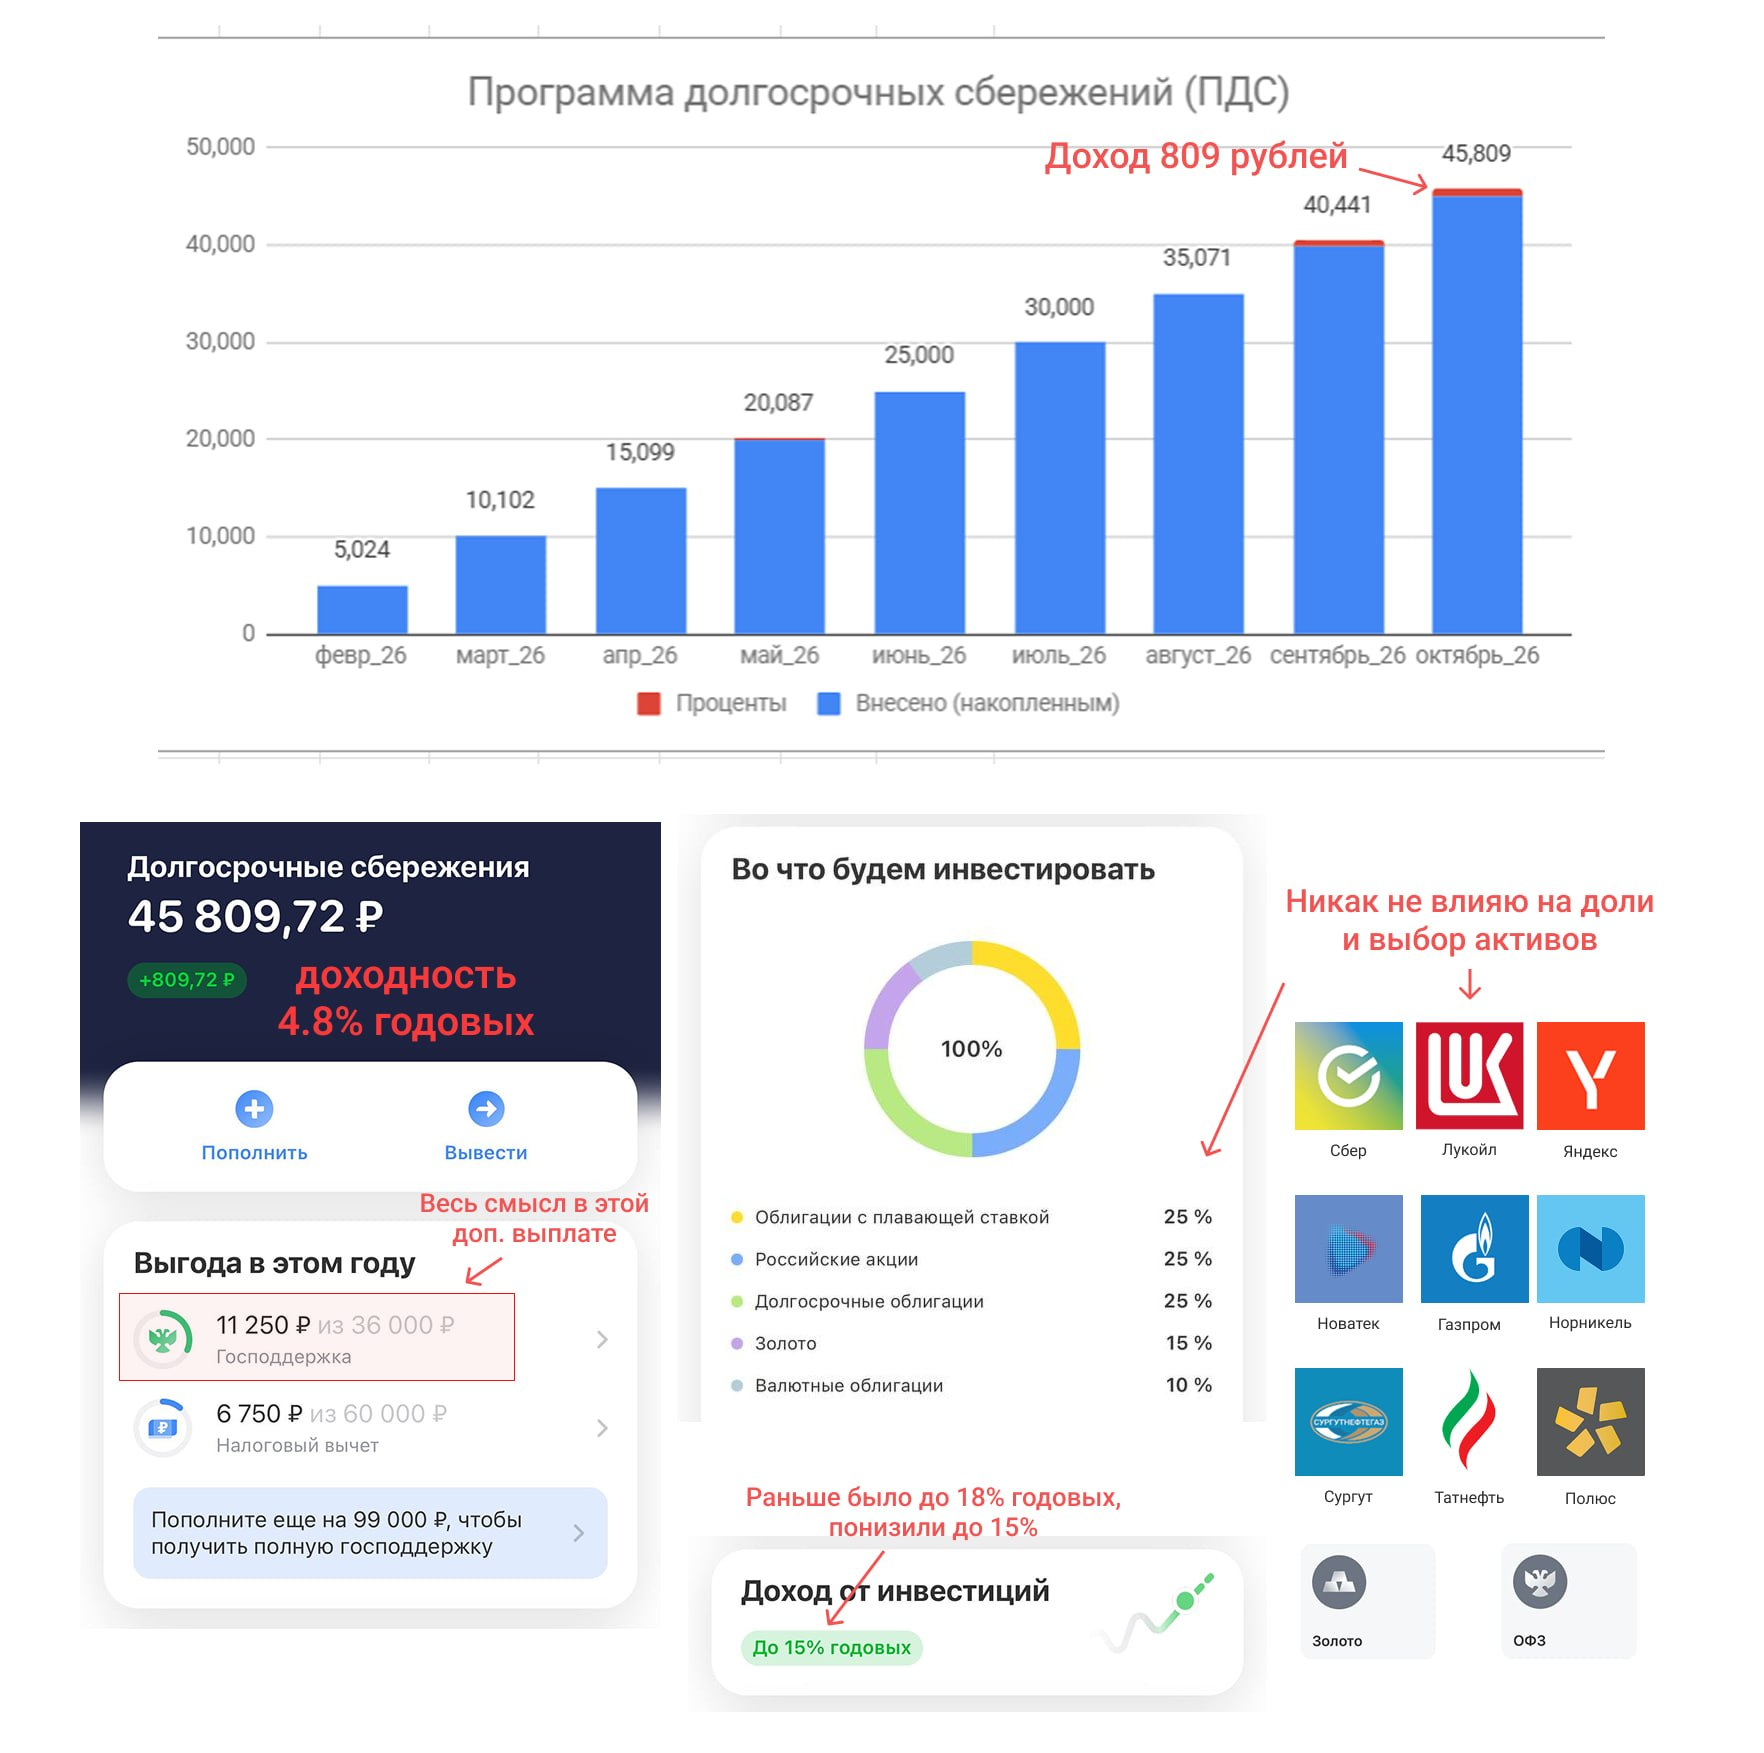
Еще на практике проверяю программу долгосрочных сбережений, такой эксперимент длиной 15 лет. Открыл счет в феврале 2026 года. Нужно вносить по 5 000 ₽ ежемесячно — можно больше, но я выбрал доступную сумму для любого работяги. Пока на счете ПДС своих 45 000 ₽. Для меня это исключительно спортивный интерес ради контента в моем блоге — хочу проверить, смогут ли управленцы НПФ показывать результат лучше, чем это делаю я в личном пенсионном фонде.
Через 15 лет планирую выбрать пожизненную выплату на основе ожидаемой продолжительности жизни — сейчас это 67,7 лет для мужчин, — то есть все мои деньги разделят примерно на 210 месяцев и будут платить, пока жив. В какой-то момент «мои» деньги закончатся и НПФ начнет платить из своего кармана, поэтому моя задача будет прожить как можно дольше и высосать максимум из НПФ, кратно увеличив выгоду. Пока доходность этого портфеля — 4,8%.
В классическом понимании концепции FIRE есть правило — снимать не более 4% портфеля в год. В теории все красиво, но я в упор не понимаю как это будет работать в реальности. Появляются вопросы:
- Когда снимать эти 4%? Сразу 1 января всю сумму или каждый месяц по 0,33%. Из-за изменения стоимости портфеля сумма каждый месяц будет меняться, что с этим делать? Мои записи расходов показывают: в январе потратил 5,2% годовых расходов, а в марте — 15,3%. Подогнать расходы под стабильные изъятия сложно.
- От какой суммы считать 4%? Брать стоимость портфеля на 1 января и делить на 12 месяцев? Или на каждое первое число месяца, или среднее за период? Ну бред же — в любом случае будут корректировки и кассовые разрывы.
Считаю, что на нашем рынке логичнее ориентироваться на денежный поток: дивиденды и купоны. В жирные годы компании платят больше, значит и мы живем лучше; в кризисы обратная ситуация. Не надо высчитывать когда и сколько изымать, просто не трогаем тело капитала и все.
С одной стороны у меня очень агрессивный и рисковый портфель, с другой — тотальное стремление к системности и стабильности. Но для меня важнее риск и доходность, нежели комфорт и безопасность. Биржа — это казино, надеюсь, все это понимают.
При каждом пополнении портфеля я всегда морально прощаюсь с деньгами и больше на них не рассчитываю.
Денег больше нет, есть только количество активов. Даже когда в 2022 году мой портфель был в минусе на 2 млн рублей, я не испытывал никаких эмоций и спокойно спал, потому что изначально морально не рассчитывал на эти деньги. У меня их не стало, как только они пополнили брокерский счет.
В 2025 году перебирал вино из домашней коллекции, нашел самое старое — урожай 2017 года, — и решил, что открою его, когда индекс будет выше 4 285.

Выводы и планы
Сейчас мне кажется, что 10 миллионов, которые я накопил, — это очень мало. Но, допустим, если посмотреть, сколько было год назад, — около 7,5 млн. А два года назад было 5 миллионов. Получается, за последние два года накопил столько же, сколько за предыдущие восемь лет. Это очень большое достижение. Я также познакомился с большим количеством людей, инвесторов. Создал маленькое крутое комьюнити в телеграме, у меня есть возможность делиться, обсуждать какие-то свои инвесторские темы — я очень рад этому.
С ростом портфеля, а точнее, с ростом пассивного дохода, растет уровень спокойствия. На работе открыто отстаиваю позицию, не иду на компромисс, если считаю это правильным, даже если конфликт может негативно сказаться на уровне моего дохода. Далеко не всем такое доступно.
Теперь не пугают крупные суммы, вообще деньги воспринимаю иначе. Сами по себе они не имеют ценности, нужно переводить их в какой-то другой относительный параметр. Приучился считать крупные расходы через время, которое трачу, чтобы заработать на эту покупку.
Пенсия 1 млн рублей в год — красивая цифра и давно уже не цель, а просто символ, который напоминает, что, двигаясь долго по чуть-чуть, можно дойти к любой цели, обгоняя по пути любителей иксануть.
По моим подсчетам, уже в этом году я получу более 850 000 ₽ дохода с инвестиций. Если оставить только реинвестирование, то цель 1 млн годового дохода выполнима в 2028 году.


Официально я отработал 11 лет, за это время накопил 67 пенсионных баллов — если бы я вышел на пенсию сейчас, получал бы 20 000 ₽. А мой собственный пенсионный фонд «Ромашка» выплачивает примерно 70 000 ₽ в месяц, что в 3,5 раза больше официальной от государства. То есть за восемь лет инвестиций сам обеспечил себя пенсией в разы больше официальной.
Если остановиться сейчас и больше ничего не делать с портфелем, то он сам себя будет пополнять и обеспечит мне достойную пенсию без выживания.
Хочу накопить 10 млн рублей у одного брокера, чтобы получить максимальный уровень премиального обслуживания, думаю, до конца 2026 года это осуществимо. После этого сделаю паузу на «подумать», свои деньги докидывать буду только при панике на рынке и очень выгодных ценах. Не хочу роста рынка: чем дешевле удается купить активы, тем лучше.
Радуюсь падениям рынка и огорчаюсь стадиям роста.
Накопить на 300 месяцев жизни остается глобальной целью, скорей всего недостижимой — понял это недавно после одной личной истории, которая заставила пересмотреть ценности. На начало октября накоплено 9,2 млн рублей, этого хватит на 102 месяца жизни, а нужно накопить 28,9 млн. Возможно, дойду до этой суммы годам к 60, но думаю, что к этому времени эта сумма уже не принесет мне столько удовольствия, как сейчас.
Есть три составляющие, перемножение которых дает удовольствие от жизни, — это время, деньги и здоровье. Деньги, грубо говоря, безграничный ресурс, но их надо заработать. Здоровье — это конечный ресурс, в 30—35 лет пик здоровья, дальше по нисходящей. Время — это базово ограниченный ресурс, который кончается у всех.
Когда мы молоды, у нас очень много времени, оно это кажется бесконечным, но нет денег. И поэтому получаем удовольствие от жизни, тратя очень много времени.
В 20—25 лет мы уже на пике своей физической формы, и у нас есть здоровье, еще есть время, и уже какие-то деньги появляются — начинается период максимального удовольствия от жизни. Он условно там длится до 30—35 лет, когда здоровье еще на пике, деньги на пике, времени еще много. Мне сейчас 35 лет, и я понимаю, что дальше у меня здоровье будет уменьшаться, время будет уменьшаться. Капитал увеличивается, но две других составляющих тают.
В 60 лет капитал уже не будет приносить столько удовольствия, потому что будет в разы меньше времени и здоровья. А 10 миллионов, которые я накопил, дают по 70 000 ₽ ежемесячного дохода, это очень большие деньги, и они мне принесут несоизмеримо больше удовольствия, если я их потрачу сейчас.