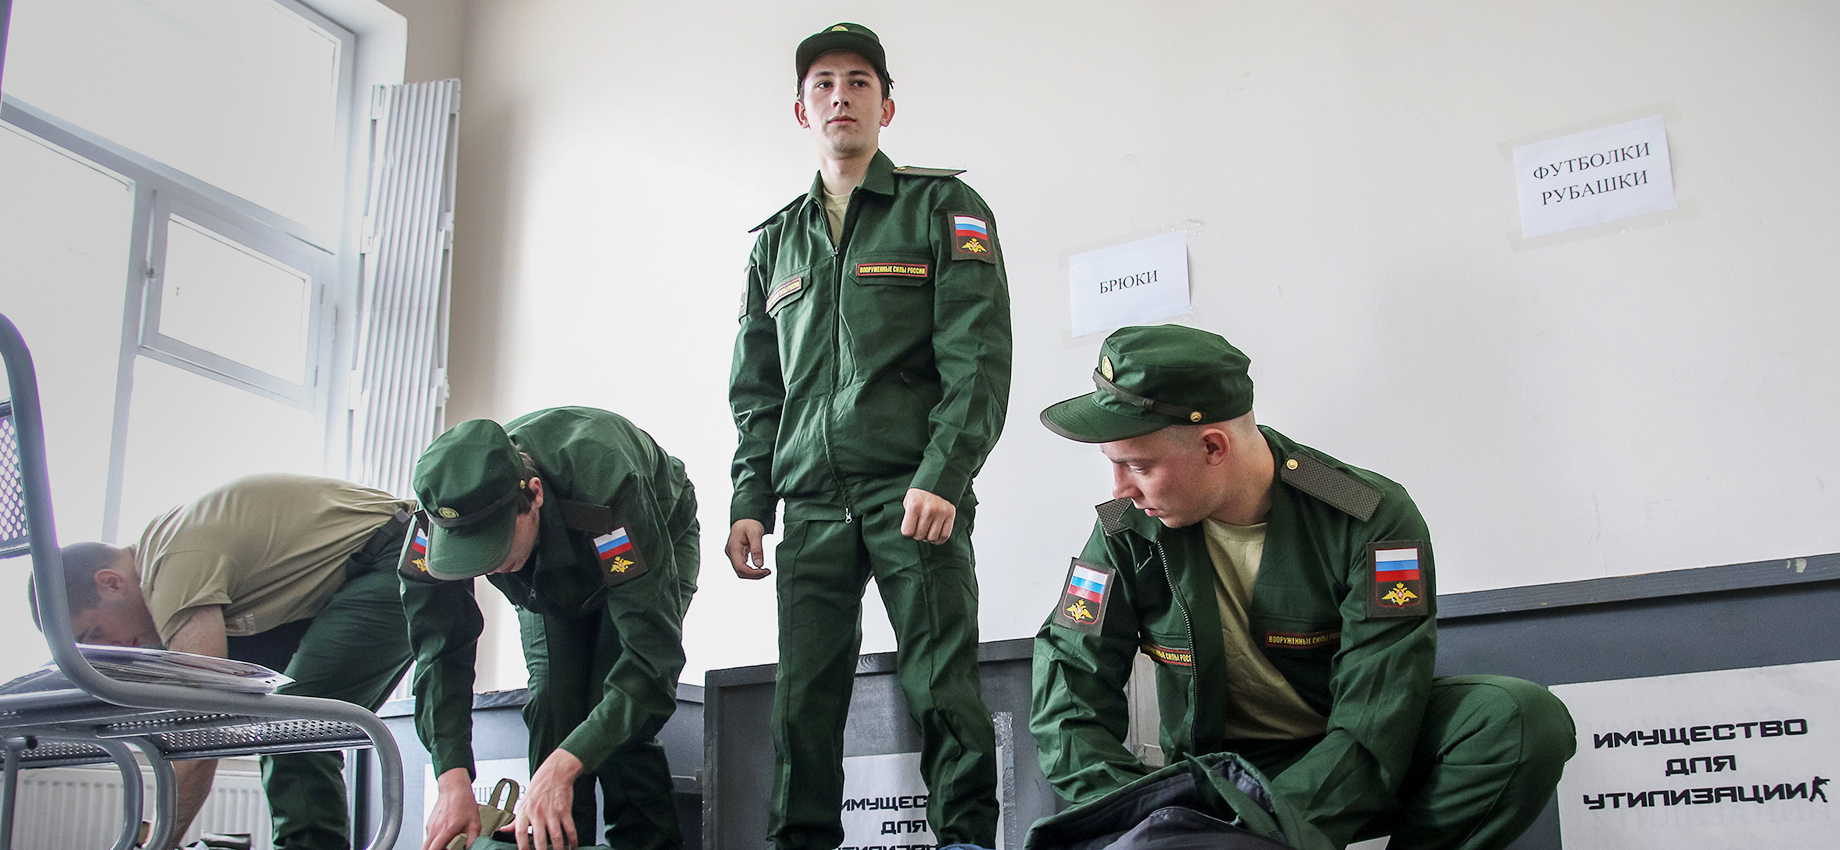
Мобилизованные, добровольцы и участники специальной военной операции могут уменьшить или не вносить ежемесячные платежи практически по любым кредитам. Льгота касается и членов их семей. А некоторым должникам все долги будут полностью списаны — при инвалидности первой группы или гибели из-за военных действий.
Вот кому предоставляются кредитные каникулы и как их оформить.
Что такое кредитные каникулы
Так называют льготный период, в течение которого заемщик может на свое усмотрение снизить или не вносить ежемесячные платежи. В отличие от реструктуризации, он предоставляется не с согласия банка, а по требованию заемщика. Это гарантия по федеральному закону.
При соблюдении всех условий кредитор не может отказать. А заемщик застрахован от негативных последствий просрочек:
- начисления неустойки;
- обращения взыскания на залог;
- требований досрочного погашения;
- снижения кредитного рейтинга.
Для военнослужащих и членов их семей действует отдельный порядок — он установлен Федеральным законом от 07.10.2022 № 377-ФЗ.

Кто имеет право на кредитные каникулы из-за мобилизации
Право на льготный период есть, в частности, у :
- граждан, призванных на военную службу по мобилизации;
- военнослужащих, проходящих службу по контракту;
- некоторых сотрудников Росгвардии, пограничных органов, МЧС и других органов и формирований;
- добровольцев, участвующих в выполнении соответствующих задач;
- военнослужащих, выполняющих задачи по отражению вторжения на территорию России или на государственной границе.
Также право на каникулы есть и у супруга или супруги, несовершеннолетних детей или совершеннолетних до 23 лет, если они учатся очно. А еще — у иждивенцев военнослужащего.
Партнер военнослужащего даже с общим ребенком воспользоваться льготой не может.
По каким кредитам можно взять отсрочку платежей
Льготный период можно оформить по кредитным договорам почти всех видов:
- ипотека;
- потребительский кредит;
- автокредит;
- кредитная карта;
- заем в микрофинансовой организации;
- кредит или заем, связанный с предпринимательской деятельностью индивидуального предпринимателя, если соблюдаются специальные условия закона.
Ограничения по максимальной сумме кредита для этого вида каникул нет. Каникулы можно оформить сразу по нескольким кредитам. Например, если у мобилизованного есть ипотека и автокредит, а у его супруги — кредитная карта, каждый из них может обратиться за льготным периодом по своим договорам, если выполняются условия закона.
Как оформить кредитные каникулы
Нужно обратиться в банк — лично, по почте или даже по телефону. Лучше заранее уточнить у кредитора, каким способом он принимает требования. Может быть, нужно заполнить заявку на сайте с авторизацией, позвонить по определенному номеру или использовать функцию в мобильном приложении.
Доказывать, что есть статус военнослужащего, — это право, а не обязанность. Банк будет и сам проверять это по данным Минобороны. Лучше сразу приложить подтверждающие документы: о мобилизации и участии в военной операции или о родственных отношениях с военнослужащим.
Кредитор должен рассмотреть требование не более чем за 10 дней. Если условия для каникул соблюдены, отказать нельзя. Если оснований для льготного периода нет, кредитор должен сообщить об отказе и указать причину.
Заявление можно подать до 31 декабря 2026 года.
На какой срок предоставляется отсрочка по кредитам при мобилизации
Срок зависит от основания, по которому человек получил право на льготный период.
Для мобилизованных срок каникул включает период мобилизации и дополнительно 180 дней.
Для военнослужащих по контракту и некоторых других участников СВО учитывается срок соответствующей службы или участия в выполнении задач и дополнительно 180 дней.
Если военнослужащий находится на стационарном лечении из-за ранения, травмы, контузии или заболевания, полученных при выполнении соответствующих задач, льготный период продлят на время лечения.
Для мобилизованных дата начала каникул — не ранее 21 сентября 2022 года. Для других категорий действуют свои даты.
По кредитным картам и другим договорам с лимитом кредитования льготный период не может начинаться раньше дня обращения заемщика к кредитору.
Как начисляются проценты
Правила зависят от вида кредита.
По потребительским кредитам и займам проценты за период каникул рассчитываются исходя из 2/3 среднерыночного значения полной стоимости потребительского кредита, установленного Банком России на дату обращения, но не выше ставки, предусмотренной договором.
По ипотечным кредитам проценты начисляются по договору, а платежи, которые должны были быть внесены в период каникул, переносятся на более поздний срок.
Для кредитов и займов, связанных с предпринимательской деятельностью ИП, применяются предусмотренные законом правила расчета процентов. Для некоторых потребительских кредитов участников СВО действует специальное правило: начисленные за период кредитных каникул проценты после их окончания не подлежат уплате в случаях, предусмотренных законом.
После окончания льготного периода кредитор составляет новый график платежей.
Как погашать кредит после каникул
Заемщик может выбрать: уменьшить платежи или взять отсрочку на всю сумму и ничего не платить.
По завершении льготного периода срок кредита продлевается, а ежемесячные платежи не меняются. То есть заемщик погашает как обычно, но продолжает платить после первоначально установленной даты — так как был перерыв.
В каком случае кредиты списываются полностью
Если военнослужащий погиб или умер от ран из-за участия в специальной военной операции. Или он получил инвалидность первой группы. Причинно-следственную связь должна установить врачебная комиссия.
У членов семьи погибшего тоже прекращаются кредитные обязательства.
Для части мобилизованных и военнослужащих, которые не ранее 1 мая 2026 года заключили контракт с Вооруженными силами минимум на год для выполнения задач СВО, а также для их супругов могут прекратить просуженные или уже переданные на исполнение кредитные долги до 10 млн рублей. Для этого судебное решение, исполнительный документ или исполнительное производство должны появиться до 1 мая 2026 года.
Может ли банк отказать в кредитных каникулах при мобилизации
Да, но только если не соблюдаются условия: например, заемщик предоставил копию повестки, но Минобороны не подтвердило мобилизацию. Тогда заемщику направят отказ, кредитные каникулы не предоставят, а долг за прошедший период придется погасить.
Если условия соблюдаются — то есть заемщик с ипотекой на самом деле мобилизован или стал добровольцем, — отказать банк не может. Даже если не придет подтверждение, считается, что каникулы предоставлены.
Касаются ли кредитные каникулы микрозаймов
Да, льготный период касается любых кредитов и займов, если кредитор профессионально занимается их выдачей. Это может быть не только банк, но и микрофинансовая организация.
Можно ли получить кредитные каникулы без заявления
Нет, автоматически они не предоставляются. Заемщик должен обратиться к кредитору.
Можно ли взять отсрочку по ипотеке с господдержкой
Да, по ипотеке с господдержкой, с использованием маткапитала и после рефинансирования. И по льготным кредитам, и по картам с беспроцентным периодом — тоже.
Если уже открыто исполнительное производство
Оно будет приостановлено.
Что будет с начисленными неустойками и штрафами
Во время кредитных каникул неустойка за просрочку не начисляется.
Если мобилизованному она начислена ранее, ее пока что нельзя взыскать принудительно: исполнительные производства приостанавливаются. То есть сумма замораживается.
Новости, которые касаются всех, — в нашем телеграм-канале. Подписывайтесь, чтобы быть в курсе происходящего: @tinkoffjournal.