Как я к 30 годам создал капитал в 14 млн и сервис для инвесторов, не имея высшего образования
В потоке «А как инвестировать» читатели рассказывают, как и куда они вкладывают деньги.
А еще таких историй много в социальной сети Пульс, где инвесторы делятся своими стратегиями и лайфхаками. Путь к финансовой свободе герой этого материала начал с пункта выдачи, который открыл на взятые в долг 100 000 ₽. Выстроив сеть, он продал убыточные точки и вложил деньги в ценные бумаги. За год Кирилл собрал капитал 14 млн рублей, который приносит более 160 000 ₽ в месяц. Герой рассказал, откуда берет 600 000 ₽ на ежемесячные инвестиции, почему его портфель на 80% состоит из облигаций и как он создал собственный сервис для рантье с помощью нейросети.
Это история из Сообщества. Редакция задала вопросы, бережно отредактировала и оформила по стандартам Журнала
Предыстория
Меня зовут Кирилл, в Пульсе меня знают как MAKK1NTOSH. Мне 30 лет, я из небольшого города на севере России. Образование у меня неполное среднее: после девятого класса поступил в техникум, но в первом же полугодии меня отчислили. Я вернулся в школу, в 10 класс, а в середине 11 ушел окончательно, так и не доучившись: было неинтересно.
В 18 лет ушел в армию, а после возвращения в 2015 году устроился администратором на автомойке — получал 1 000 ₽ за смену с 08:00 до 00:00. Параллельно подрабатывал диджеем за 2 000 ₽ за сет и вел четыре группы в соцсетях за 20 000 ₽ в месяц. Тяжело становилось, когда смены на мойке выпадали на выходные: заканчивал 16-часовую смену, к часу ночи ехал в клуб, а к восьми утра снова был на мойке. Жил на три дохода. Выручало, что родители предоставили квартиру. Без их поддержки я бы не вытянул — и очень благодарен им за это.
В 2019 году я ушел с автомойки и устроился в веломагазин. Платили 35 000 ₽, график с десяти до семи, пятидневка, а сам магазин — в соседнем доме. После 16-часовых смен — другое качество жизни. Там же взял подработку: вел группу магазина во «Вконтакте» за 5 000 ₽ в месяц.
А когда из-за пандемии магазины начали закрываться, я вызвался сделать сайт — чтобы продавать велосипеды и остальные товары через интернет. Получил за него 15 000 ₽.
Какой кредит выбрать? Сравните в таблице ✍️
Внесите предложения разных банков в одну бесплатную таблицу. Сравните условия и выберите кредит, который вам подходит.
Бизнес
В 2020 году, когда еще работал в веломагазине, я открыл пункт выдачи заказов Ozon. Деньги на открытие — около 100 000 ₽ — взял в долг у отца, вернул в течение двух месяцев.
С арендодателем удалось договориться об отсрочке обеспечительного платежа и арендных каникулах — это позволило открыться с минимальными вложениями. На 100 000 ₽ я сделал ремонт в помещении и заказал минимальный набор мебели и стеллажей, а вывеску и брендированные материалы Ozon прислал бесплатно.
Довольно быстро я понял, что могу уволиться из веломагазина и полностью уйти в предпринимательство. К тому моменту у меня было две точки. Совмещать было тяжело: я постоянно просил отпустить меня пораньше или разрешить прийти позже — то надо было самому открыть смену в ПВЗ, то провести собеседование. СММ тоже пришлось бросить: времени на это не осталось.

Несколько пунктов мы открыли вместе с отцом. В 2022 году я познакомился с предпринимателем, у которого тоже было несколько ПВЗ. Мы объединились: открыли ООО и стали активно расширять сеть — на пике у нас было около 30 точек на двоих. Позже ООО мы закрыли, а точки разделили между собой.
Пункт зарабатывает процент с выданных заказов, и после аренды и зарплат маржа хорошей точки может достигать 50%. Но в 2024—2025 годах рынок перегрелся: ПВЗ открывались буквально в каждом доме. Практика показала, что выживают точки, открытые первыми: туда люди ходят по привычке.
В 2025 году я закрыл большую часть нерентабельных пунктов, осталось 18. В 2026 продал еще шесть, чтобы снизить риски, а вырученные деньги переложил в облигации. Сейчас у меня 12 пунктов — три Wildberries и девять Ozon, — в сети 40 сотрудников. Бизнес кормит и меня, и портфель: живу на доход с ПВЗ и все, что остается после расходов, уходит на брокерский счет. По плану это 600 000 ₽ в месяц.

Начало инвестирования
В 2021 году я прочитал книгу Александра Фридмана «Пожиратели времени. Как избавить от лишней работы себя и сотрудников», и она перевернула мой подход к управлению: я научился делегировать и постепенно передал команде все операционные задачи. Свободного времени стало полным-полно. И тут я понял главное: время — единственный ресурс, который нельзя заработать заново. Деньги можно. Портфель для меня — способ закрепить свободу навсегда: жить не с оборота точек, которые завтра могут стать нерентабельными, а с капитала, который платит сам.
Первый брокерский счет я открыл в июле 2021 года — начал с пары тысяч рублей. Покупал все подряд, как типичный новичок: «Газпром» ($GAZP), Сбер ($SBER), фонды. Купил даже одну акцию американской авиакомпании Spirit Airlines за 28 $ (2 424 ₽), до сих пор не помню зачем. В этом году она обанкротилась. К февралю 2022 года я успел завести на счет около 220 000 ₽. Момент оказался не самым удачным: рынок рухнул, а часть денег — около 45 000 ₽ в фондах FinEx — заморозили. Я думал, что фонд — это очень удобно: диверсификация по всему миру, низкие комиссии, «купил и спишь спокойно». Но спал я недолго. Замороженный счет до сих пор висит у меня в приложении с −35%.
Рынок закрылся, было страшно и непонятно, наладится ли ситуация вообще. Поэтому после заморозки я забросил инвестиции и вернулся к ним только в 2025 году. Оглядываясь назад, понимаю: в 2022 году я просто запаниковал. И зря: рынок восстановился, а я, забросив все, в этом восстановлении не участвовал. Теперь знаю, что паника на рынке — это не сигнал бежать, а время лучших цен.
Если поначалу я покупал все подряд, то возвращался уже по-другому, без спешки. Первые месяцы 2025 года покупал только фонд на золото : присматривался. А в июне за пару дней собрал основу портфеля — акции и корпоративные облигации. С тех пор из рынка не выходил ни на день.
Стратегия тогда была такой: 40% акций, 60% облигаций, купоны реинвестировать в акции. Исторически акции на длинном горизонте приносят больше, чем облигации, по всем учебникам основную ставку положено делать на акции. Но идти в них целиком после опыта 2022 года я не хотел, поэтому разделил: 60% облигаций — как устойчивая база, 40% акций — как двигатель роста. А купоны реинвестировать в акции я собирался ровно потому же: облигации виделись мне станком, который сам себя обслуживает и производит деньги, а деньги, в свою очередь, должны были уходить в более доходную часть. Получалась красивая конструкция — предсказуемый поток питает рост.
Но рынок сам расставил все по местам. Акции приносили мне в основном минусы. Я покупал их в расчете на рост цены, а не ради выплат. В итоге на «Самолете» ($SMLT) потерял 360 000 ₽, на $X5 — около 150 000 ₽, $OZON и сейчас в глубоком минусе. А облигации все это время просто платили купоны — каждый месяц, независимо от новостей и настроения рынка.
Я понял, чего на самом деле хочу от рынка: не угадать «иксы» , а получать предсказуемый денежный поток.
Акции не продаю, но и не докупаю: мозг противится. Все новые деньги идут в облигации. Сейчас в портфеле около 80% облигаций. Акции — это обещание. Рост возможен. Дивиденд зависит от совета директоров, его можно отменить. А облигации — это обязательство: 16,3% годовых, зафиксировано на годы. Купон — это тоже обязательство эмитента, по расписанию. Каждая выплата реинвестируется и платит снова. Не покупаю обещание, пока рядом продают обязательство.
Фондам дал второй шанс — держал «Пассивный доход» ($TPAY). Честный фонд, кстати: один из немногих, кто реально платит доход на счет каждый месяц, а не копит внутри. И все равно я ушел в точечные облигации.
Причины простые: купон известен до рубля и до даты, могу открыть календарь и увидеть свою «зарплату» на год вперед. У фонда выплата плавает. У облигации есть погашение по номиналу в день, когда мне обязаны вернуть тело. У фонда погашения нет, только рыночная цена пая. Состав портфеля облигаций я выбираю сам. Не нравится эмитент — его в моем портфеле нет. В фонде берешь корзину как есть. И главное: чем меньше прослоек между мной и деньгами, тем крепче сон. Управляющая компания фонда — это дополнительный фактор риска, мало ли что с ней случится.
С каждого поступления денег я первым делом пополняю брокерский счет. По плану инвестирую 600 000 ₽ в месяц. По факту за последний год в среднем выходило 842 144 ₽ в месяц — сюда попали, кроме прочего, деньги от продажи шести ПВЗ. C июля пополнения скромнее: ремонт в квартире и на даче требует больших вложений. За последние три месяца в среднем получилось 357 645 ₽.
На 15 сентября в портфеле 14,32 млн рублей. Структура простая:
- Облигации — 11,14 млн, 78% портфеля, 23 выпуска.
- Акции — 2,75 млн, 19%, девять бумаг.
- Цифровые финансовые активы Binnopharm — 433 000 ₽, 3%.

Расскажу, во что я не вкладываюсь.
Крипта. Пробовал TON, монету экосистемы Telegram, и даже заработал на ней около 50 000 ₽. Но эмоциональные качели не понравились. Я вышел в плюс и больше не возвращался. Криптовалюта ничего не платит — весь результат построен на надежде продать дороже.
Золото. Продал его в октябре 2025 года, вышел в плюс на 27%. Росло красиво, но не платило ничего. Это актив на рост, а не на доход.
Акции компаний США. Замороженные с 2022 года держу как памятник уроку — не потому, что верю в разморозку, а чтобы помнить, чем заканчивается вера в «прослойку» между мной и активами.
Акции с плечом под дивидендный гэп . Плечо — это должник с дедлайном, который не дает спать спокойно. Я это проверил на себе. В начале 2026 года решил взять акции $X5 с плечом под закрытие дивидендного гэпа. Идея казалась беспроигрышной: после выплаты дивидендов акции должны были восстановиться. Но цена не росла, а сползала вниз. Я усреднялся — докупал на каждой просадке, шесть раз доносил деньги на счет, на пике держал позицию почти на 2,7 млн с плечом. Из-за плеча я был вынужден постоянно следить за котировками — и вот это оказалось самым тяжелым: я, человек, который строит портфель ради спокойствия, сидел и обновлял график. Потом Т-Банк понизил рекомендацию по бумаге, и она упала еще сильнее. Я подержал немного — и закрыл все, зафиксировав около 150 000 ₽ убытка.
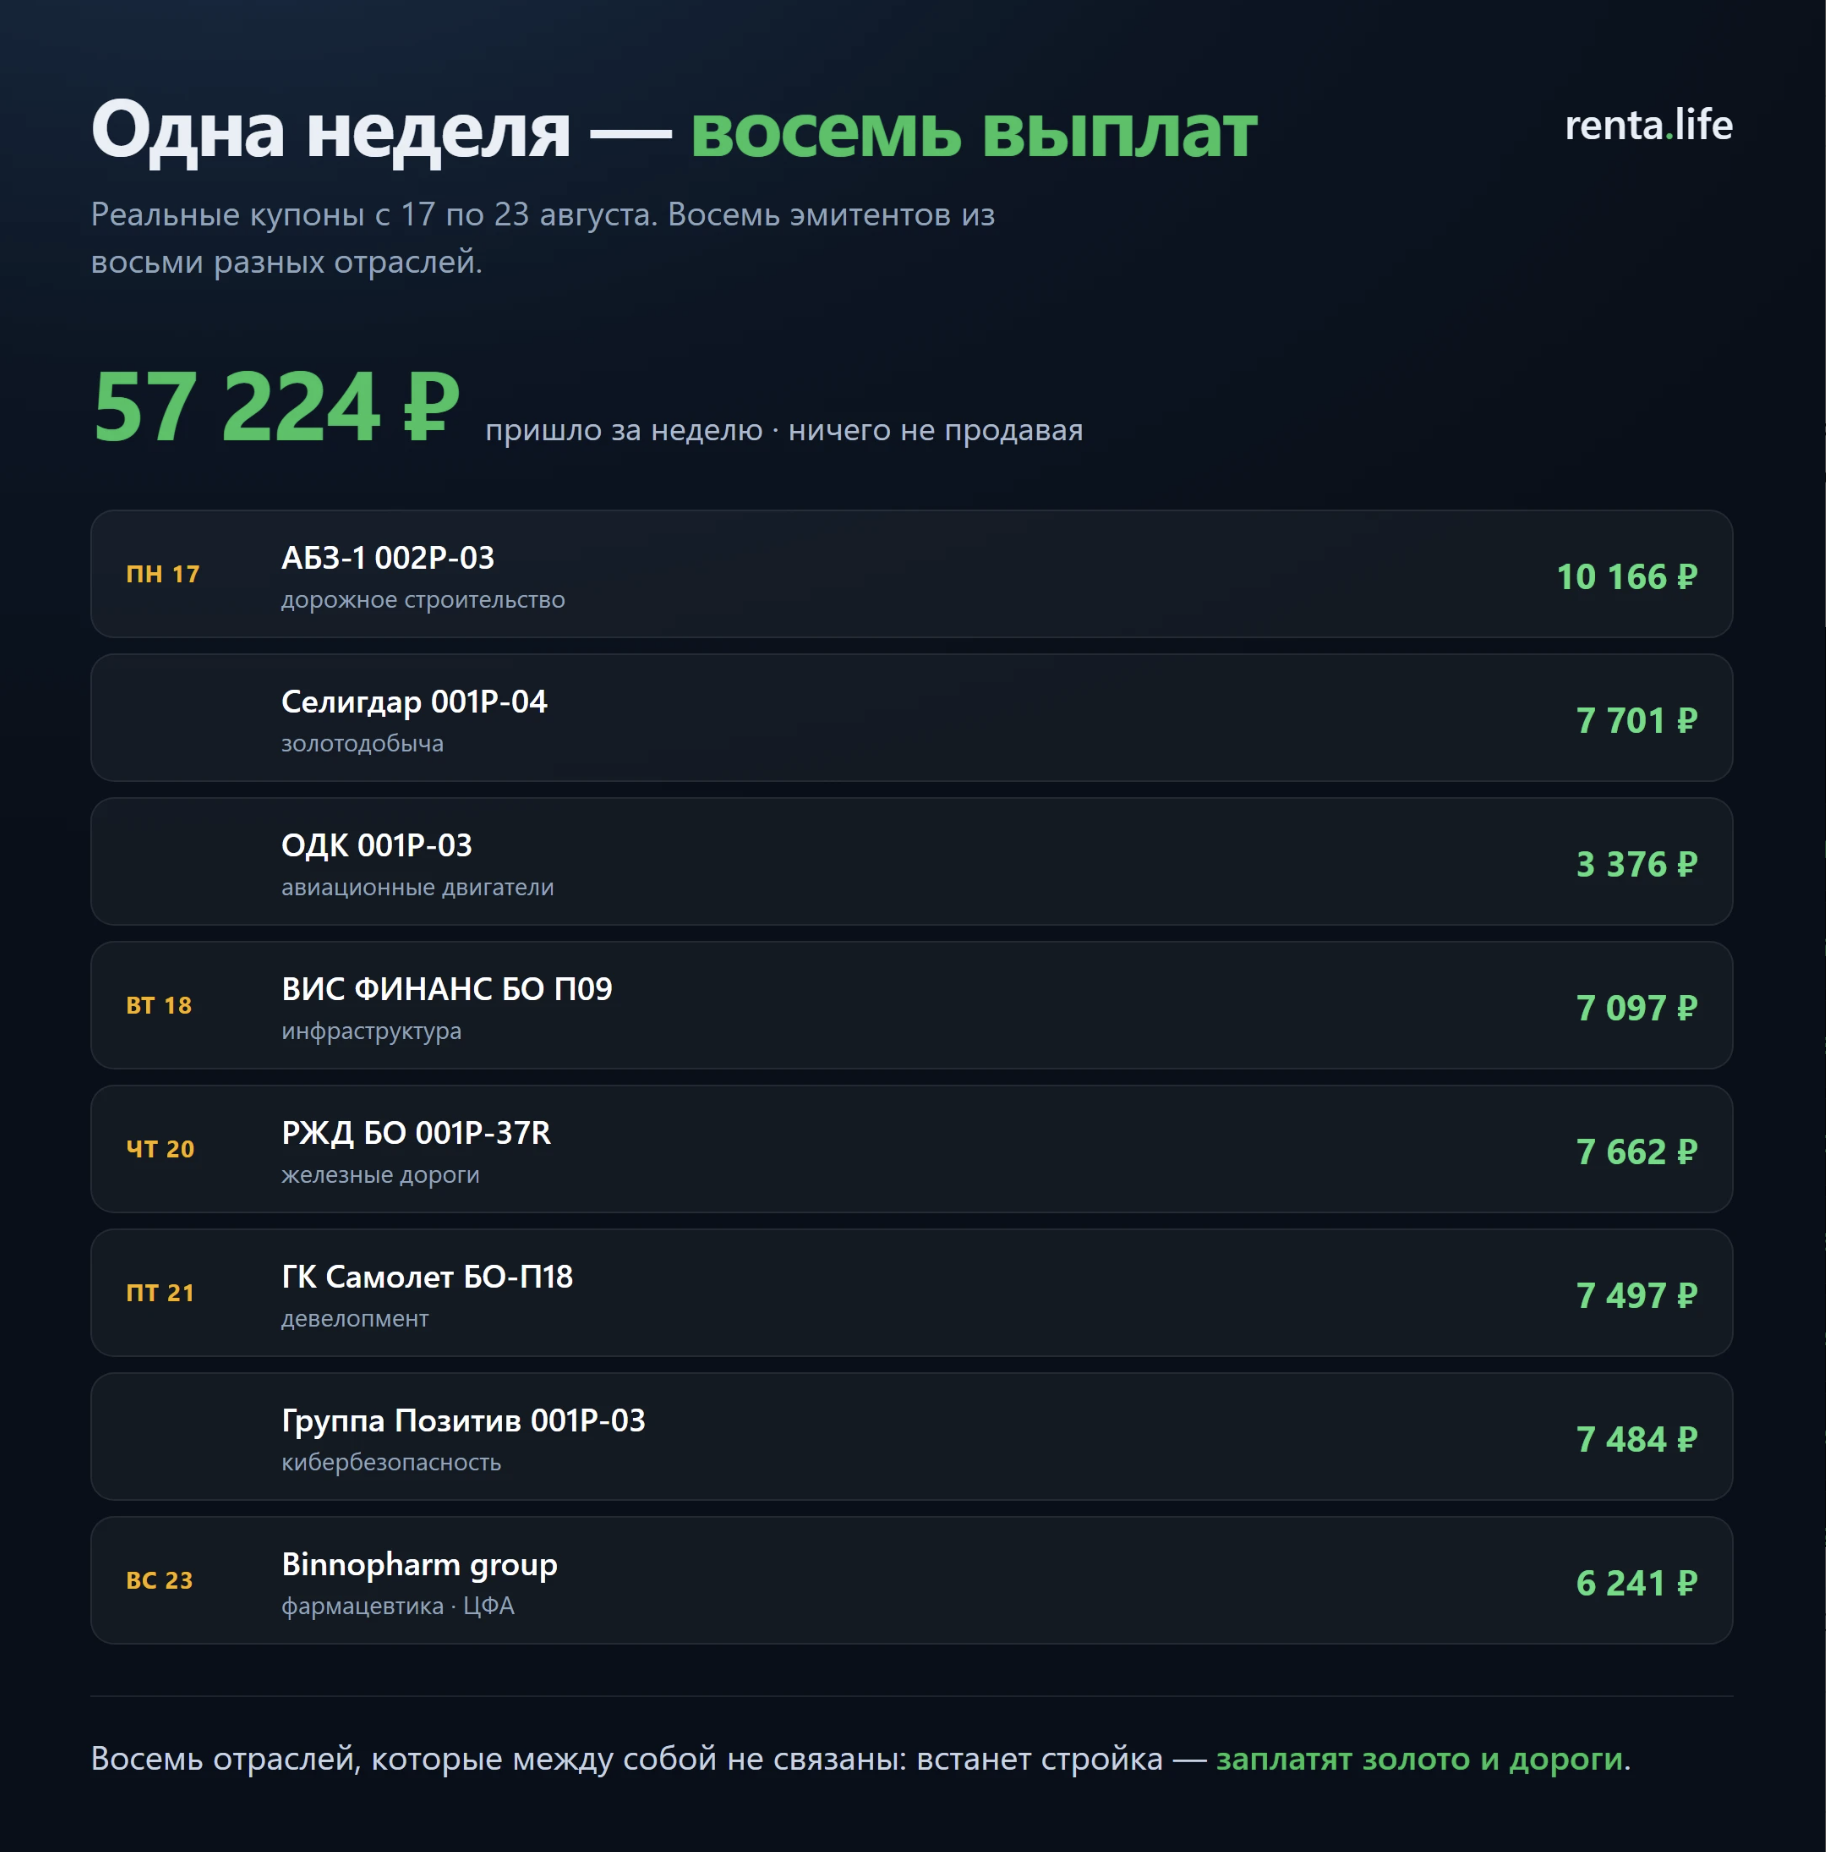
После всех этих исключений осталось 23 выпуска облигаций и девять дивидендных акций, которые приносят примерно 165 000 ₽ в месяц купонами и дивидендами — каждый месяц, в любую погоду.
Стратегия
Системно я не учился нигде, у меня и со школой не сложилось. Из книг могу назвать одну — «Принципы экономики. Классическое руководство» Томаса Соуэлла. Книга понравилась, но прочитал только половину: теория мне быстро надоедает. В основном разбирался во всем сам: появлялся вопрос — искал ролики и статьи под него. Из блогеров выделю InvestFuture. Но главным учителем оказался сам рынок: заморозка 2022 года и собственные ошибки научили меня больше, чем любая книга. Опытным путем я выработал для себя два главных правила.
Один эмитент — не больше 5%. Это правило родилось из ошибки. В 2025 году я увидел у «АФК Система» ($AFKS) высокий купон и рассудил просто: раз эмитент платит больше всех — вложу в него побольше. Набирал позицию с июня, к ноябрю она доросла до миллиона рублей — притом что остальные эмитенты были у меня примерно по 300 000 ₽. Купон радовал: на пике эта позиция приносила 17 000 ₽ в месяц.
Но через пару месяцев я остыл и посмотрел трезво: высокий купон — это не щедрость, а плата за риск, у «Системы» большая долговая нагрузка. Держать самую большую позицию портфеля в самом закредитованном эмитенте — странная идея для человека, который строит стабильный пассивный доход. В феврале 2026 года я продал большую часть — 540 бумаг примерно на 580 000 ₽ — и оставил около 400.
Исключение только для ОФЗ. Если государство перестанет платить по своим бумагам, диверсификация внутри российского рынка уже не спасет. ОФЗ занимают 17% моего портфеля.
Самая крупная корпоративная позиция у меня меньше 4%. Дефолт любого эмитента будет неприятностью, но не катастрофой — и я сплю спокойно.
Не продавать. В Америке у рантье есть железный принцип: снимай с портфеля 4% в год — и его хватит минимум на 30 лет. Но там рантье живет продажей: дивиденды копеечные, поэтому свои 4% он каждый год выкраивает, отрезая от портфеля кусочек.
Русская версия правила 4% — не продавать вообще. Наш рынок платит живыми деньгами столько, сколько американцу не снилось. Летом я считал суммы за последние 12 месяцев: купоны — 910 983 ₽, дивиденды — 174 387 ₽, итого — 1 085 370 ₽ выплатами при портфеле на тот момент 12,9 млн. Это 8,4% годовых деньгами на счет. Правило 4% разрешило бы снимать 43 000 ₽ в месяц, продавая бумаги. Мой портфель в последнем квартале присылал в среднем по 165 000 ₽ — и не продано ни одной бумаги. Капитал платит сам, излишек идет на реинвест.
Если и продаю бумаги, то не ради денег, а ради качества портфеля: сократить перекос, закрыть неудачные позиции в акциях.
Еще расскажу, как выбираю, что купить. В случае с облигациями захожу в раздел «Подбор бумаг» в своем сервисе и выставляю фильтры:
- Кредитный рейтинг — не ниже А−. Качество эмитента — первый критерий: доходность не имеет смысла, если деньги не заплатят.
- Валюта — рубли.
- Без амортизации — при снижении ставки она невыгодна. К тому же она возвращает тело по частям и ломает мне планирование: я хочу знать, что в конкретном году ко мне вернется конкретная сумма, а не размазанные ручейки.
- Тип — корпоративные.
- Купоны — желательно ежемесячные, 12 раз в год.
- Без флоатеров — плавающий купон при снижении ставки будет падать вместе с ней. Срок — от трех лет, смотрю на свою лестницу погашений. О ней расскажу ниже.
- Оферта — предпочтительно без нее. Не хочу караулить даты: после оферты эмитент может поставить купон 0,01% и, если ты проспал заявку, бумага превратится в пустышку.
- Ставлю две галочки: «без субординированных» , потому что их будут возвращать в последнюю очередь, и «без бессрочных».
Один живой пример отбора. Под фильтры попало пять бумаг. Два выпуска РЖД и выпуск «ВИС-финанса» отпали по правилу 5%: их доли у меня уже выше нормы. Остались две бумаги на сравнение. «Газпром-нефть» ($RU000A10BK17) давала 16,4% к погашению, но купон всего 1,64 ₽ — дисконтная бумага, основная доходность придет возвратом тела в 2030. А ПГК ($RU000A10EYV6) давала 17,7% к погашению, купон 12,66 ₽ каждый месяц, рейтинг АА, погашение 09.09.2029 — ровно ступенька лестницы. Я выбрал ПГК: мне нужен ежемесячный поток, а не обещание денег через пять лет.
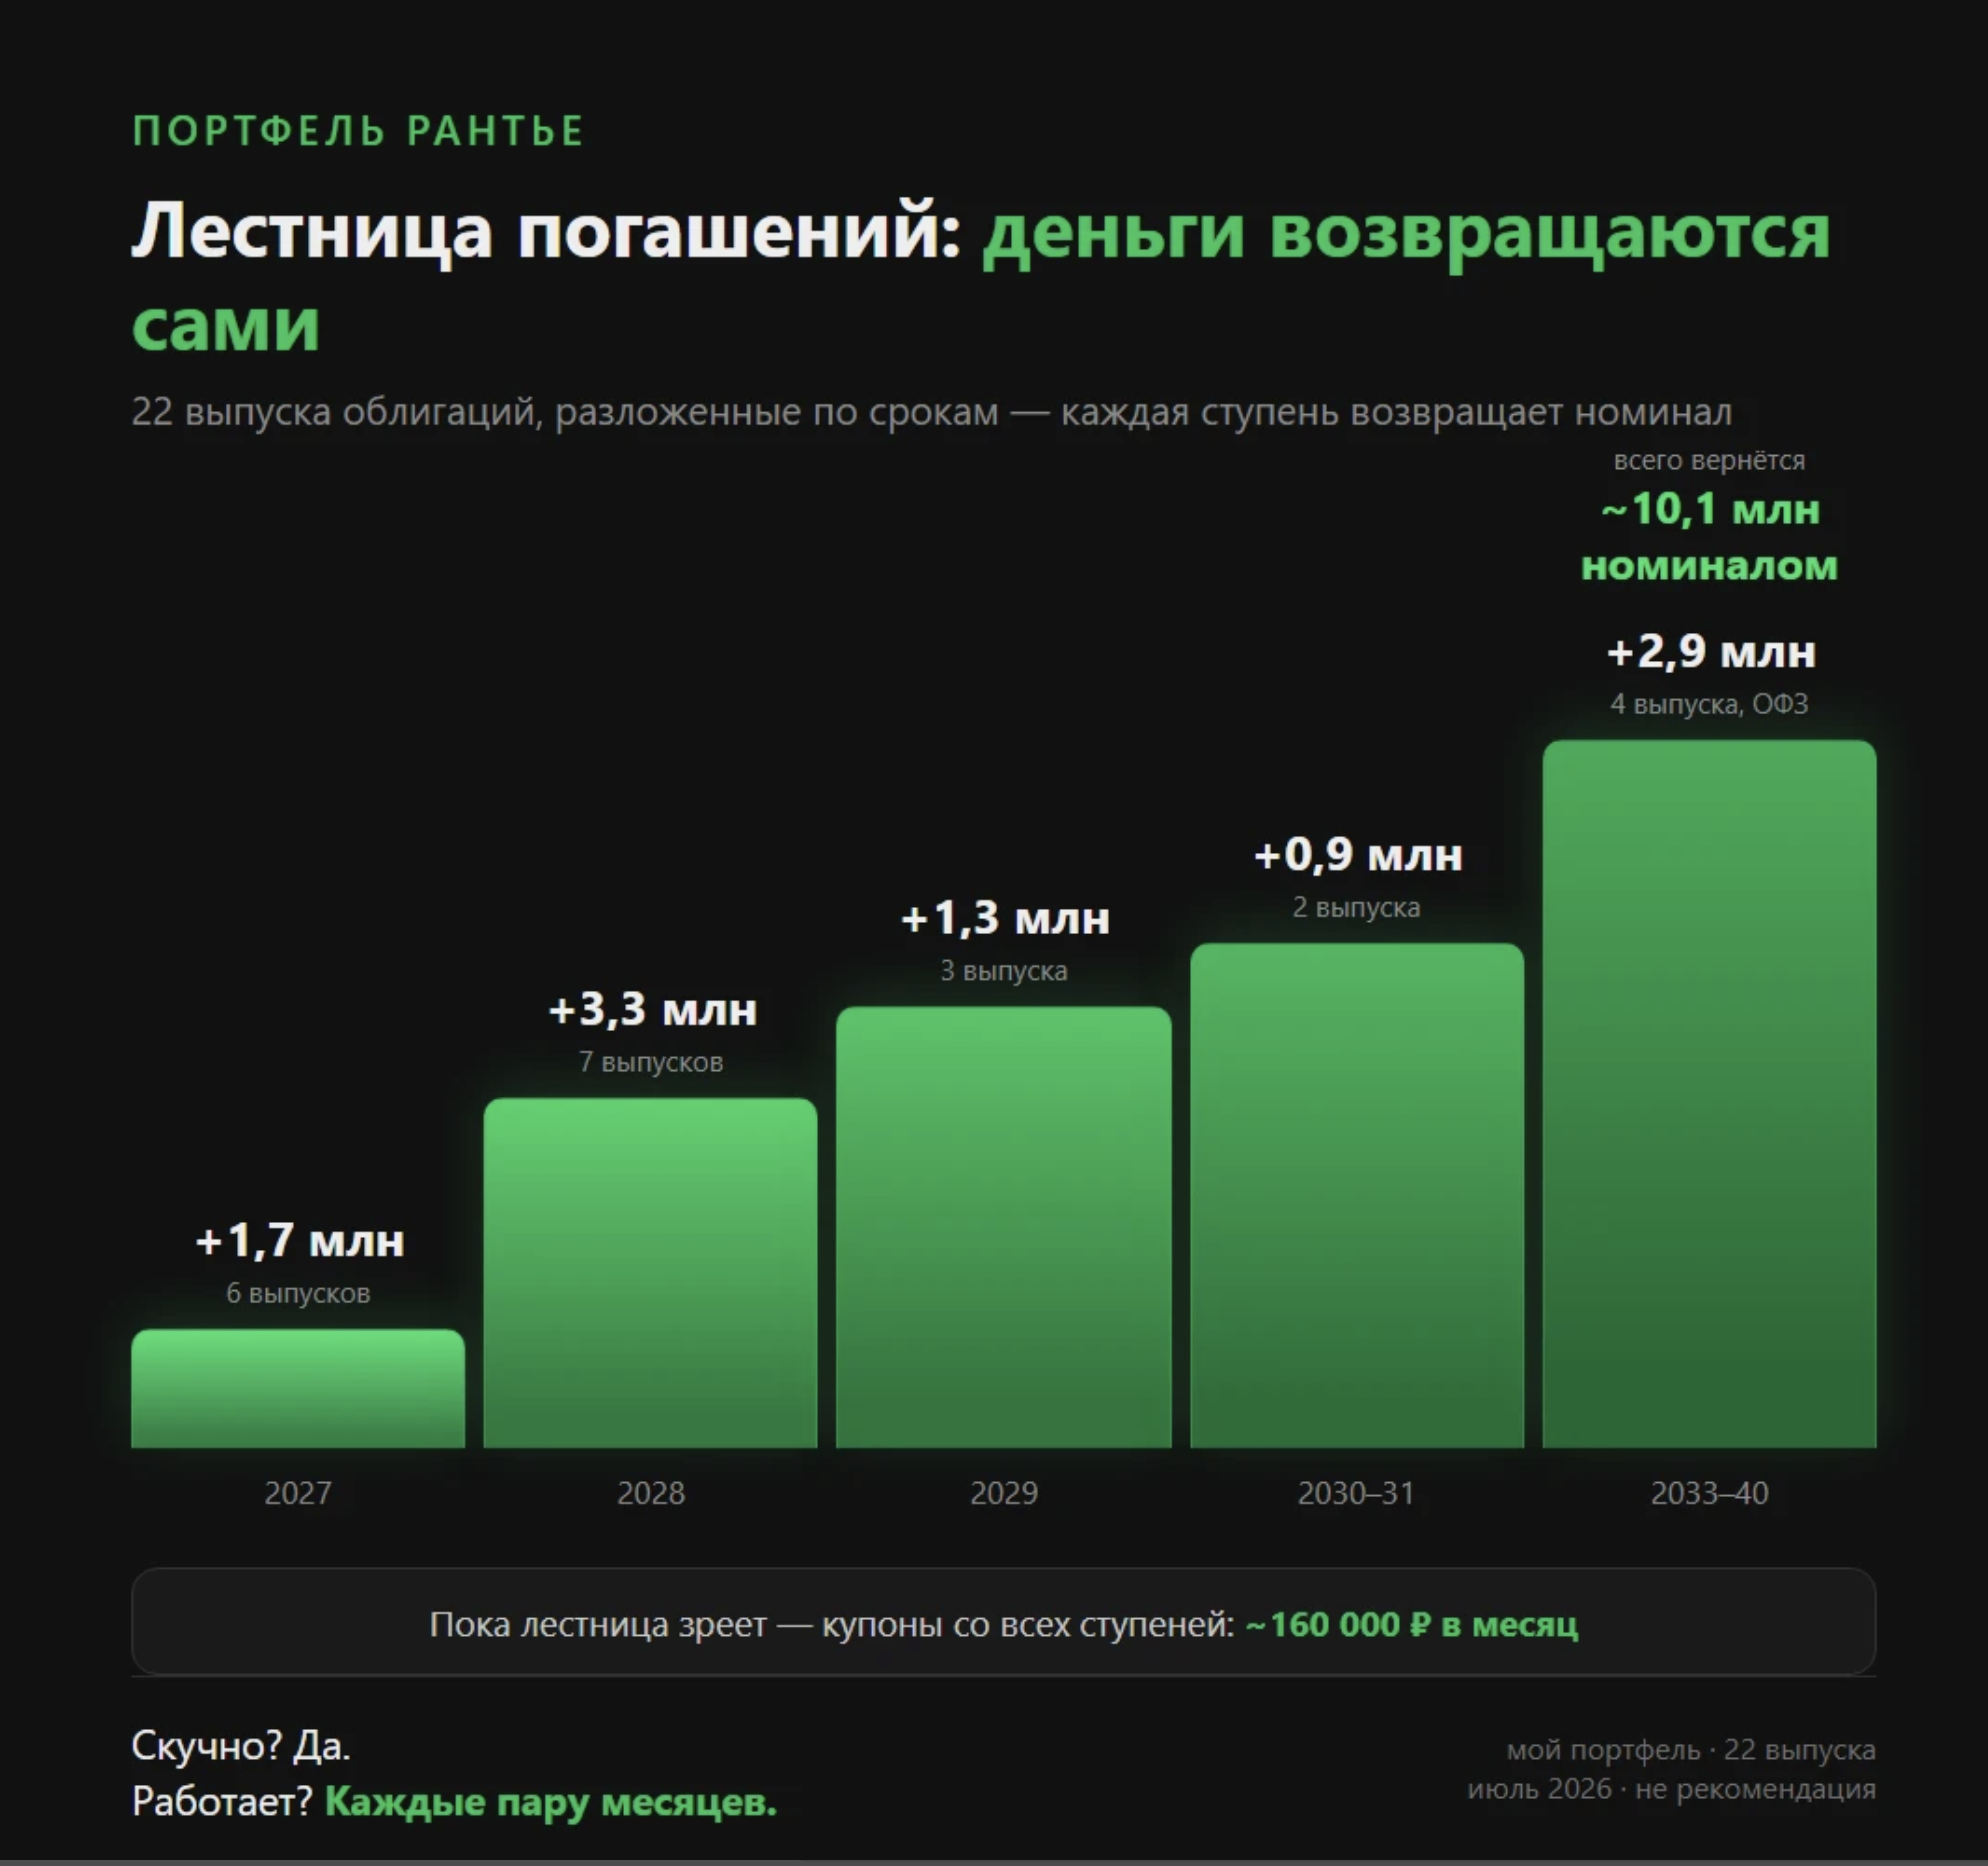
Теперь о лестнице погашений. Первые ступени заняты корпоративными облигациями с ежемесячными купонами, на которые я живу. Дальние — длинными ОФЗ, купленными дешевле номинала: они дают доход на снижении ставки. Сроки погашения многих облигаций приходятся на 2028 год, поэтому сейчас ищу выпуски с погашением в 2029—2030.
У корпоративных облигаций я выбираю эмитента — рейтинг, долг, отрасль. У ОФЗ эмитент один, выбирать не из чего. Выбираешь ты на самом деле две вещи: тип выпуска и срок. ОФЗ-ПД с постоянным купоном — мой выбор.
Сейчас у меня три выпуска, и у каждого своя работа:
- ОФЗ 26252, погашение в 2033 ($SU26252RMFS5) — ставка на рост тела: цена 87,8%, доходность 16,8%, 12 пунктов дисконта доедут до номинала за семь лет.
- ОФЗ 26247, погашение в 2039 ($SU26247RMFS5) — дополнительные месяцы выплат: платит в мае и ноябре, закрыла два пустых месяца в календаре.
- ОФЗ 26254, погашение в 2040 ($SU26254RMFS1) — самый живой денежный поток: цена 85,6%, купонами 15,15% годовых, почти 130 ₽ на бумагу в год.
Неочевидный бонус — налоги. Купоны облагаются 13% всегда. А вот доход с тела при владении бумагой от трех лет освобождается от НДФЛ по льготе долгосрочного владения. У длинной дисконтной ОФЗ заметная часть доходности безналоговая, если не дергаться.
Создание собственного сервиса
Долгое время я вел аналитику портфеля в Intelinvest, а когда в 2025 году начал всерьез подбирать облигации, делал расчеты в «Экселе». В начале 2026 года товарищ рассказал мне про Claude Code — инструмент разработки с помощью искусственного интеллекта. Первой идеей был не инвестиционный сервис: я написал программу для управления своей сетью пунктов выдачи — Pvzeshka.
А дальше я посмотрел на Intelinvest другими глазами. Мне не хватало аналитики по облигациям — сервис заточен больше под акции, — и для меня он был слишком сложным и перегруженным. Теперь я знал, как разрабатывать, и решил написать свою программу, подходящую именно под цели рантье.
Писать код я сел 9 мая 2026 года. Уже к концу первого дня у прототипа были живые цены, портфель с прибылью, календарь выплат и поиск облигаций. А 12 мая — через три дня — сервис renta.life уже крутился на сервере, и в нем появился первый пользователь — мой отец.
Я не пишу код сам — ставлю задачи искусственному интеллекту, проверяю результат глазами обычного пользователя и говорю, что исправить. По сути, я заказчик и тестировщик собственного продукта, а нейросеть — вся команда разработки сразу.
Практически каждый день я дорабатываю программу. Для меня это стало новым хобби: я могу заниматься этим с тем же удовольствием, с каким другие собирают модели или ходят на рыбалку. Думаю, «готовым» сервис не будет никогда, и меня это устраивает: живой продукт должен расти вместе с запросами пользователей.
Большим плюсом своего сервиса считаю, что у нас есть не только календарь выплат, но и календарь погашения облигаций. Недавно появился раздел «Покрытие» — он показывает, насколько выплаты с портфеля уже закрывают твои расходы. А в разделе «Цель» есть калькулятор инвестиций, симулятор Монте-Карло и расширенная аналитика всего пути к своей сумме. Каждое утро сервис присылает сводку в «Телеграм»: какие выплаты придут сегодня и что уже в пути. А тем, у кого несколько брокеров, не нужно ничего вести руками: отчеты Сбера, ВТБ, «Альфы» и БКС загружаются автоматически и весь капитал виден в одном месте.
На начало сентября в сервисе зарегистрировано 254 человека, из них около 180 заходили в кабинет за последний месяц. Для проекта, которому четыре месяца и который я нигде не рекламировал, кроме своего блога в Пульсе, считаю это хорошим стартом.
Две недели полного доступа даются бесплатно без урезанных функций, а дальше подписка — 399 ₽ в месяц или 2 990 ₽ в год. Никаких тарифов «про» и «премиум»: функции одни для всех.

О заработке говорить рано, за все время существования сайт принес 40 269 ₽. Но есть деталь, которой я горжусь: годовых подписок у меня больше, чем месячных, — 12 человек против 10. Люди платят на год вперед сервису, которому четыре месяца, — для меня это главный показатель доверия, важнее самой выручки. Один мой ПВЗ приносит больше за месяц. Но у сайта и не было задачи меня кормить — он окупает свое содержание, радует пользователей и растет. Как и в инвестициях, я тут играю вдолгую.
Главная статья расходов — искусственный интеллект: подписка на Claude Code обходится в 13 000—24 000 ₽ в месяц. Все остальное — сервер, домен, комиссии с платежей — около 3 000 ₽ в месяц.
Скоро запущу мобильное приложение, оно уже готово и проходит модерацию в RuStore. Еще в планах публичные портфели, поддержка большего числа брокеров, углубление аналитики по облигациям — и дальше по запросам пользователей.
Результаты и выводы
За год с небольшим я завел на брокерские счета более 14 млн рублей. Итоговый результат со всеми выплатами — плюс 40 000 ₽. Если бы я все эти деньги просто положил на вклад, сегодня у меня было бы больше, чем в портфеле. Но доход облигации зашит в будущее — купоны и возврат номинала по бумагам, которые я покупал дешевле 1 000 ₽. Сейчас этих будущих выплат в портфеле около 6,3 млн, и они уже фиксированы, а не зависят от рынка. Вклад же имеет ограниченный срок, он закончится, и открывать новый придется по ставке того дня.
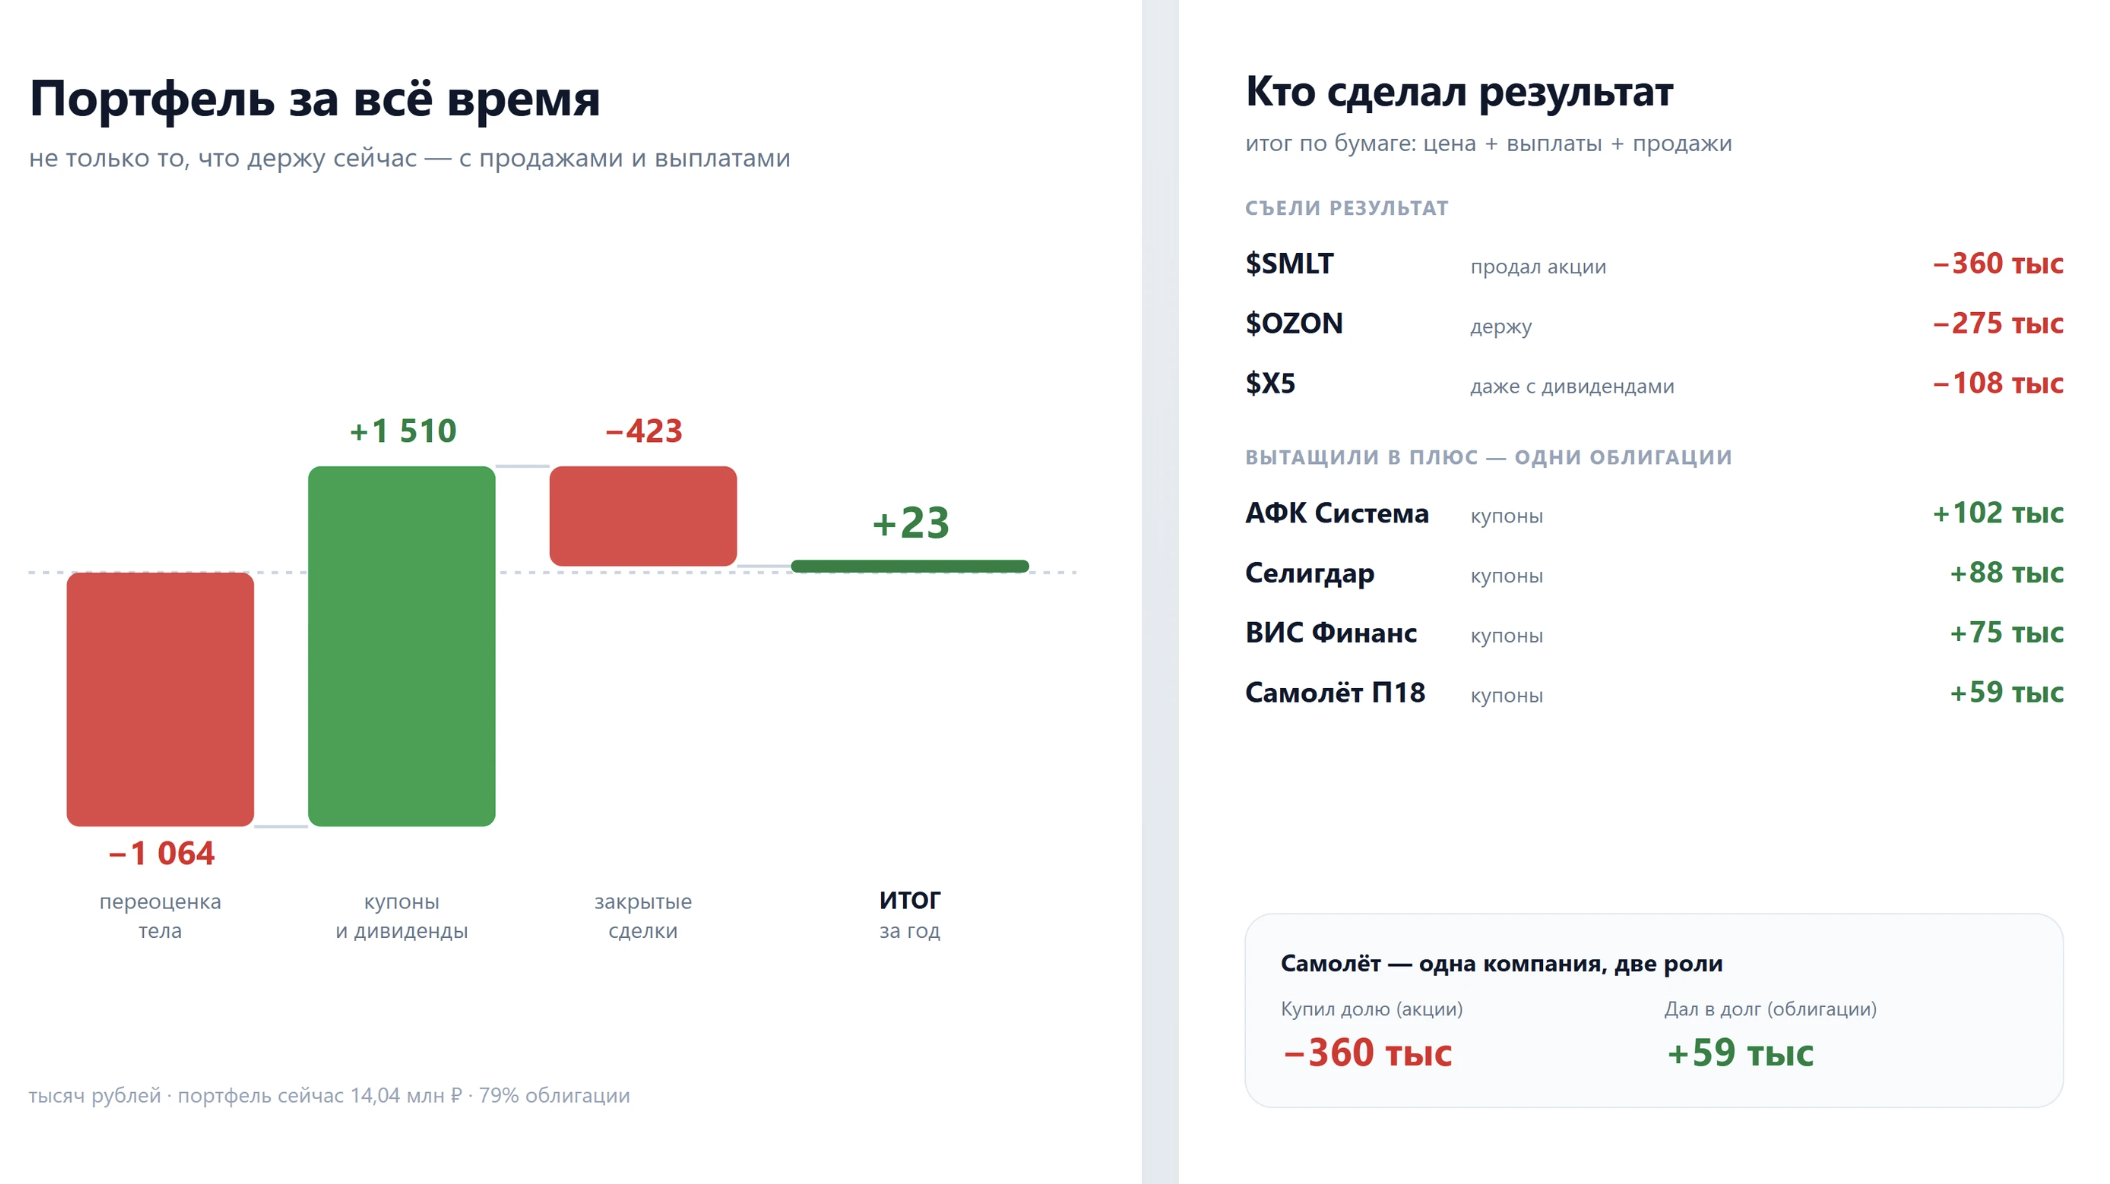
За это же время мне пришло живыми деньгами 1 466 374 ₽ — купоны и дивиденды, по расписанию, каждый месяц. Арифметика простая: выплаты +1,47 млн рублей. Бумажный минус открытых позиций −918 000 ₽ почти весь сидит в акциях. Закрытые сделки: всего −423 000 ₽, главная боль — «Самолет» ($SMLT), о котором я писал выше. Комиссии и издержки −78 000 ₽. Итог по счету +40 045 ₽. Небольшая разница со слагаемыми — это накопленный купонный доход по сделкам, который платишь при покупке облигаций и получаешь при продаже.
Портфель в плюс вытаскивают облигации, показательная история — «Самолет». Его акции забрали у меня почти 360 000 ₽, а облигации принесли 56 000 ₽: тело просело на 45 000 ₽, а купонов пришло на 101 000 ₽.
Одна и та же компания, но как совладелец я потерял, а как кредитор — заработал.
Волатильность портфеля — 5,7 против 25,5% у рынка. Когда рынок падает на 10%, портфель проседает на 2%. За 12 месяцев я заработал 4,4% — это меньше ключевой ставки. Я плачу доходностью за предсказуемость.
Живу я на доход от бизнеса, и у меня есть правило: любые хотелки покупаются с дохода, а не за счет тела капитала. Хочется машину получше — значит, ее должны оплатить купоны, а не продажа облигаций. Пока купоны не потянули, хотелка ждет.
Продавать ценные бумаги готов только в случае форс-мажора, проблем со здоровьем у близких. Все остальное — от «выгодно переложиться» до «страшно, рынок падает» — поводом не считается.
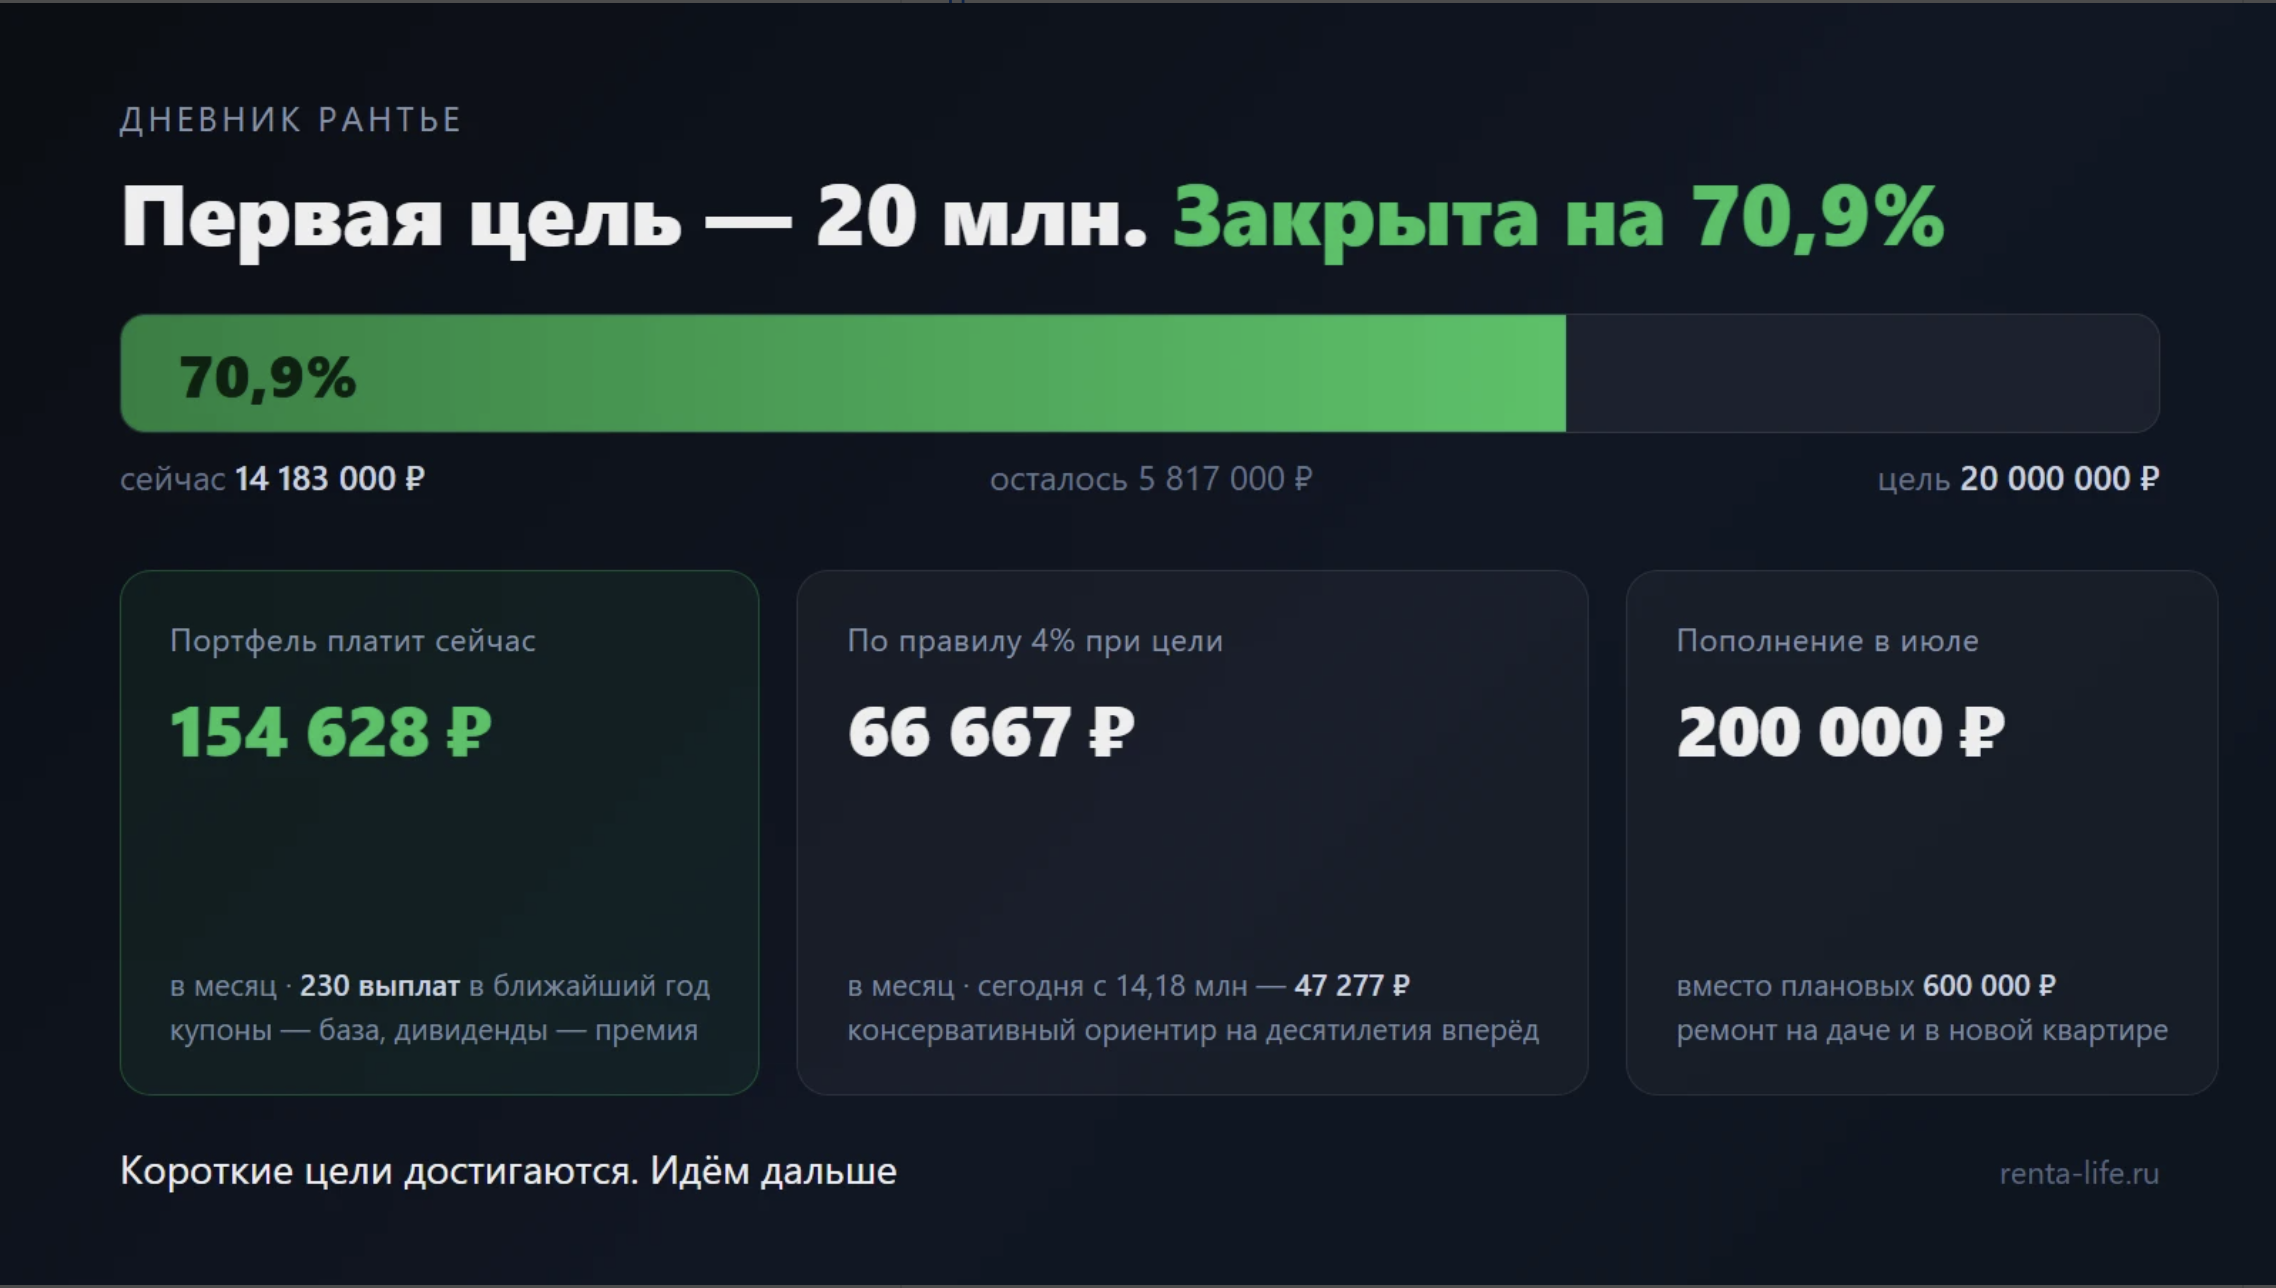
Глобальная цель одна — полная финансовая независимость за счет собственного капитала. Для меня это момент, когда выплаты с портфеля покрывают все расходы, а бизнес и любая работа становятся делом по желанию, а не по необходимости. Я трачу на себя около 160 000 ₽, выплат хватает, но в перспективе нужно 300 000 ₽: сейчас живу один, но в голове держу и будущую семью, и рост цен.
Хочу иметь 700 000 ₽ пассивного дохода в месяц. Из них 300 000 ₽ — на жизнь, а остальные 400 000 ₽ — обратно на брокерский счет. В этом весь смысл: даже когда я перестану работать, портфель продолжит расти быстрее инфляции. Пассивный доход, который весь проедаешь, со временем худеет — а мой должен толстеть.
В капитале это порядка 70 млн рублей. При доходности 11—13% годовых чистыми достигну цели в 2031 году. Если ставки к тому времени сильно упадут, сдвинусь на год, но мне это только поможет: длинные облигации, купленные дешевле номинала, на снижении ставки дорожают.
Чем займусь, когда не надо будет работать? Тем, что будет нравиться в тот момент. Интересы у меня меняются часто: когда-то я был диджеем в клубе, потом стал предпринимателем, а теперь вот написал собственную программу для инвесторов. Свобода мне нужна не для того, чтобы лежать на диване, а чтобы спокойно пробовать новое. Недавно завел телеграм-канал «MAKK1NTOSH. Облигации и путь рантье», в котором буду рассказывать о своем пути.
К налоговым изменениям я смогу адаптироваться, на геополитику не трачу нервы. Единственное, чего по-настоящему боюсь, — дефолт страны. Но избежать этого риска, живя и зарабатывая в России, невозможно. Поэтому я принял его осознанно: кроме портфеля у меня есть бизнес, недвижимость и главный актив — навык зарабатывать деньги. Если все обнулится, начну заново. Однажды я уже строил с нуля — смогу сделать это снова.