Когда пора покупать квартиру: вклады под 12% против роста цен на жилье
Аренда, покупка и продажа
12K
Фотография — Karolina Grabowska / Unsplash+

Когда пора покупать квартиру: вклады под 12% против роста цен на жилье

46
Аватар автора

Андрей Ненастьев

следит за рынком недвижимости

Страница автора

Вклады все еще дают аномальную доходность и опережают рост цен на недвижимость.

Продавцы жилья бьются за покупателей с живыми деньгами и вынуждены конкурировать не только друг с другом, но и с банками, которые предлагают без лишних проблем заработать проценты на вкладе.

Посмотрим, как развивается это противостояние и кто пока побеждает.

Что происходит с ценами на недвижимость

По данным РБК, доходность вкладов на начало августа такая:

  • на три месяца — 13,46% годовых;
  • на шесть месяцев — 13,27%;
  • на год — 12,25%.

Средняя максимальная процентная ставка по депозитам топ-10 банков составляет 12,85%  ​при официальной инфляции 6%  . Таким образом реальная доходность вкладов — около 6,8%. Это аномально высокое значение. Летом 2026 года банки даже чуть увеличили процент, несмотря на снижение ключевой ставки Центробанка.

Ставки по депозитам падают, но они все еще привлекательны и выше инфляции. Источник: ЦБ РФ

Годовой рост цен на недвижимость не превышает 10%. Так, в Москве с июля 2025 года по июль 2026 года жилье подорожало на 8,2%  . Если смотреть по сегментам, максимальный рост в столице был у типовых панельных домов — 10,9%, а минимальный — у современных зданий из монолита и кирпича, 3,7%.

В других городах России динамика схожая. Например, в Екатеринбурге рост цен на первичку не превышает 7—8%, а на вторичке он не более 12%. В Петербурге первичка за год прибавила около 5,7%, вторичка — 6,3%  .

Бывают однократные резкие повышения цен, но в целом недвижимость дорожает примерно в полтора раза медленнее, чем прирастает капитал на банковском депозите. Такова ситуация в конце лета 2026 года.

Недвижимость в последние годы тоже чуть опережает уровень официальной инфляции, но вклады дают больще

Выгодно ли держать деньги на депозите и ждать своей квартиры

Доходность по вкладам опережает темпы роста цен как на первичном, так и на вторичном рынках. Это означает, что людям с деньгами пока выгоднее держать их на депозитах, чем «укатывать в бетон».

Например, у семьи есть 8 млн рублей, которые можно потратить на покупку квартиры или положить на вклад.

На депозите под 12,25% через год скопится 8 980 000 ₽, то есть почти миллион накапает процентами. А при ежемесячной капитализации — больше миллиона.

Если же покупать новое жилье, его стоимость, продолжи оно дорожать прежними темпами, за год увеличится на 8%, или на 640 000 ₽.

Разница на дистанции в один год составляет 340 000 ₽. При этом ставка по депозиту гарантирована, а подорожает ли новостройка на 8% — вопрос.

Мы берем в расчет только ценовой рост недвижимости. Она может приносить также пассивный доход, если сдавать ее в аренду. Если купить вторичку в неплохом состоянии, начать сдавать можно практически сразу. Если чистый арендный доход будет выше 30 000 ₽ в месяц, квартира уже станет выгоднее депозита.

Есть еще один момент: покупатель берет новостройку по цене первичного рынка, а продает по цене вторички. При перепродаже можно оказаться даже в минусе, особенно с учетом налоговых и прочих издержек на сделку.

Расчет выше работает только для людей с живыми деньгами, которые рассматривают жилье скорее как инвестицию. Если надо купить для себя, ситуация обычно другая: полной суммы нет и не предвидится.

Например, семья хочет купить квартиру за 8 млн рублей, но у нее только 2 млн сбережений.

Если она положит эти 2 млн рублей под 12,25% на вклад, в конце года получит 245 000 ₽ процентами.

Квартира за этот же срок подорожает на 640 000 ₽ — как и в предыдущем примере. Семья не выиграла, а проиграла 395 000 ₽. Квартира для нее стала недоступнее.

Этот пример — условный. У семьи в большинстве случаев не появятся просто так недостающие 6 млн. Придется брать ипотеку, а рыночные ставки в 2026 году все еще заградительные — порядка 18,7%  .

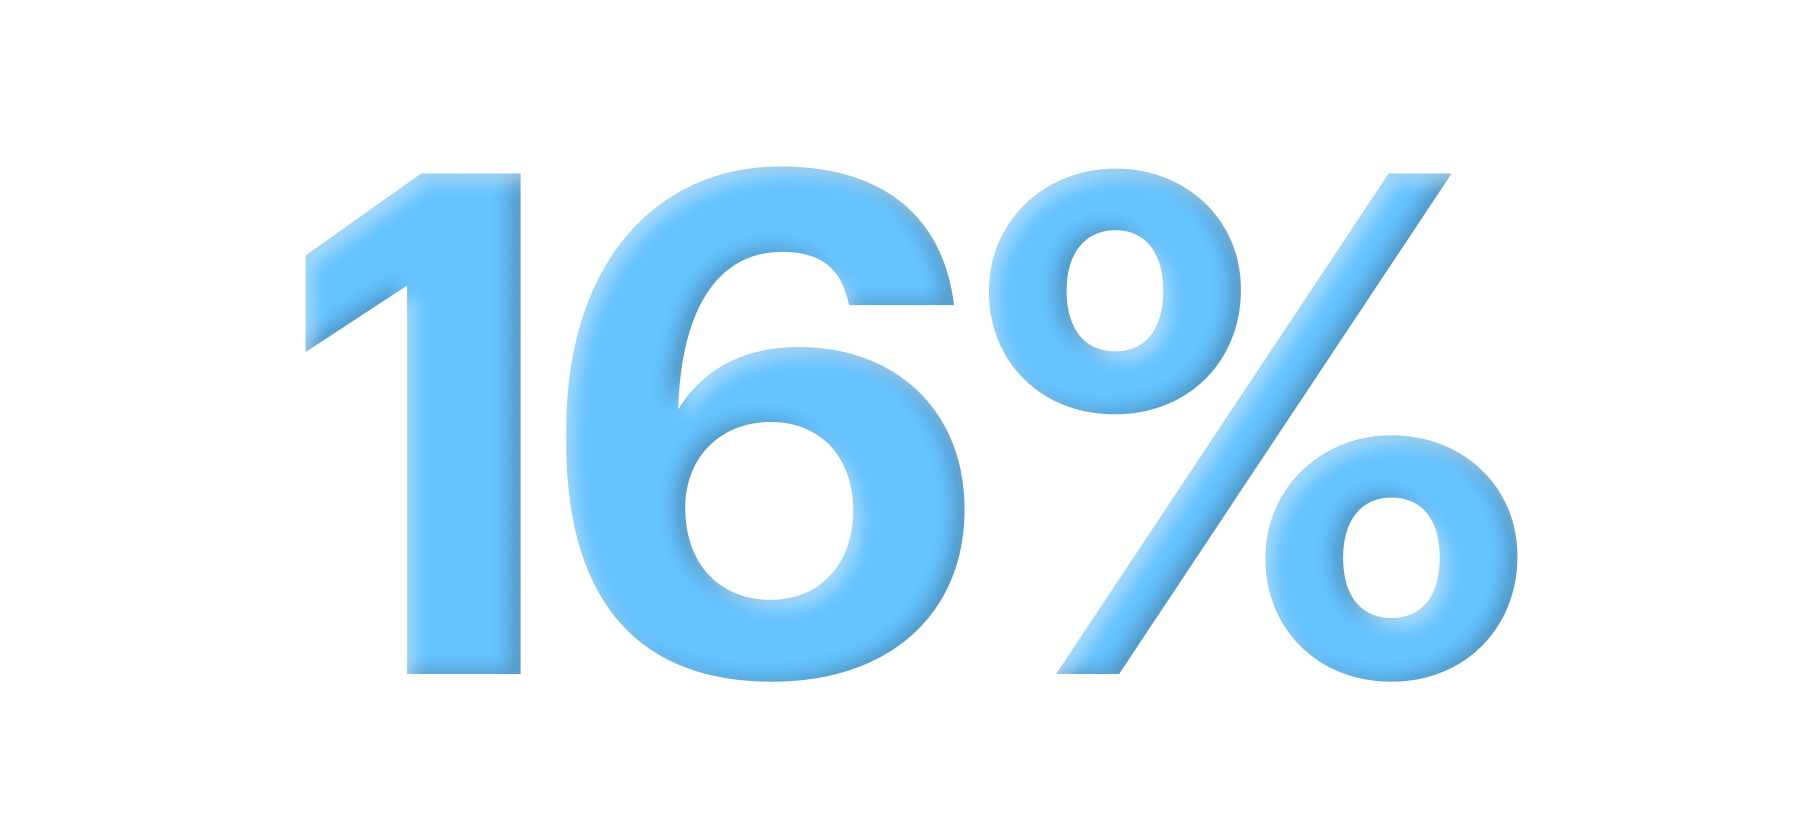
Предположим, что той же семье удалось найти ипотечный кредит под 16% на новостройку. Срок — 20 лет, общая сумма кредита — 6 млн рублей, а 2 млн идут как первоначальный взнос.

Если семья купит жилье сразу, не прокручивая деньги год на депозите, она ничего не потеряет. Ежемесячный платеж составит около 83 000 ₽.

Если она решит подержать деньги на вкладе, через год за счет роста цены жилья получит мультипликативный эффект по ипотечному кредиту, когда на каждый «новый» рубль увеличится и переплата.

Квартира будет стоить уже 8 640 000 ₽. Ежемесячный платеж увеличится на 5 500 ₽. Переплата по ипотеке увеличится на 525 000 ₽. А проценты с депозита все те же: 245 000 ₽. Если их через год включить в первоначальный взнос, общие потери из-за откладывания покупки составят 920 000 ₽.

Можно надеяться, что ипотечные ставки снизятся, но вряд ли это произойдет быстро. Сам Центробанк ожидает средней ключевой ставки 10,5 — 12,5% в 2027 году и 8 —9% в 2028 году  . Кредитная ставка будет еще выше.
Аватар автора

Луиза Улановская

основатель Lanska group

Впервые за долгое время банковский вклад стал полноценным конкурентом деньгам в бетоне

Гарантированные, пусть и меньшие проценты более привлекательны, чем вероятный, хоть и больший выигрыш. Доход с депозита легко посчитать. Ликвидность вклада, который можно закрыть за один день, воспринимается гарантированной, а вот квартиру можно продавать месяцами.

Срабатывает и еще один момент — синдром отложенного решения. Пока ставка высокая, покупатель уверен, что может подождать, потому что деньги работают. Получается, депозит оправдывает бездействие, и именно это становится главной угрозой продаж недвижимости.

Девелоперам, которые зажаты сразу с нескольких сторон, приходится сложно: банковские ковенанты  ​требуют согласованной на старте проекта скорости продаж. Растет себестоимость строительства и логистики, есть дефицит рабочей силы. Все это гонит цены продаж вверх.

При этом девелоперы адаптируются агрессивнее вторички, потому что могут себе позволить механизмы рассрочек, субсидированных и траншевых ипотек. Апартаменты и курортную недвижимость они продают с гарантированной доходностью, которую планируют обеспечивать через свои же управляющие компании.

Всех этих клиентоориентированных решений не было, пока продажи при льготной ипотеке больше напоминали отгрузку дефицитного товара с вагона. Падение спроса толкает застройщиков улучшать продукт. Мы видим сбалансированные планировки и оптимизированные под кошелек покупателя площади квартир, продуманную инфраструктуру и благоустройство.

Чтобы удержать редкого клиента, решившегося перевести деньги с вкладов в бетон, девелоперы также шлифуют сервис продаж до уровня пятизвездочных отелей и ресторанов. Плохая новость: пока дом строится, цена квадратного метра растет медленнее денег на вкладе.

Продавец же вторички конкурирует с вкладом единственно доступным способом — снижением цены. Многие собственники просто снимают объекты с продаж или уходят в аренду. Отсюда сокращение предложения в добротных готовых домах. Владельцы, купившие жилье в ипотеку под 6—8%, не хотят продавать его и терять дешевый долг. Получается замкнутый круг: рынок парализован еще и нежеланием продавать.

Депозит под 12—13% побеждает недвижимость комбинацией «гарантии + ликвидность». Девелоперы отвечают финансовыми инструментами и договоренностями с банками, когда, например, при траншевой ипотеке после первоначального взноса можно платить минимальную сумму, а основной остаток погасить к концу строительства.

Возможно, и ключевая ставка упадет к тому моменту. Если вдумчиво пересчитать, рассрочки и подобные финансовые инструменты выигрывают у вкладов. Девелоперам остается побороть только главного противника — бездействие покупателя.

Какие задачи решает депозит, а какие — покупка квартиры

Покупка квартиры — стратегическое решение. Особенно когда человек берет ипотеку на 20—30 лет. Вклады — тактический инструмент, который позволяет получить фиксированную доходность на горизонте года или двух.

Когда срок вклада истечет, придется открывать его уже на новых условиях, и они могут быть не такими выгодными. Квартира продолжит приносить прогнозируемый арендный доход, а ее стоимость так или иначе будет расти на размер инфляции.

Мы уже анализировали доходность разных классов активов на горизонте 20 лет и выяснили, что в долгую недвижимость со сдачей в аренду — одно из самых эффективных вложений.

Вклады и недвижимость — инструменты для разных задач.

✅ Вклад выгоден, когда основная часть или 100% стоимости квартиры есть наличными. В этом случае проценты по вкладу перекрывают возможный рост цен на жилье. Хотя прошлые результаты не гарантируют будущих: рост инфляции и цен на квартиры могут быть любыми. В случае вклада ставка зафиксирована на весь срок — доход прогнозируемый.

Инвесторам пока разумнее хранить деньги на вкладах — пользоваться высокой реальной доходностью. Кроме того, получать проценты куда легче, чем перепродавать жилье или сдавать его в аренду. А средние показатели роста цены недвижимости вроде 8 или 10% могут и не сработать для конкретного объекта. Его можно как перепродать выгоднее, так и вообще не перепродать, потому что никто не берет.

❌ Вклад невыгоден, если вы копите только на первоначальный взнос. Проценты начисляются на малую сумму, а дорожает весь объект. В сочетании с высокой ипотечной ставкой каждый год ожидания лишь увеличивает итоговую переплату по кредиту.

Для семей, которые берут жилье для себя, держать деньги на вкладах бессмысленно — выгоднее покупать недвижимость сейчас.

Но есть нюанс: большинству покупателей нужна ипотека, а по ставкам в районе 18% немногие могут себе ее позволить. Из-за этого люди все равно вынуждены ждать и держать деньги на вкладах, чтобы они хотя бы не обесценились. После окончания срока депозитов накопления идут куда угодно, только не на рынок недвижимости.

Что россияне на самом деле делают с депозитами

Как пишет «Коммерсантъ» со ссылкой на данные Объединенного кредитного бюро (ОКБ), люди переводят деньги с депозитов на текущие нужды, в том числе — гасят ими кредиты.

Гендиректор ОКБ Михаил Алексин объясняет рост ранних погашений кредитов истечением сроков массы банковских вкладов: часть вкладчиков пустила освободившиеся средства на сокращение долгов. По его словам, роль сыграл и рост доходов заемщиков.

В июне на досрочное погашение по стране направили 372,3 млрд рублей — на 4,9% больше, чем месяцем ранее. Деньги пошли на закрытие — полное или частичное — 2,53 млн кредитов. Почти половина всех досрочных выплат пришлась на кредиты наличными — 183,7 млрд рублей. На ипотеку заемщики перевели 130,6 млрд, на автокредиты — 53,2 млрд, на POS-кредиты — 4,8 млрд.

Также эксперты говорят, что летом 2026 года депозитные деньги пошли на отпуска за рубежом, а еще покупку машин и бытовой техники.

Что в итоге

  1. Копить деньги на депозитах все еще выгоднее и проще, чем инвестировать в недвижимость, чтобы потом ее перепродать или сдать в аренду. Но это рациональный расчет, а на рынке действуют напуганные инвесторы, которые снимают деньги с вкладов и покупают жилье из опасений, что государство заморозит сбережения или начнет иначе ограничивать движение капитала. У россиян за годы выработалась мысль, что бетон надежнее денег, — и еще непонятно, так ли уж неправы те, кто так думает.
  2. Без приемлемых ставок по ипотеке небольшие для рынка недвижимости депозиты, равные первоначальным взносам, вряд ли сдвинутся с места. Люди, которые берут жилье для себя, держат накопления на депозитах не в расчете их сильно преумножить, они просто боятся обесценить единственные деньги. Семьи воспользуются первым же моментом, когда жилье станет доступнее.
  3. Многие участники рынка недвижимости ждут снижения ключевой ставки ЦБ и считают, что следом снизится доходность по депозитам, упадут ставки по ипотеке и начнется «возврат к нормальности». Но не факт, что все будет именно так. Последнее снижение ключевой ставки не привело к падению процентов по ипотеке, а банки, наоборот, увеличили доходность депозитов, чтобы сократить отток денег со счетов на фоне тревоги из-за экономических проблем. Возможно, и рынок недвижимости вошел в фазу структурной трансформации, когда просто изменение ключевой ставки не будет существенно на него влиять, а главной проблемой станет отрыв цен на недвижимость от реальных доходов людей.

Больше материалов о покупке квартир и домов, обустройстве и ремонтах — в нашем телеграм-канале «Свой угол». Подписывайтесь, чтобы ничего не пропустить: @t_nedviga
Андрей НенастьевОбгоняете инфляцию? Расскажите, за счет каких активов
  • Alexey VinogradovЖильё можно будет покупать, когда на него налог сровняют с мировым уровнем. А пока ежегодный налог на владение российской квартирой в разы ниже, чем в большинстве развитых стран. Поднимут налог до «цивилизованного» уровня — и внезапно выяснится, что собственность требует постоянных расходов, а не только первоначальных вложений.3
  • DeniscoВот только реальная инфляция отличается от официальной в разы и никакой реальной доходности по депозитам нет и в помине при текущих ставках.6
  • 123Если ключевая ставка выше 12% – держать деньги на депозите. Если падает ниже – перекладывать в бетон. 12% – это примерный рост на недвижимости – аренда + рост самого объекта. Но это в случае, если уже есть, где жить и вопрос в доходе и доходности. Если жить негде – то, разумеется, "бетон" надёжнее и выгоднее, на проценты с депозита жить нельзя (например, снимать проценты и на них арендовать жильё) – это обесценивает тело депозита)7
  • AlexanderСижу в максимально разных активах. Продаю на хаях, покупаю на лоях (главное не перепутать) С бетоном также: был весной 2023 неадекватно маленький разрыв между стоимостью (покупки) новостройки и (продажей) вторички, улучшил качество инвестиционного некредитного бетона по площади и по локации, который внезапно построили так что захотелось там пожить. за прошедшие три с половиной года накопил (на самом деле работал как проклятый) на ещё один уже точно 100% инвестиционный бетон со 100% арендными целями, но пока застрои не выводят в продажу самые нормальные варианты и держат в подвешенном состоянии КРТ(а они 100% на цены повлияют вниз), поэтому сижу в вкладах LQDT/OBLG Так что пока снова окно возможностей в апартах.4
  • AlexanderAlexey, >> что собственность требует постоянных расходов И так требует в виде коммуналки. Коммуналка новостройки 10 тысяч рублей в месяц без учёта воды-электричества, 120т.р в год Налог на имущество: Кадастр: 23 млн (при этом стоимость покупки у застроя 17 млн) Ставка налога: 0.2% ~50т.р. в год. (пока забьём на льготные 20м2, с ним эффективная будет меньше, считаем худший случай) даже в таких вводных налог на имущество за год меньше половины коммуналки. на те же ~20 млн не в бетоне а во вкладах доход составит (последние пару лет средняя около 15% годовых) около 3млн, ндфл около 400т.р. Недвижка конечно такими темпами не растёт(хотя с 17 млн за два года по кадастровой только +6млн), но это и принципиально иной класс актива. Льготная продажа без ндфл через 5 лет срока владения считаемого от даты полной оплаты по ДДУ (у условной фонды LQDT аналогично ЛДВ 3 года) + данные в вашей табличке по Москве не бьются не только по моему конкретному случаю, они не бьются совсем. https://www.mos.ru/upload/content/files/NIFL_green.pdf страница 16 (диапазон 0.1-0.3), плюс в части юрисдикций налог на имущество уменьшает другие налоговые базы(к примеру, при сдаче в аренду)1
  • Alexey VinogradovAlexander, может в среднем по РФ ставка от Московской?2
  • С сарказмом внутриЯ бы выбрала квартиру. В нашем регионе за 8-10млн можно взять 2-3 комнатную в хорошем доме1
  • АлександрAlexey, надеетесь, что квартиры продавать будут?0
  • Кот БегемотВ целом со всем согласен. Имхо, основным драйвером роста цены на недвижимость являются льготные ипотечные программы. Как только ужесточат условия по семейной ипотеке, сразу цены остановятся.12
  • Alexey VinogradovАлександр, надеюсь, что будут исправно платить мне надбавку к пенсии)0
  • НикНа днях тоже считал доходность с накопительного 12,75% в газпроме и смотрел рост цен на недвижку за 15 лет. Так вот получился среднегодовой рост за 15 лет с 2011 по 2025 у первички 9,7%, у вторички 6,4%. Но вот в чем загвоздка, если смотреть среднюю не за 10-15 лет. а скажем за 5, то цифры будут другие. С 2020 по 2025 у первички 14,3% у вторички 13,4%. Особенно за 21/22 года был смертоносный рост цен на 54% за 2 года. На фоне этого вклады/счета это игрушка чтобы убить капитал, особенно для тех кто хочет купить себе хату, я долгое время пытался всерьез копить, откладывал по 150к в мес, сейчас понимаю, что квартиры растут тупо быстрее чем я коплю. Источники: https://77.rosstat.gov.ru/storage/mediabank/oXSrkGu8/2019%20%D0%B3%D0%BE%D0%B4.PDF https://77.rosstat.gov.ru/storage/mediabank/2024%20%D0%B3%D0%BE%D0%B4%287%29.pdf https://rosstat.gov.ru/storage/mediabank/cent_fo_4k-2024.pdf https://www.rosstat.gov.ru/storage/mediabank/cent_fo_2025.pdf9
  • Софья ЧернышёваAlexander, коммуналка - это стоимость коммунальных услуг, которыми вы пользуетесь, а не недвижимости, тем более стоит она немного2
  • baskavacanТётка из Лански груп не помнит, как цены на недвижку в 2015-18 либо стояли, либо падали, вот и порет чушь о том, что депозиты впервые обгоняют бетон. А я помню. Подождём октября, окончательного сворачивания льготной ипотечки и конца этой психопатии с последующим затяжным спадом что в новостройках, что на вторичке. Зима близко, бетонщики 😁15
  • AlexanderСофья, давайте контекст только не терять. в данном контексте было мнение пользователя что "нужно поднять налоги до 0.2-0.3% стоимости" и тогда "... внезапно выяснится, что собственность требует постоянных расходов" c которым я не согласился, так как постоянные расходы и так есть даже без налогов. Суть моего ответа в том, что постоянные расходы и так есть, и даже в предложенных пользователем размере налоги меркнут в сравнении с коммуналкой даже пустой квартиры без ремонта и любых жильцов (только услуги УК типа "содержание-ремонт-охрана" и отопление, без воды электричества и интернета). Это всё для случая с пустующей квартирой. Если там живут арендаторы, налоги просто будут в арендном тарифе, в итоге предлагается всем пользователям любой недвижимости просто поднять налоги на основании каких-то непонятных данных (вероятнее всего судя по форматированию -- полученных от chatgpt) якобы у нас налоги 0.03% .3
  • AlexanderAlexey, да у нас почти везде 0,1%+ либо 0.2%+ ("+" это типа кадастр больше 5/10/20 млн) 0.2% думаю средняя, но данных чтобы это проверить нет, да и очевидно нужно считать взвешенную сумму(на какие-то объекты менее 20м2 ставка 0, на какие-то из спец перечня 2%, писать диапазон налога на недвижимость 0-2% технически верно, но в этом нет смысла) понятно что к этому ещё есть вычет 20м2, но во многих других юрисдикциях можно на этот налог уменьшить что-то другое. 0,03 то конечно можно теоретически получить с площади ~25м2, но это скорее вырожденные случаи. больше верю в поэтапное сокращение этого вычета либо ограничение типа "на первые 40 метров скидка 50%", либо "на первые N-объектов вычет 20м2". Да и даже если данные будут "собрали за год 1 трлн налогов на имущество с N млн квадратов жилого, M нежилого, P земельного" там всё внутри очень неравномерно, как внутри категорий так и по регионам.0
  • Профи Проа налог с вкладов почему не считаете, финанситы..5
  • Alexey VinogradovAlexander, я считаю, что налог надо поднимать до 1-2% с кадастра как сейчас на элитку или коммерцию. И вот тогда можно будет задуматься о покупке.1
  • AlexanderAlexey, обложили обычных людей которые сами живут в своих квартирах. чтобы что? Чтобы как-то повлиять на 5-10 процентов "инвесторов" и тем более инвесторов на свои а не в льготные программы? Очень странная у вас коллективная ответственность. Более 1 процента по вашей же табличке -- единичные случаи, а самая большая нижняя планка -- 0.5 .3
  • AlexanderAlexey, по почему-то из-за этих 5-10% вы предлагаете налоги поднять всем? На компенсацию процентов по льготке тратится примерно трлн в год. на эти деньги точно можно выкупать с рынка жилое и сдавать в соцнайм по тарифам соцнайма.1
  • LazyLadyПримеры у вас не очень наглядные, сценарии, что квартира подорожает, и ее можно перепродать и ничего не потеряешь, это все предположения. Вот совсем простой пример: у вас есть на руках 15 млн руб, ваши варианты: 1) За 15 млн в Мск вы купите только однушку у МКАДа и будете ее сдавать за ~60 тыс руб в месяц, минус налог 4% для самозанятых - это 58 тыс на руки. 2) Положить 15 млн в банк на депозит условно под 12% без капитализации с выплатой % ежемесячно. Это 150 тыс руб минус налог 13% = 130,5 тыс на руки. Еще какие-то сомнения остались? )))1
  • LazyLadyЗабыла про расходы на коммуналку и налог на имущество в первом варианте, доход на руки еще меньше )8
  • Tatyana KharitonovaLazyLady, остались. Потому что депозит, даже если номинально растет, в своей покупательной способности из-за инфляции тает, и через год вы за эти 15 и даже 16 млн уже квартиру в Мск не купите. И валюты столько же не купите, курс которой растет, а значит, и потребительских товаров на них купите куда меньше (если, конечно, не считать какую-нибудь Ладу Ларгус потребительским товаром). Не говоря уже о том, что этот депозит легко могут обернуть в макулатурные бумажки, какие-нибудь вечные бонды государственного юбилейного займа с гарантированной выплатой (вашим правнукам) через стопиццот лет.5
  • Иван ДоровскиTatyana, депозит это ликвидные деньги. Сейчас ликвидность от англ. свлова жидкость ооочень высоко ценится. ликвидные деньгм всегда можно снять, можно частями хранить в разных банках/валютах/юрисдикциях, ни в чем себе не отказывать. сейчас многие открываеют вклады в узбекских, турецких, вьетнамских, армняских банках и прочее (и это без ВНЖ). там ставки тоже хорошие. в отличие от квартиры, которая привязан к одной стране и это огоромнейший кусок. риски то что вы ее не сможете сдать или продать никто не отменял. эту квартиру нужно страховать иначе если у вас прорвет трубу из-за низкого качества СМР вам придется судится с соседом ниже. инфляция она конечно же есть, купив квартиру копить легче чем держать депозит. но купив квартиры можно быть бичем с миллионом, а с депозитом человеком с сотней тысяч. про макулатурные бумажки вы конечно перегнули)) банки берут у вас деньги и дают тем кто хочет развиватть бизнесс, выращивать экономику. вы же берете деньги с тех кто хочет жить.4
  • JuniorpensionerНе забыли про налог на доход по депозитам? Много денег иметь не выгодно7
  • ninarozd0
  • ninarozd3
  • baskavacanninarozd, вангую, что в 2029-30 году будет нижняя точка, после чего рынок придёт в адекватное состояние и будет регулироваться балансом спроса и предложения, а не противоречащими экономической логике льготными программами. Если очередной аттракцион неслыханной щедрости не устроят за уже непонятно чей счёт. Зарплаты растут или сташнируют вместе с экономикой, если в среднем.3
  • ninarozd0
  • baskavacanninarozd, я её покупал и продавал. Арендовал и сдавал. Хотя, конечно, основным объектом инвестиций никогда не делал. Отмена льготных ипотек и экономический спад.1
  • Alexey Vinogradovninarozd, вопрос не в абстрактной справедливости, а в экономической эффективности и целесообразности.1
  • Диванный экспертAlexey, вы думаете, что бабушка сможет платить налог в 150тыс руб в год?4
  • baskavacanPodzhok, про дефицит бюджета и чем страна последние 4,5 года занимается не слышали? Самое время деньгами с вертолёта сыпать, да.2
  • Alexey VinogradovДиванный, пенсионеры не платят налог сейчас2
  • Настя3 года назад я купила квартиру за 3.8 млн. Сейчас она стоит 6 - 6.5. Это не считая доход от аренды. Никакой депозит не даст такую доходность2
  • Олег МLazyLady, будь у меня 15 миллионов я бы накупил дальних ОФЗ с купоном 15%, получал бы в год свои 1,95 млн после вычета налогов, снимал бы за 60к, остальное реинвестировал. И после 10-15 лет съема купил бы квартиру и ещё остался бы капитал для нормальной жизни с процентов4
  • Олег МDenisco, Если смотреть на горизонте 10-15 лет то официальная инфляция соответствует правде. В моменте может казаться что это не так2
  • ПолинаРедакция, вы же не учили налог со вкладов больше 1 млн1
  • ninarozd0
  • Кот БегемотOcean, очевидно, что если первичка растет, то вторичка не останется на месте3
  • Alexey Vinogradovninarozd, отлично же.0
  • Катерина СпарнсНик, скачок цен эту стратегию накопления испортил. В 2005-2019 она прекрасно работала.1
  • МашаНик, Я не смотрела полную аналитику по недвижке, но лишь по оценке Циан квартир, которые мне были интересны. Так вот еще год назад такую же и в этом же доме можно было купить за 12 млн, в этом году это уже 13,5 млн.0
  • Александр190НовыйАвторы, а разберите, пожалуйста, с экспертами один дополнительный фактор типичнейшего для рынка клиента: мужчина или женщина 22-45 лет "не в браке, но планирующий найти пару и жить в браке". Накопления: "есть значительные, но не хватает даже на студию без отделки в несданном доме в Москве, хватает только на плохую вторичку в Мос. области с дорогой до работы (в центре Москвы) 2 часа в одну сторону минимум. Снимает комнату или квартиру в старой Москве в самом дешевом (бомжатнике-бабушатнике как гастарбайтер). Далее гендерные отличия позиции: один вариант - это брать недвижимость за наличку или в ипотеку с расчетом только на свои силы (потенциальный супруг или супруга не нарисовались даже). Соответственно, это приобретение до брака. За нал - в дальних пикулях с сопутствующими неудобствами. Второй вариант - брать поближе да подороже, с риском (для мужчин) попасть на раздел (ну извините за деление шкуры неубитого медведя и не примите за приверженца радикальных маскулистских движений, лично моя позиция радикально засемейная и традиционная, но в целом не важно). Но ещё прикол в том, что берешь ты в пикулях - а потом с учетом потребностей партнёра всё ж эта недвига весьма может стать чемоданом без ручки уже для вашей идеальной нерушимой пары - выплачивать её ещё хрен знает сколько, далёкая и неудобная тебе, но ещё более далёкая и неудобная супруге. Хотя, условная колясочная (студия) в старой Москве (или хотя бы в административной Москве, ещё и в долг) может оказаться более противозачаточной недвижимостью, чем условные 30-50 метров в текущей панели в Мос.области. Хотя студию в Москве может и проще сдать в случае сдачи, а случай сдачи вполне может настать, т.к. что квартира в пикулях, что студия в Москве могут для семьи из 2-3 человек быть плохими вариантами и придётся это сдавать, а самим снимать большее. Вобщем к сложностям из статьи прибавил ещё один хреновый фактор, хреново сформулированный. Но может вы поняли. Ну хотя бы я изложил и стало легче) Кстати, у потенциального партнёра могут быть варианты по финансовому положению - накопления ближе к нулю, накопления как у тебя, более твоего (в т.ч. квартира).0
  • Александр190НовыйКот, да нет, недавно первичка чё-то затормозилась, а вторичка рванула вверх. По крайней мере в Мск/МО и нижний сегмент вторички (хрущи и брежневки окраины старой Москвы в паре километров от ближайшего метро (т.е. не 0,5-1 км, что идеально), но строго без таких признаков неликвидности как окна на проезжую часть, сортировочные узлы ж.д., козырьки магазинов, гаражи жилищника, крайние этажи и т.п).0
  • Александр190НовыйКатерина, да, я тоже должен сказать, что копил с 2007 года и по сей день и года с 2017-2019 надо было сворачиваться и брать небольшую ипотеку на однушку в старой Москве. Сейчас бы вложив 6 (в 2019) имел 12 млн сидя на попе ровно и спя в своей кроватке, а не снимая (уже не раз съезжал т.к. у арендодателя изменились планы на квартиру, это раз в 3 года стабильно случается). И начало СВО пережил бы тоже с ровным дыханием. Но вот греет душу до сих пор, что с 2007 по декабрь 2014 копил большую часть в валюте, а в декабре 2014 хватило внимательности понять, что эта лафа закончилась и хватило дури положить все яйца в одну рублевкладовую корзину (рублевклады не превышая страховой суммы на человека в одном банке, но все накопления только в рублевкладах). По ставки 21-23% на год. И то же самое сделать в феврале 2022 по ставкам 22-24% на полгода. Но это даже близко не покрывает неверное решение с 2019 года и до последних лет не покупать квартиру. Жалею очень.1
  • Александр190НовыйJuniorpensioner, я раскладываю всё по топовым вкладам, налог получается пока не существенный даже близко.0
  • Александр190НовыйDenisco, деньги обесцениваются со скоростью реальной инфляции, но под матрасом обесцениваются на величину ставки вклада быстрее. Ну минус налог со вклада, но он не существенный.0
Вот что еще мы писали по этой теме
Сообщество
Не в моменте, а в принципе
Распорядок дня моего отца
Популярное за неделю