Ипотека с плохой кредитной историей: что реально помогает, а что нет
Этот текст написан в Сообществе, в нем сохранены авторский стиль и орфография
Меня регулярно спрашивают, дают ли ипотеку с плохой кредитной историей. Честный ответ: иногда дают, иногда нет, и гадать бесполезно, пока вы не посмотрели на свою историю глазами банка.
«Плохая» — слишком широкое слово. У одного просрочка на десять дней пять лет назад и с тех пор всё ровно. У другого текущая просрочка по микрозайму и долг у приставов. Банк видит между ними огромную разницу, а сам человек называет свою историю одинаково: испорченной.
Я работаю с кредитами под залог и ипотекой в Петербурге. Ниже то, что на практике влияет на решение банка, и то, что люди делают зря.
О Сообщнике Про
Директор по развитию ипотечно-залогового центра «МБК-Кредит», специалист в области залогового кредитования, рефинансирования и сопровождения сложных сделок с недвижимостью. Окончил Санкт-Петербургский политехнический университет.
Это новый раздел Журнала, где можно пройти верификацию и вести свой профессиональный блог
Сначала посмотрите свою историю
Это бесплатно и занимает вечер. На Госуслугах есть запрос сведений о бюро кредитных историй: он покажет, в каких бюро хранится ваша история. Обычно их несколько. Потом идёте на сайт каждого бюро и запрашиваете отчёт. Дважды в год в каждом бюро это бесплатно.
Что искать в отчёте:
- текущие просрочки, даже маленькие
- закрытые просрочки и как давно это было
- открытые кредиты и кредитные карты, включая те, которыми вы не пользуетесь
- запросы: сколько раз за последние месяцы вы подавали заявки
- чужие кредиты и ошибки. Бывает, что кредит давно закрыт, а в бюро он висит открытым, или на вас оформили займ без вашего ведома
Ошибки исправляются заявлением в бюро. Бюро проверяет данные вместе с банком, который их передал, и обновляет историю, если вы правы. Платить кому-то за это не нужно.
И помните, что кредитная история хранится семь лет с момента последнего изменения записи. Закрытая просрочка уходит из истории не сразу, но и не навсегда остаётся.
Как банк читает вашу историю
Банк задаёт себе один вопрос: будет ли этот человек платить ипотеку двадцать лет. Поэтому:
Давность важнее самого факта. Просрочка, закрытая несколько лет назад, после которой были годы аккуратных платежей, и просрочка в прошлом месяце весят по-разному.
Текущая просрочка в большинстве банков — почти автоматический отказ по обычной ипотеке. Сначала закрыть, потом подавать.
Долги у приставов банк тоже видит. Даже небольшой штраф, который перешёл в исполнительное производство, лучше погасить до заявки.
Микрозаймы. Сами по себе не приговор, но много микрозаймов подряд банк обычно читает как нехватку денег.
Частые заявки. Каждая заявка оставляет запрос в истории. Серия запросов за пару недель, а следом серия отказов выглядит хуже, чем одна аккуратная заявка.
Если было банкротство, учтите: пять лет после него вы обязаны сообщать о нём, когда берёте кредит.
ПДН: о нём забывают чаще всего
ПДН, показатель долговой нагрузки, — это доля дохода, которая уходит на платежи по всем долгам, с учётом новой ипотеки. Часто отказ связан не с историей, а именно с ним.
Условный пример. Доход 100 тыс. ₽ в месяц. Автокредит и кредитные карты съедают 30 тыс. ₽. Будущая ипотека 45 тыс. ₽. Итого 75 тыс. ₽ из 100, ПДН 75%. Закрыли одну кредитку и досрочно погасили часть автокредита, платежи упали до 15 тыс. ₽, ПДН 60%. Для банка это уже другая заявка.
Что тут важно знать:
- если ПДН выше 50%, банк обязан предупредить вас о риске
- ЦБ ограничивает, сколько кредитов с высокой нагрузкой банк может выдать, поэтому при ПДН выше 80% шансов обычно совсем мало
- кредитную карту банк учитывает по лимиту, даже если долга по ней нет. Карта с большим лимитом, которая лежит в ящике, всё равно портит вам расчёт
Доход банк считает подтверждённый: справка о доходах, выписка из Социального фонда через Госуслуги, у самозанятых справка из «Мой налог», у ИП декларация. Неофициальный доход в ПДН обычно не попадёт.
Что исправить до заявки
Если до ипотеки есть хотя бы несколько месяцев, вот что я бы сделал:
- закрыть все текущие просрочки и долги у приставов, потом дождаться, пока это отразится в истории (обновляется не мгновенно)
- закрыть кредитки, которыми не пользуетесь, или снизить лимиты
- не брать новые кредиты и рассрочки за месяц-два до заявки
- оспорить ошибки в бюро
- собрать документы о доходе, у самозанятых и ИП за максимально долгий период
- копить на больший первоначальный взнос
И дальше просто платить всё вовремя. Несколько месяцев ровной истории после закрытия проблем банк видит. Сколько именно нужно ждать, зависит от банка, общей цифры тут нет.
Созаёмщик: помогает, но не всегда
Созаёмщик добавляет свой доход, ПДН падает. Это реально помогает, но с оговорками.
Его кредитную историю банк проверит так же внимательно, как вашу. Созаёмщик с просрочками сделает хуже.
Если вы в браке и брачного договора нет, банк почти всегда сделает супруга созаёмщиком. Оформить ипотеку «на жену, у неё история чистая» и спрятать свою историю не выйдет. А по семейной ипотеке с февраля 2026 года супруги — обязательно созаёмщики.
Некоторые банки берут до трёх созаёмщиков-родственников с доходом.
И честно предупредите человека: созаёмщик отвечает по ипотеке наравне с вами. Если платить перестанете вы, банк придёт к нему.
Первоначальный взнос
Чем больше вы вносите сами, тем меньше рискует банк. При слабой истории это один из немногих рычагов, который реально работает.
Для понимания, как это выглядит в цифрах, вот условия одного банка, с которым я работаю, на октябрь 2026 года. При низком скоринговом балле на покупку он даёт кредит до 65% стоимости квартиры, то есть взнос нужен от 35%, и прибавляет 1% к ставке. А в одной из его программ кредитную историю смотрят только за последние три месяца, но первоначальный взнос там от 30%, а ставка выше: около 21,5% годовых против примерно 18% по базовой программе того же банка.
То есть банки, которые работают со сложной историей, есть. Но это всегда дороже, и обычно нужен большой взнос. В счёт взноса можно использовать материнский капитал.
Что не помогает
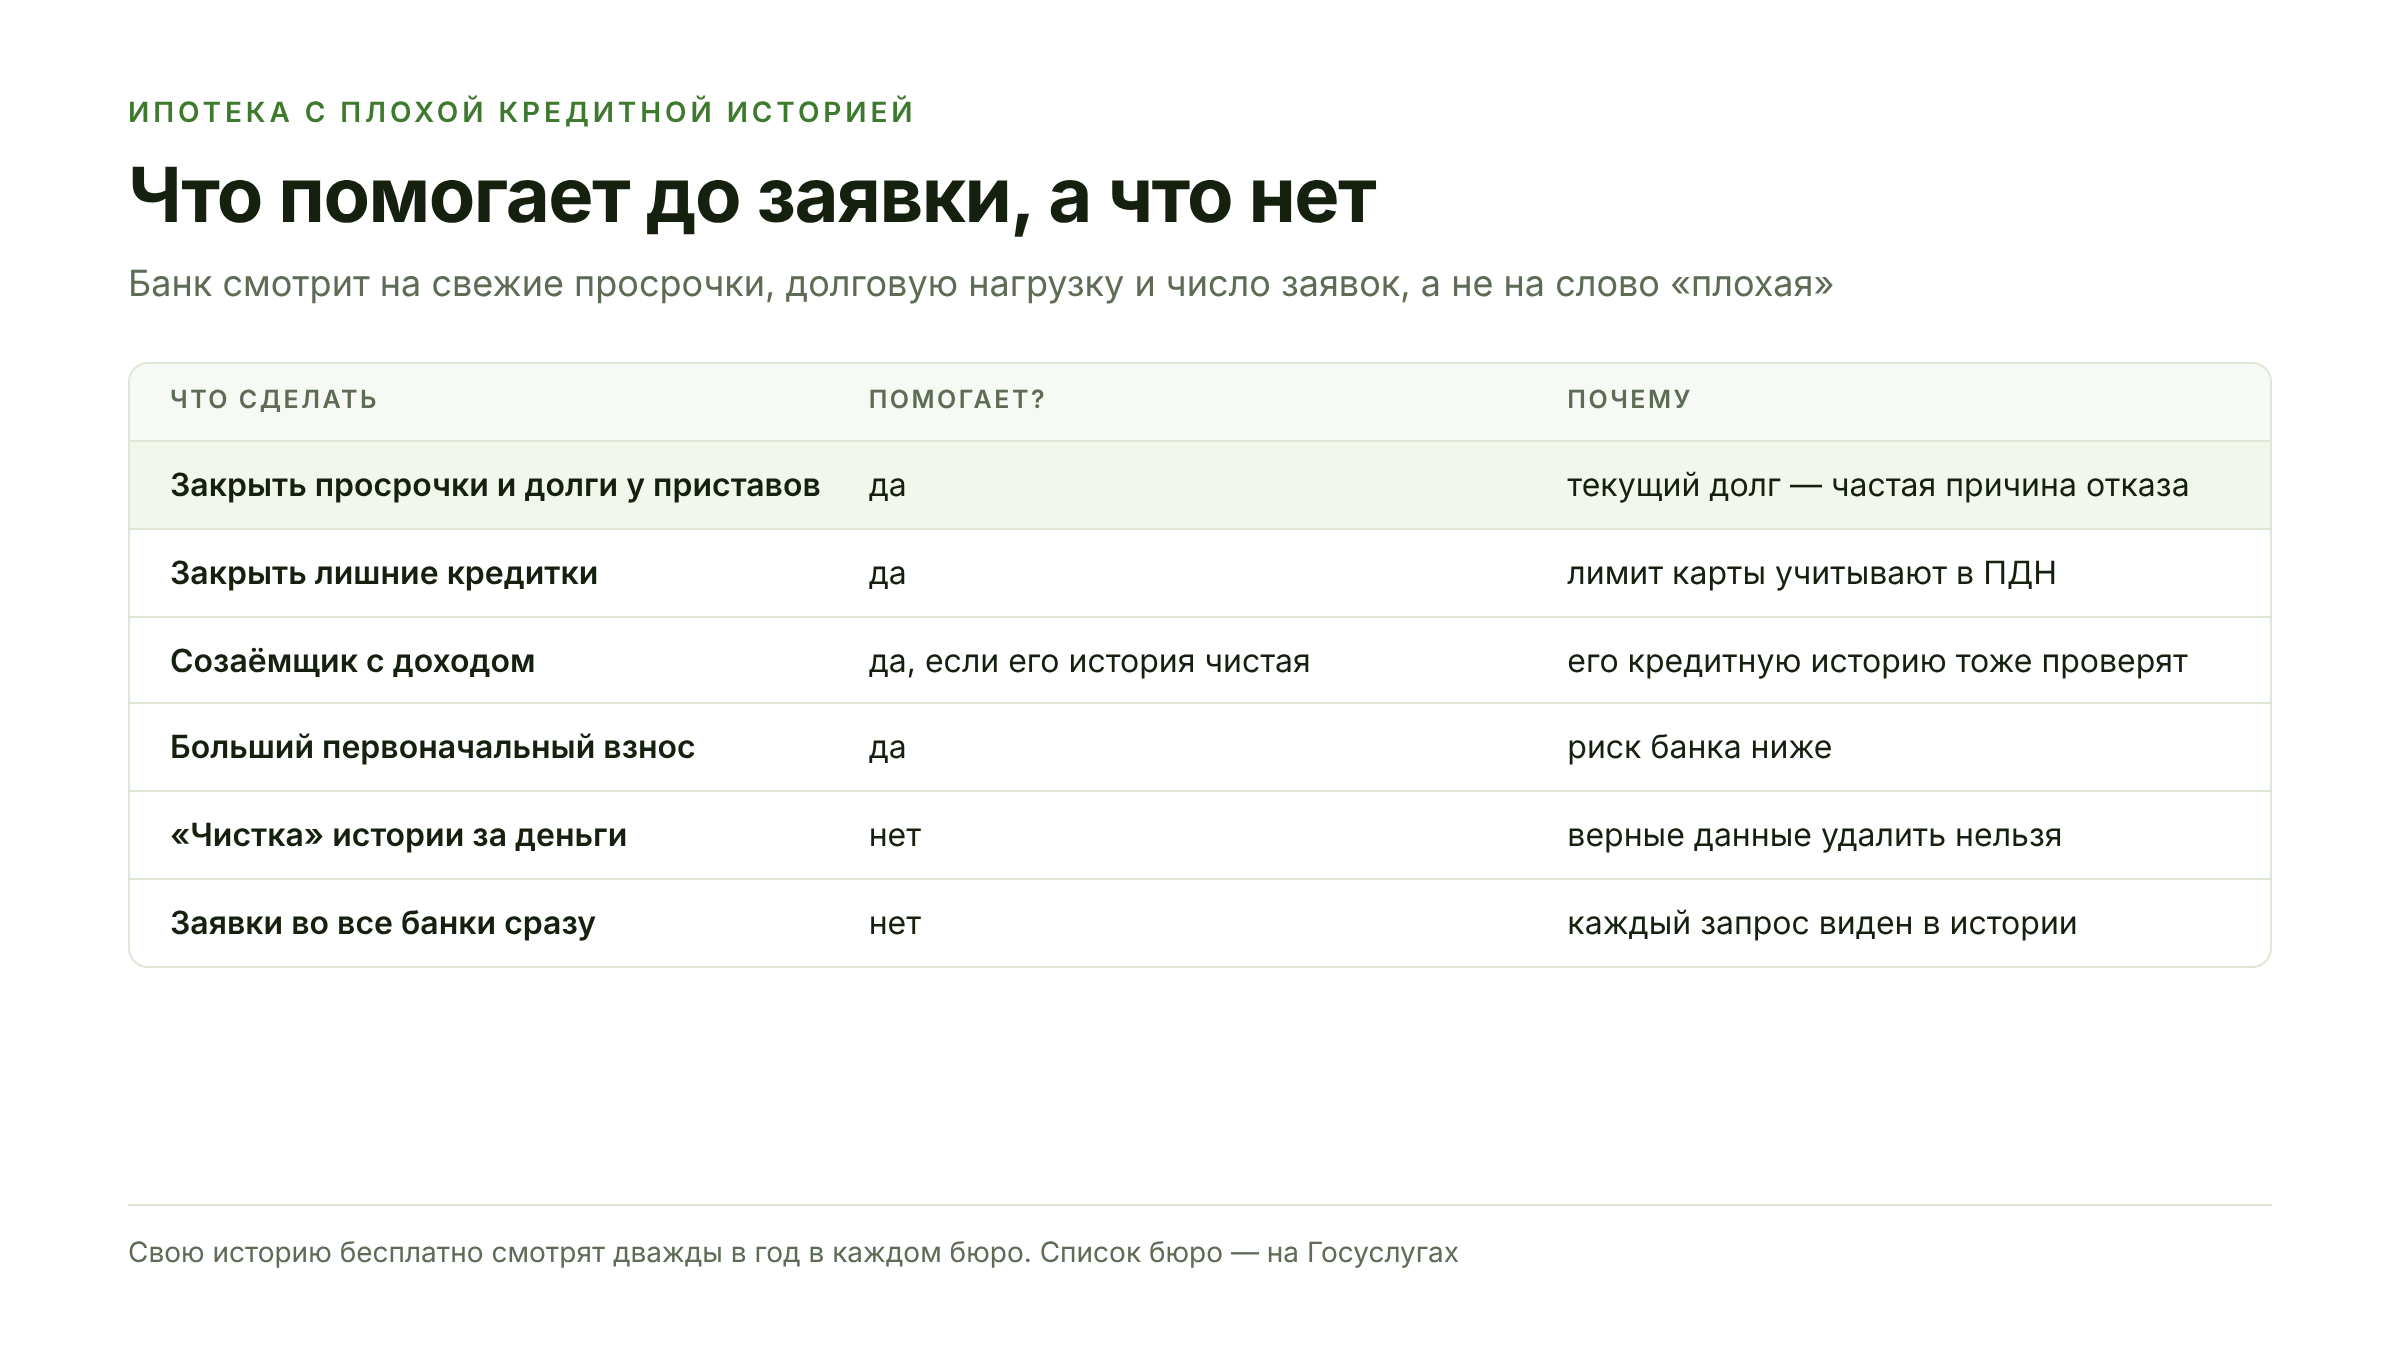
«Чистка кредитной истории» за деньги. Достоверную информацию из истории удалить нельзя. Ошибки вы оспорите сами и бесплатно. Всё остальное, что обещают такие сервисы, либо не работает, либо незаконно.
Заявки сразу во все банки. Каждая оставляет след. Лучше сначала понять, куда у вас есть шанс, и подавать прицельно.
Скрыть кредиты в анкете. Банк всё равно увидит их в бюро, а неправду в анкете зачтёт против вас.
Справка о доходах «нарисованная». Это уже не про отказ: мошенничество в сфере кредитования, статья 159.1 УК.
Мелкие микрозаймы, чтобы «показать дисциплину». Для ипотеки это работает плохо. Аккуратные платежи по обычному банковскому продукту полезнее.
Посредники, которые обещают одобрение за предоплату. Гарантировать решение банка не может никто. Нормальная схема — когда за подбор платят после получения денег, а не до.
Если банки всё же отказали
Банк редко объясняет причину отказа. Поэтому после отказа снова откройте свою историю и посмотрите на неё как банк: свежая просрочка, высокий ПДН, ещё какая-то запись, которую вы не заметили.
Дальше варианты такие. Исправить то, что можно исправить, и подать через несколько месяцев. Добавить созаёмщика или увеличить взнос. Искать банк, у которого есть программы для сложной истории, понимая, что ставка там будет выше.
Чего я бы не делал: брать ипотеку любой ценой на условиях, которые вы не потянете, если что-то пойдёт не так. Плохая история лечится временем и аккуратностью. Ипотека, которую вы не можете платить, лечится намного тяжелее.
А вы проверяли свою кредитную историю? Нашли там что-то неожиданное?