НСЖ, ИСЖ и ДСЖ. Как заработать и остаться в живых
В России уже много лет предлагают необычные финансовые услуги: накопительное и инвестиционное страхование жизни. Сокращенно это НСЖ и ИСЖ.
А в 2025 году появилось долевое страхование жизни — ДСЖ, которое с 2026 стало заменой ИСЖ.
Это непростые, но интересные продукты. Сейчас обо всех расскажем.
Какое бывает страхование жизни
При «обычном» страховании вы заключаете договор на определенный срок и платите взнос. Если за время действия полиса произойдет страховой случай, вы или назначенный вами выгодоприобретатель получите выплату от страховой компании — обычно во много раз больше, чем ваш взнос. Если ничего плохого не произойдет, ваш взнос станет доходом страховой компании.
Правильнее называть такое страхование рисковым с ударением на «и». Официально термина «обычное страхование» не существует
У НСЖ, ИСЖ и ДСЖ другие правила. Вы заключаете договор на длительный срок — не менее пяти лет, а то и на 15—30 лет. Далее вы в случае с НСЖ регулярно вносите деньги, а в случае с ИСЖ и ДСЖ однократно вносите более крупную сумму.
Если за время действия полиса произойдет страховой случай, вы или выгодоприобретатель получите выплату. Если вы доживете до конца срока полиса, страховая компания вернет вам внесенные деньги. Также возможен дополнительный доход.
В случае с ДСЖ итоговая сумма может быть и меньше внесенной — это зависит от доходности используемых инвестиционных инструментов.
Таким образом, главное отличие между «обычным» страхованием и НСЖ, ИСЖ и ДСЖ — в возврате внесенных взносов. В стандартном вы платите небольшую сумму, но потом теряете ее. В НСЖ, ИСЖ и ДСЖ вы платите большие суммы, но потом их получаете обратно, возможно с процентами.
Досрочно расторгнуть договор можно, но это невыгодно. В этом случае вам вернут только «выкупную сумму» — часть внесенных вами взносов, из-за чего вы получите меньше, чем вложили в такой продукт. По сути, это штраф за досрочное расторжение. Сумма потерь в разных договорах сильно различается, обычно это от 5 до 20% от взносов.
Есть период охлаждения, когда можно расторгнуть договор и получить всю сумму взноса обратно. Для НСЖ и ИСЖ это 30 дней. Для ДСЖ — четыре дня, а с пятого по тридцатый день вернут страховую премию и стоимость инвестиций на дату подачи заявления.
Как устроены НСЖ, ИСЖ и ДСЖ
Каждый страховой взнос клиента делится на неравные части.
Рисковая часть — это плата за страховую защиту от перечисленных в договоре рисков. По сути, это «страховка в страховке». Чем она больше, тем больше и максимальная сумма, на которую вы застрахованы. Однако рисковая часть не накапливается и не подлежит возврату.
Накопительная или инвестиционная часть — основная часть взноса. Страховая компания инвестирует это и получает дополнительный доход. Благодаря этому даже с учетом затрат на рисковую часть страхования вы все равно получите в конце срока действия полиса НСЖ или ИСЖ вложенную сумму или даже некоторый доход сверх нее. При ДСЖ, если все хорошо пройдет, будет так же, но есть риск убытка.
НСЖ (накопительное страхование жизни): вы бесплатно кредитуете компанию, а она вас бесплатно страхует.
ИСЖ: вы бесплатно кредитуете компанию, а она делится с вами прибылью от вложения ваших денег и страхует вашу жизнь. С 2026 года полисы ИСЖ не оформить — вместо них есть ДСЖ.
ДСЖ (долевое страхование жизни) похоже на ИСЖ, но вы сами выбираете паи инвестиционных фондов, в которые страховая компания вложит инвестиционную часть взноса. Это уже не «черный ящик», а более прозрачный инструмент, который пришел на смену ИСЖ. Стоимость паев видна в личном кабинете. Результат полиса будет зависеть от изменения их цены, и можно как получить доход, так и потерять часть вложенной суммы.
Когда выплатят деньги
Выплаты по договору будут в двух основных случаях: если человек умрет или не умрет. Второй вариант страховщики романтично называют дожитием.
Смерть. Если клиент умирает и причина не попадает в список исключений, страховая компания выплачивает деньги. Исключение — это, например, если смерть клиента наступит в результате военных действий. В этом случае договор будет считаться расторгнутым и наследникам выплатят «выкупную сумму». Выкупная сумма — это обычно 80—95% от общей суммы сделанных взносов.
Дожитие. Если с клиентом за все время страхования ничего не произошло, то компания в случае с НСЖ и ИСЖ возвращает полную сумму накопленных взносов и инвестиционный доход, если он есть. В случае с ДСЖ итоговая выплата может оказаться меньше взносов, если инвестиционные паи принесли убыток.
Опции. Страховые компании часто предлагают вписать в договор и оплатить дополнительные риски, например:
- Первичную диагностику смертельно опасных заболеваний.
- Инвалидность по любой причине или в результате несчастного случая.
- Временную потерю трудоспособности (больничный лист) в результате несчастного случая.
Если в страховом полисе есть такие опции и именно это с клиентом и произойдет, он получит выплату. Но важно помнить: взносы на оплату дополнительных рисков в конце срока не возвращаются.
У некоторых страховых компаний есть опция «Освобождение от уплаты страховых взносов при утрате трудоспособности (инвалидности) в результате несчастного случая или болезни». Если клиенту присваивают инвалидность, его освобождают от дальнейшей уплаты взносов. При этом компания сама оплачивает взносы клиента и формирует накопления, которые выплачиваются в конце срока договора по дожитию.
Как платить взносы
Страховые взносы могут быть регулярными и единовременными. При НСЖ обычно надо делать взносы регулярно, при ИСЖ и ДСЖ это обычно однократное внесение крупной суммы.
Регулярные взносы нужно делать в течение всего срока договора. Можно платить раз в год, можно чаще. Ежегодный взнос выгоднее: при частых платежах страховая компания может установить дополнительную надбавку, и получится, что сумма 12 ежемесячных взносов будет больше одного ежегодного.
Пропускать или менять сумму платежа можно только по согласованию со страховой.
Для чего оформлять НСЖ
НСЖ подходит, если клиент хочет гарантированно накопить крупную сумму. Так как сроки накопления долгие, то произойти может все что угодно. С НСЖ после первого взноса клиент уже застрахован на необходимую ему сумму.
Зачем обычно оформляют НСЖ:
- накопить на высшее образование ребенка в престижном вузе;
- накопить капитал для будущей пенсии;
- накопить на недвижимость.
Копить нужно будет долго, поэтому НСЖ — это всегда страхование на долгий срок, не менее пяти лет, а страховые взносы крупные — десятки, а иногда и сотни тысяч рублей каждый год. К этому нужно быть готовым.
Многие страховые компании обязуются начислять на сумму взносов небольшой доход — несколько процентов годовых. Сейчас есть и полисы, где доходность привязана к ставке ЦБ.
Это позволяет частично компенсировать инфляцию и увеличить итоговую сумму накоплений. Доход может быть и больше, но он зависит от готовности страховой компании делиться с клиентом и того, куда она вложит деньги. Прогнозировать такой доход невозможно.
НСЖ подходит тем, кто готов копить долго и не рассчитывает при этом получить большие проценты. Доходность, скорее всего, будет ниже, чем по вкладу, облигациям и другим инструментам.
Если вам нужно накопить какую-то сумму за срок менее пяти лет и получить при этом существенный доход, НСЖ не подходит.
НСЖ, вклад или обычное страхование жизни?
Геннадий хочет накопить 1 млн рублей. Он может копить на вкладе или с помощью НСЖ. Если Геннадий будет жив и здоров, то вклад действительно подходит. А вот если он умрет, разница будет заметной.
При вкладе наследники Геннадия получат только ту сумму, которую он фактически накопил при жизни. Причем получат не сразу, а только после вступления в наследство — через 6 месяцев. Сумму разделят между всеми наследниками.
При НСЖ наследники Геннадия получат весь миллион гораздо быстрее — в среднем за две недели. Деньги получат те люди, кого Геннадий сам указал в полисе как выгодоприобретателей. И не факт, что это будут те же люди, что и официальные наследники.
Для чего оформляли ИСЖ
ИСЖ с 2026 года не открыть — вместо него теперь ДСЖ. Но все же расскажу, как это работало.
Такой полис подходил, если у вас уже много свободных денег, вы хотели их во что-то вложить и получить доход, не управляя активами самостоятельно. Полис рассчитан на несколько лет или больший срок. Доход заранее неизвестен, при этом в продукт включено страхование жизни.
Разные страховые компании предлагали разные стратегии. Это значит, что вы могли выбрать, во что будут инвестировать ваши деньги.
До 2022 года и иностранных санкций страховые компании обычно предлагали вкладывать в ценные бумаги крупных зарубежных компаний, например в фармацевтику или ИТ, и в драгоценные металлы. Далее покажу несколько примеров старых стратегий ИСЖ.
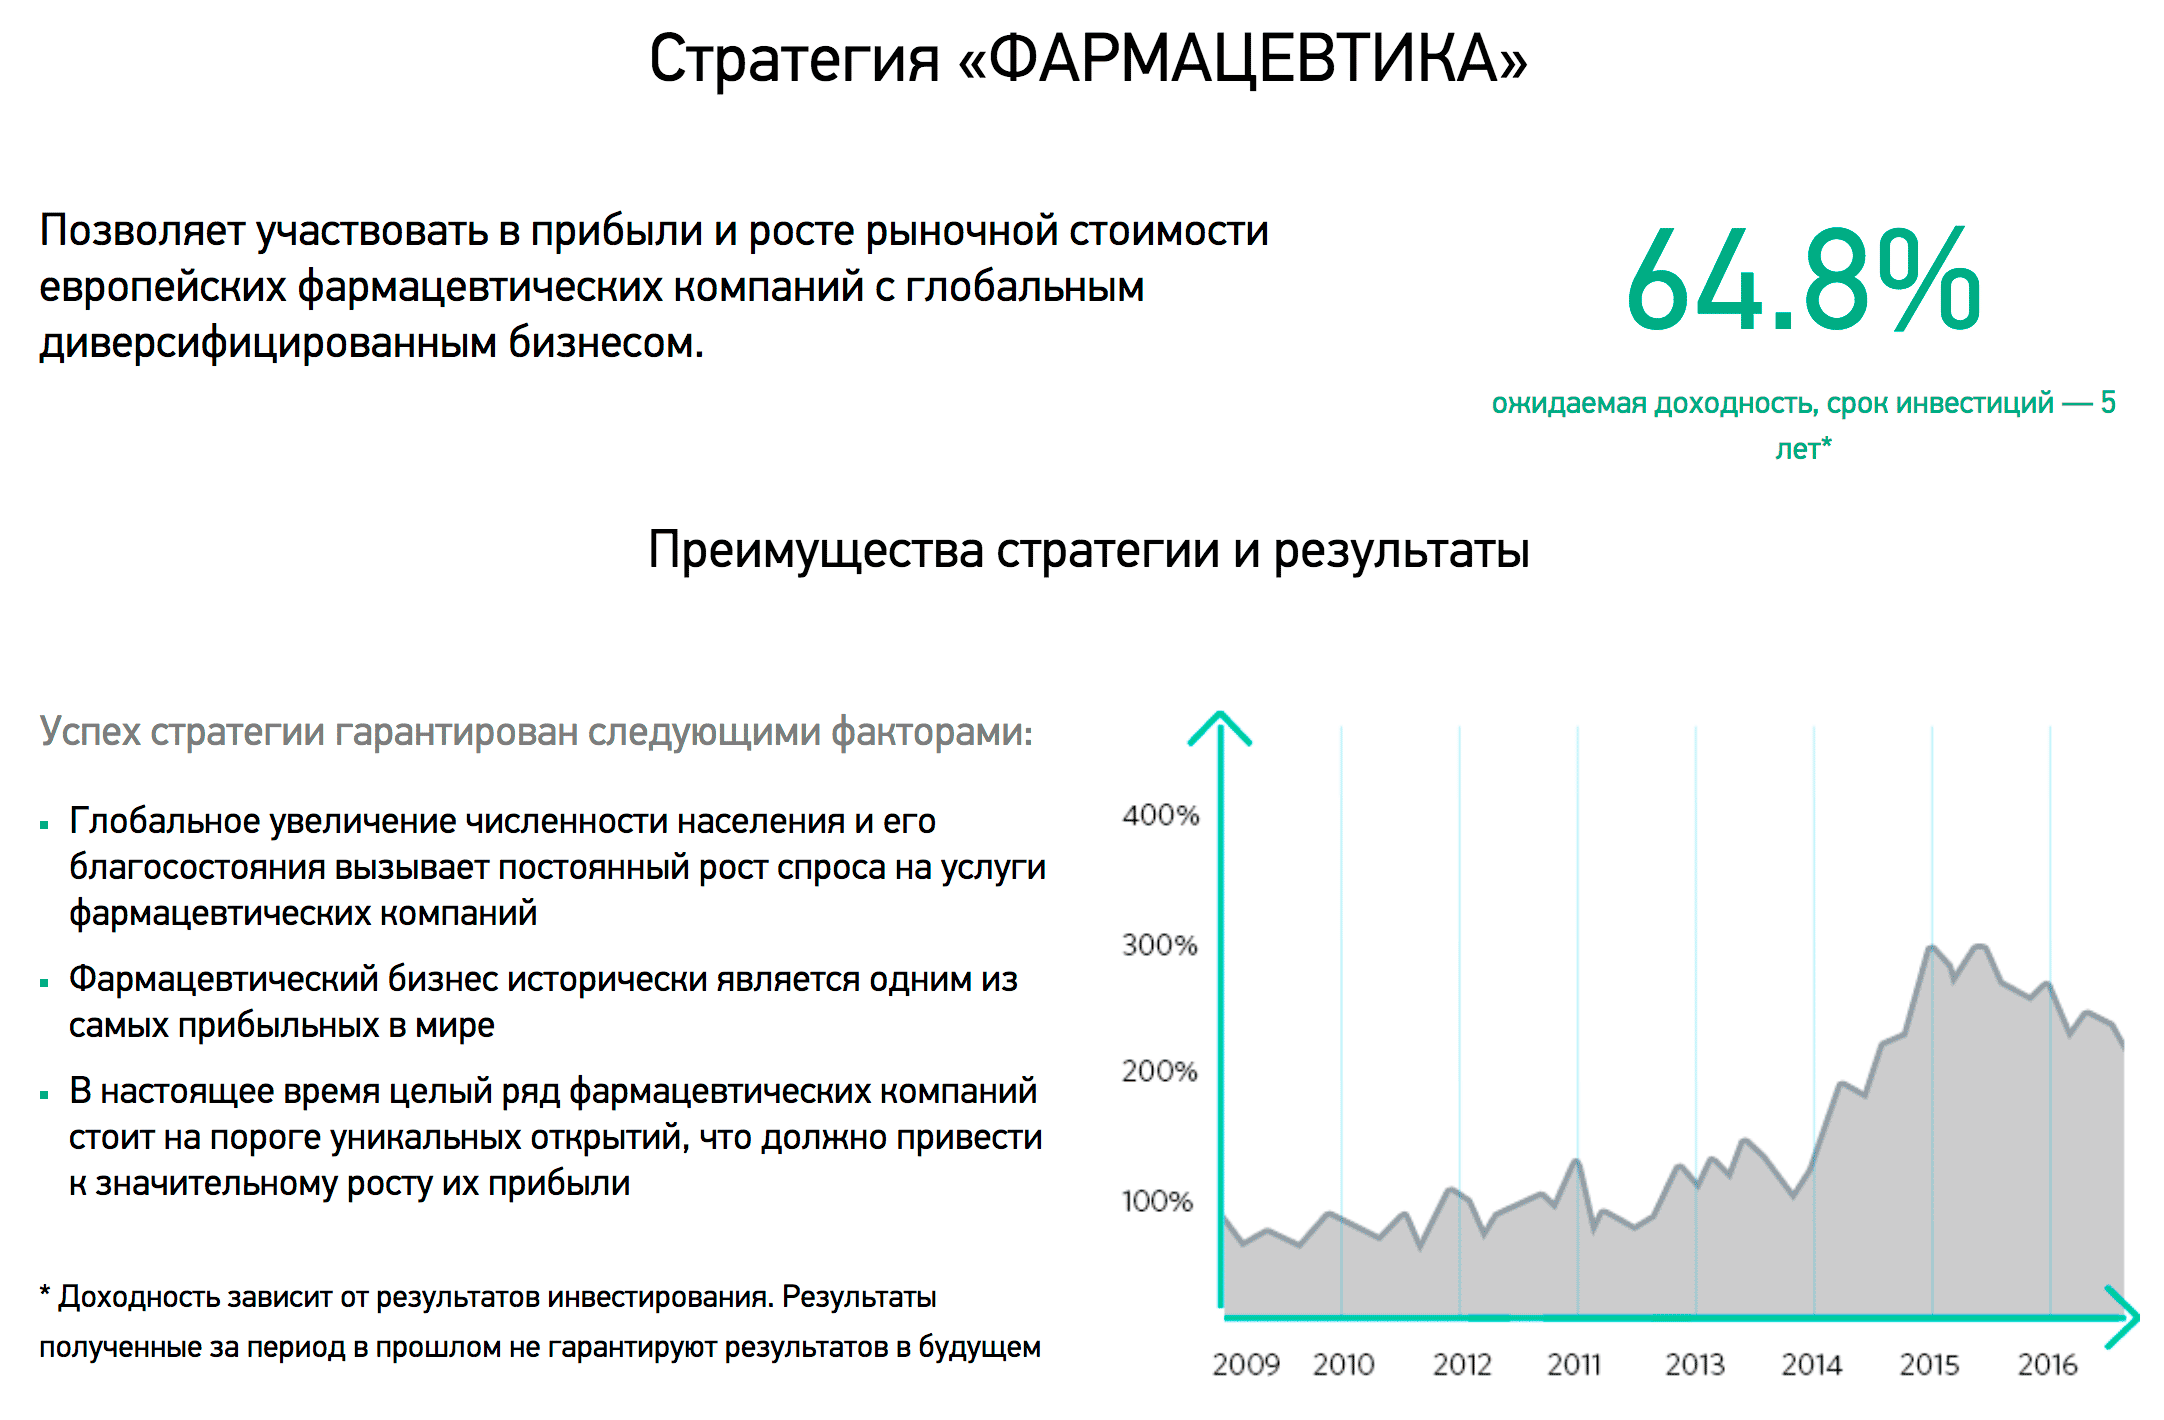
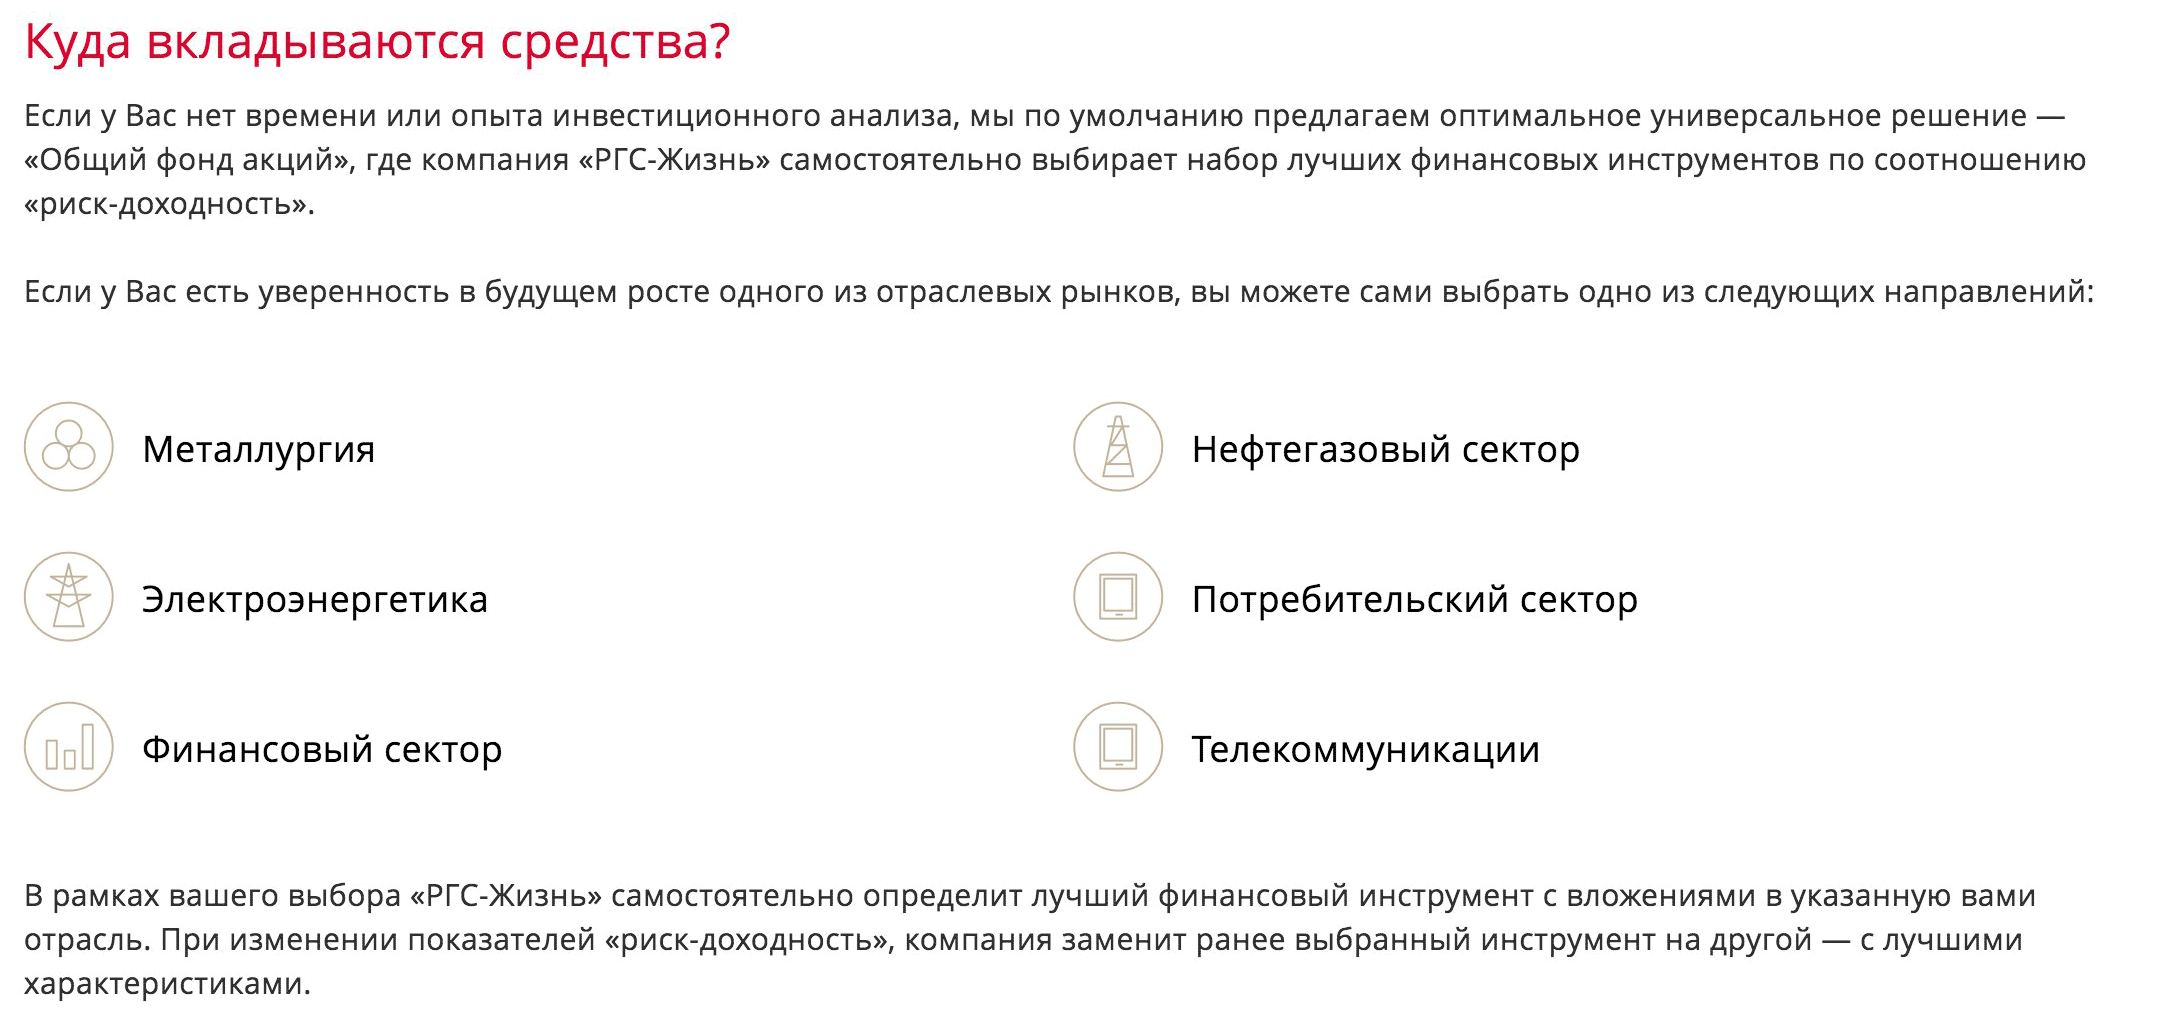

Страховая компания отдавала вам не всю прибыль, которую зарабатывала на инвестициях ваших взносов. Размер вашей доли определял «коэффициент участия». Он был прописан в каждом договоре и не менялся в течение всего срока ИСЖ.
Обычно клиент получал 50—80% доходности, заработанной страховой компанией. Поэтому фактическая доходность ИСЖ для клиента была ниже, чем результаты из рекламных проспектов.
Если инвестиции оказались убыточными, то страховая компания возмещала убыток самостоятельно из своих средств. Такое условие есть во всех договорах. По ИСЖ нельзя было получить убыток.
Если вы не расторгали договор досрочно, то худшее, что могло случиться, — это нулевая доходность. Тогда компания просто вернула бы в конце срока договора сумму ваших взносов. Но, конечно, с учетом инфляции покупательная способность этой суммы стала бы меньше.
ИСЖ больше не существует, так как на этот инструмент было много жалоб из-за непрозрачности и низкой доходности.
Чем ДСЖ отличается от ИСЖ и для чего его оформлять
Вместо ИСЖ с 2025 года существует долевое страхование .
ДСЖ более прозрачный инструмент. Инвестиционная часть взноса вложена в паи открытых и закрытых инвестиционных фондов, и клиент через личный кабинет может видеть, как меняется их цена. Паи — собственность клиента, а не страховой компании, однако операции с паями производит компания.
Это могут быть, например, паи фонда акций российских компаний, паи фонда облигаций федерального займа или что-то еще.
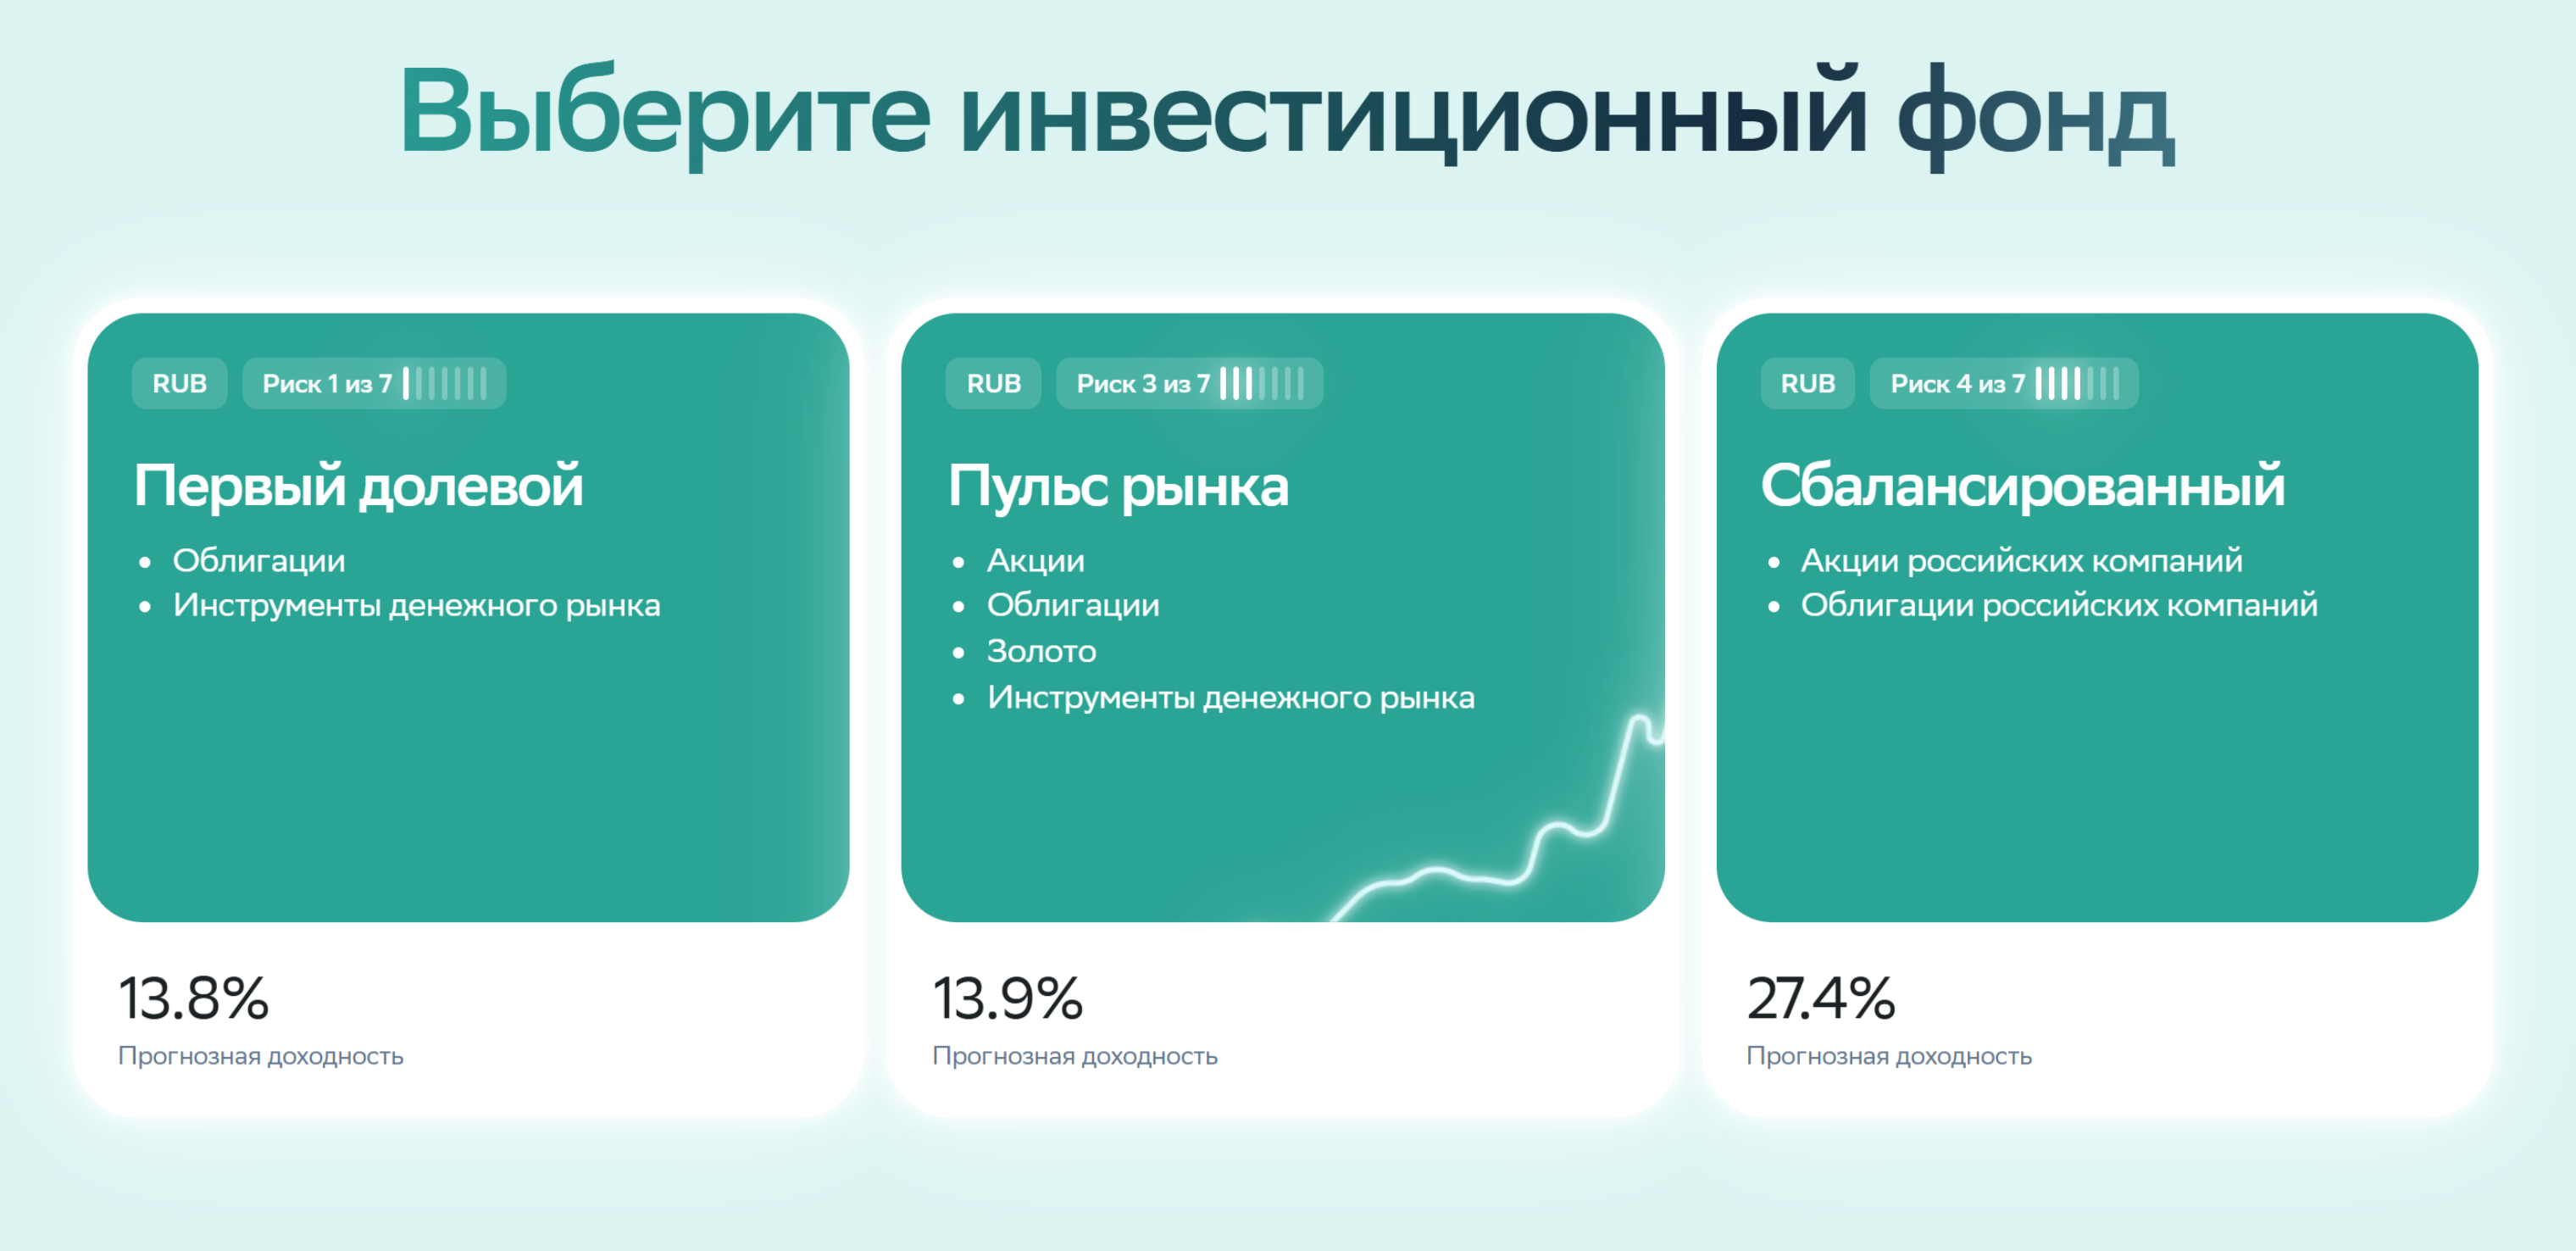
Коэффициента участия нет. Значит, доходность может быть заметно выше, чем была бы по ИСЖ при прочих равных. Доход не гарантирован, как и у ИСЖ.
С другой стороны, у ИСЖ была гарантия возврата внесенной суммы в конце срока, а у ДСЖ такого нет.
ДСЖ подойдет тем, кто хочет вложить деньги на большой срок с потенциально высоким доходом и налоговыми льготами, при этом хочет быть застрахованным и не готов самостоятельно инвестировать.

Что важно знать про такие полисы
НСЖ, ИСЖ и ДСЖ — это не вклад. Система страхования вкладов пока что не работает для полисов.
При отзыве лицензии страховая компания может вернуть полученные взносы или переуступить ваш договор другой компании, которая и будет его обслуживать в дальнейшем. Если компания не сделала ни того ни другого, вернуть взносы вы сможете только в общем порядке взыскания долгов с банкротов.
Важно выбирать надежную компанию, иначе при отзыве лицензии у страховой вы можете потерять деньги.
В случае с ДСЖ отзыв лицензии у страховой компании означает, что она больше не может распоряжаться паями инвестиционных фондов, принадлежащими клиенту. Клиент может сам обратиться в управляющую компанию ПИФов и погасить паи .
Однако с 2027 года полисы НСЖ и ДСЖ все же будут страховаться Агентством по страхованию вкладов на случай отзыва лицензии у компании или ее банкротства. Лимит выплат от АСВ — до 2,8 млн рублей в случае дожития, болезни или травмы, а в случае смерти — до 10 млн .
Доход обычно не гарантирован. По НСЖ страховая компания может обеспечить небольшую гарантированную доходность. По ИСЖ и ДСЖ такого нет, а по ДСЖ возможен и убыток в зависимости от того, какой результат будет у вложений в ПИФы.
Страховая защита сокращена. Чтобы увеличить накопительную часть взноса, идущую на инвестиции, компания сокращает рисковую часть. С одной стороны, это дает возможность заработать больше. С другой — страховая защита по таким программам минимальна. Нужно внимательно читать договор.
Полис обычного рискового страхования жизни, скорее всего, даст больше опций защиты.
Как устроен налоговый вычет
Государство любит, когда вы самостоятельно страхуете жизнь и здоровье. Поэтому при оформлении НСЖ, ИСЖ и ДСЖ можно получить налоговый вычет и вернуть налог в размере 13—22% от суммы взноса. Это актуально только для граждан, которые платят НДФЛ.
Страховка должна быть оформлена на пять лет и более. Иногда клиентам предлагают оформить полисы на более короткий срок, но по ним налогового вычета не будет.
В 2023 году и ранее вычет давали от взносов не более 120 000 ₽ в год. В этот лимит входили и другие расходы, которые дают право на налоговый вычет, например оплата обучения или лечения. В 2024—2025 годах сумма выросла до 150 000 ₽.
С сентября 2026 года покупка таких полисов подходит для вычета за долгосрочные сбережения граждан. Это касается страховых взносов, уплаченных с 2025 года. Лимит вычета — 400 000 ₽ в год, что позволяет вернуть от 52 000 до 88 000 ₽ в зависимости от ставки НДФЛ. В этот лимит также входят пополнения ИИС и ПДС.
Чтобы получить вычет, нужно предоставить в налоговую стандартный пакет документов: справку 2-НДФЛ, заполненную декларацию, договор со страховой компанией и документы, подтверждающие уплату взносов. С сентября 2026 года также есть упрощенный вариант получения вычета.
Налоговый вычет по полисам НСЖ, ИСЖ и ДСЖ можно воспринимать как дополнительный разовый доход — от 13 до 22% от взноса. Сумма возвратов может получиться весьма значительной, так что этим важно пользоваться.
Какие есть юридические преимущества у НСЖ, ИСЖ и ДСЖ
Так-так-так, что у нас здесь? Они скользкие, они вырываются. Это юридические нюансы!
Накопленные взносы НСЖ и ИСЖ не подлежат разделу имущества при разводе, взысканию по суду и аресту. Если вы разведетесь, все взносы по НСЖ или ИСЖ будут принадлежать тому, кто заключил договор страхования.
За время брака супруги Ольга и Петр купили квартиру, машину и оформили депозит. Также Петр заключил договор НСЖ. В случае смерти Петра выплату по НСЖ получает Ольга, так как Петр назначил ее выгодоприобретателем.
Если Петр и Ольга разведутся, квартира, машина и депозит подлежат разделу поровну как совместно нажитое имущество независимо от того, на кого они оформлены. А НСЖ продолжит действовать, и все взносы по нему будут принадлежать Петру. Он может в любой момент обратиться в страховую компанию, исключить Ольгу из получателей выплаты в случае своей смерти и назначить другого выгодоприобретателя.
С ДСЖ это работает иначе. Инвестиционные паи, купленные в рамках полиса, принадлежат тому, кто приобрел полис, а не страховой компании. Если паи через ДСЖ куплены в браке, их придется делить в случае развода.
Возврат накопленных взносов в конце срока признается страховой выплатой и не облагается налогами. Полученную прибыль обложат НДФЛ, но налога не будет, если договор страхования заключен в 2025 году или позже на срок от пяти лет, а прибыль меньше 30 млн.
Зачем заводить НСЖ и ДСЖ
| НСЖ | ДСЖ | |
|---|---|---|
| Для прибыли | Не подходит. Доходность может быть всего несколько процентов | Может быть высокий доход, но не гарантирован |
| Для накоплений | Подходит, если вы готовы много лет делать обязательные крупные взносы | Скорее не подходит, так как обычно требуется единовременный взнос |
| Для страховой защиты | Подходит, но обычное страхование жизни обеспечивает такой же или лучший уровень защиты при гораздо меньших взносах | Подходит, но обычное страхование жизни обеспечивает такой же или лучший уровень защиты при гораздо меньших взносах |
| Для защиты денег от раздела при разводе | Подходит | Не подходит |
| НСЖ | ДСЖ | |
|---|---|---|
| Для прибыли | Не подходит. Доходность может быть всего несколько процентов | Может быть высокий доход, но не гарантирован |
| Для накоплений | Подходит, если вы готовы много лет делать обязательные крупные взносы | Скорее не подходит, так как обычно требуется единовременный взнос |
| Для страховой защиты | Подходит, но обычное страхование жизни обеспечивает такой же или лучший уровень защиты при гораздо меньших взносах | Подходит, но обычное страхование жизни обеспечивает такой же или лучший уровень защиты при гораздо меньших взносах |
| Для защиты денег от раздела при разводе | Подходит | Не подходит |
Новости, которые касаются инвесторов, — в нашем телеграм-канале. Подписывайтесь, чтобы быть в курсе происходящего: @investnique