У меня ипотека под 18,8% и двое детей, но я планирую погасить кредит за три года
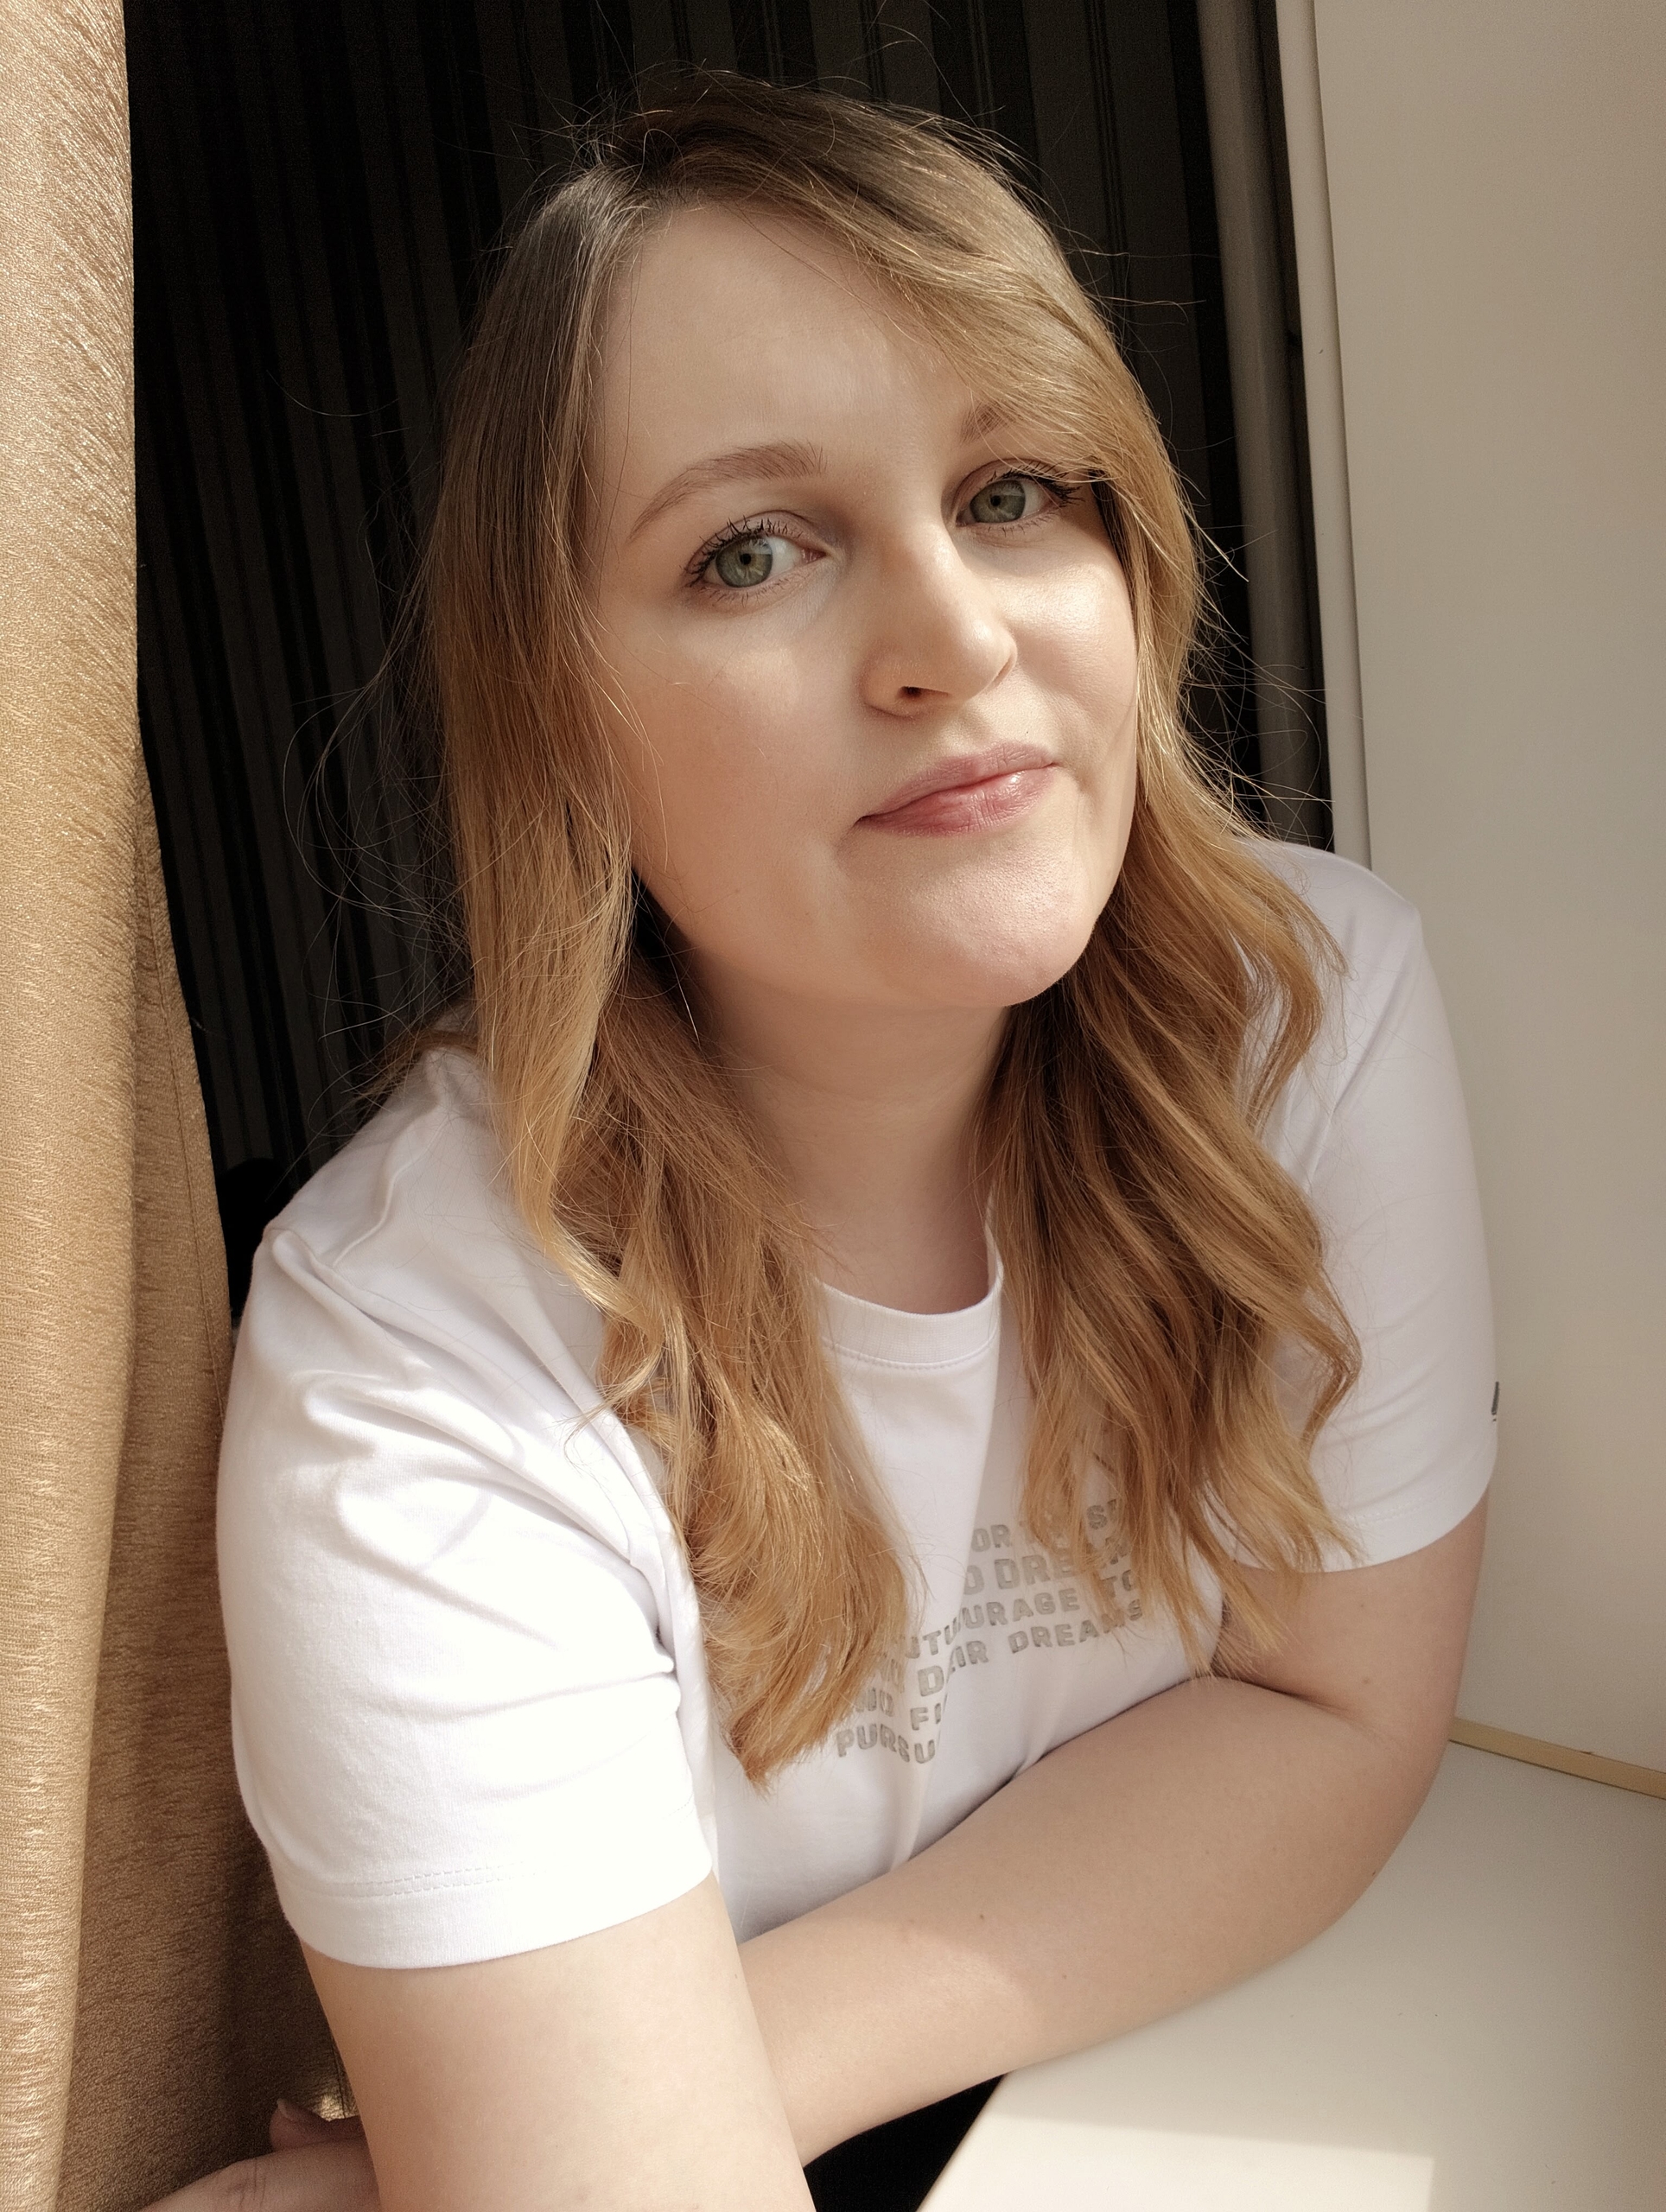
Ждать улучшения условий можно вечно, поэтому мы взяли квартиру сейчас, несмотря на высокую ставку.
После рождения второго ребенка мы решили продать однушку и взять в ипотеку трешку. Подсчитали, что зарплата мужа покроет базовые расходы на еду и одежду, а ипотеку будем выплачивать с выплат по уходу за ребенком. Вот моя история.
В какой квартире мы жили
Наша семья из Барнаула. В 2015 году у нас родился первый ребенок и мы задумались о своем жилье, а в 2016 году решились на покупку.
На тот момент мы с мужем еще учились в университете, официального дохода не было, поэтому ипотеку оформили на мою маму. Нам повезло: удалось взять кредит под 7% годовых. Платеж был комфортным — 7 000 ₽ в месяц. Изначально планировали гасить долг около 15 лет.
Квартира была однокомнатной, но просторной. Площадь — 34 м². Правда, пришлось делать ремонт с нуля — отдирать обои и менять линолеум, так как до нас там жил мужчина с большой собакой. Помогали все, ведь на руках была девятимесячная дочь.
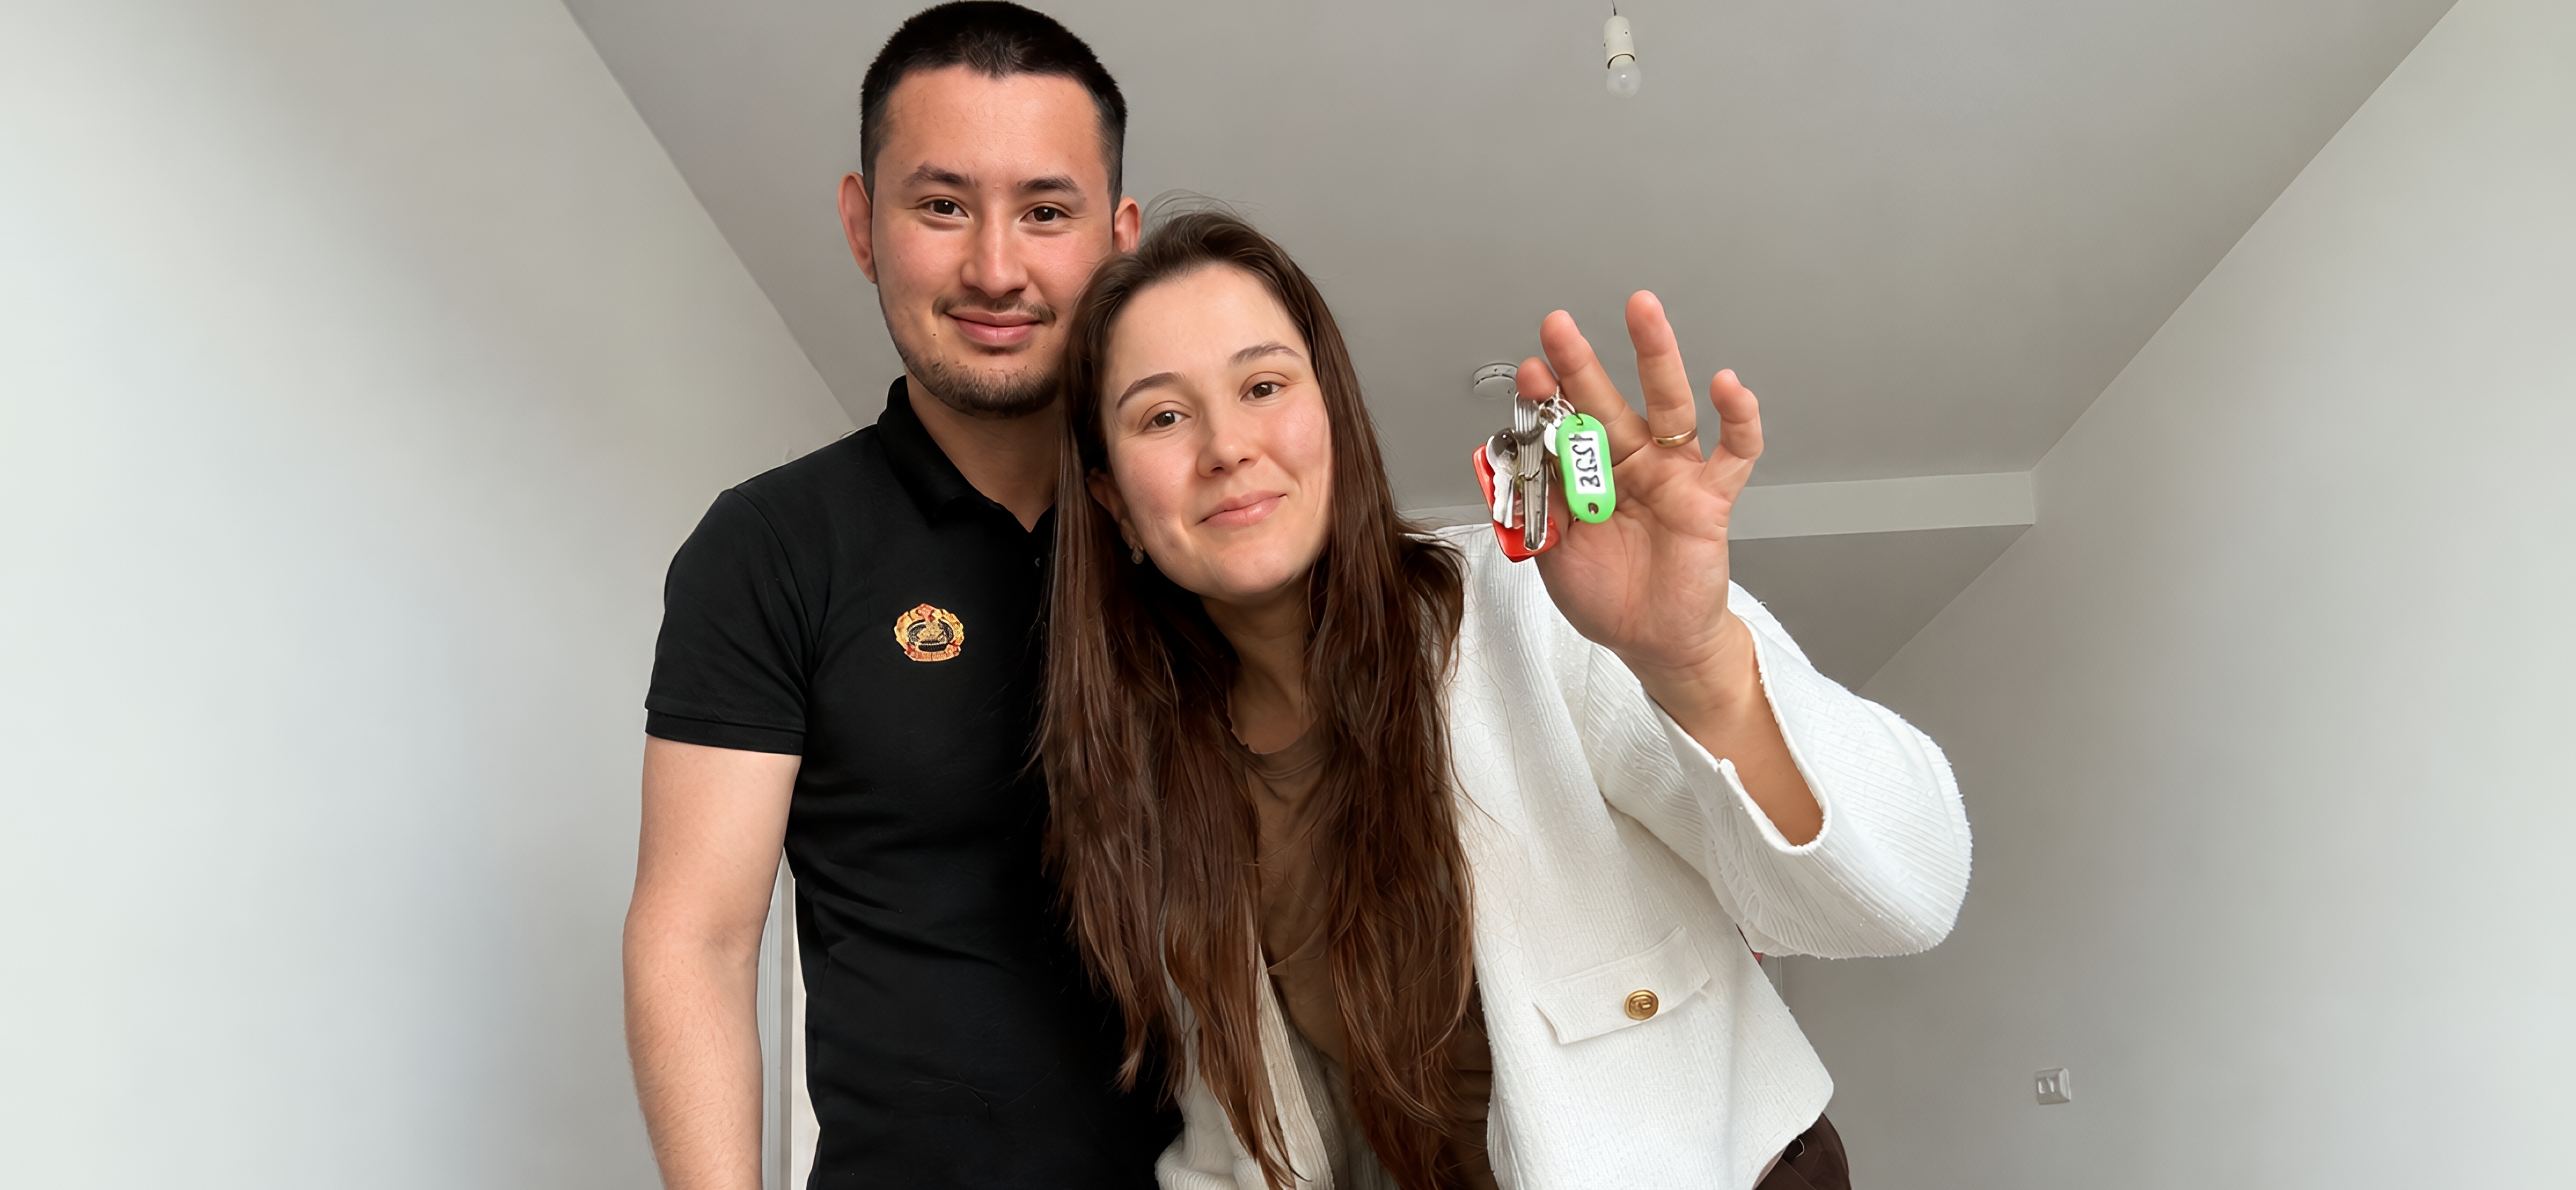
Почему решили переехать
Мы очень любили первую квартиру. Но после рождения сына у нее появился огромный недостаток: нам стало тесно.
Изначально мы планировали расширить жилплощадь еще в 2019 году. Но упустили момент: ставки по ипотеке начали расти, и ежемесячный платеж стал бы для нас неподъемным.
К тому же был нюанс с выплатами. На первого ребенка, который родился в 2015 году, материнский капитал не полагался: тогда программа работала иначе. Поэтому мы решили дождаться рождения второго, получить сертификат и использовать его для покупки новой квартиры. В апреле 2026 года я родила.


Какую квартиру искали
На седьмой день выхода из роддома я связалась с риелтором. Продажу своей квартиры запустили параллельно, нашли покупателей через два месяца, к июлю.
Вот какие требования к новой квартире у нас были.
Район. Мы не хотели переезжать далеко от текущей локации. В этом районе я сама выросла, ходила в ту же школу, в которую пошла потом моя дочь. Внутри района шикарная обустроенная роща. Еще здесь живет моя бабушка, а я работаю терапевтом в местной поликлинике.
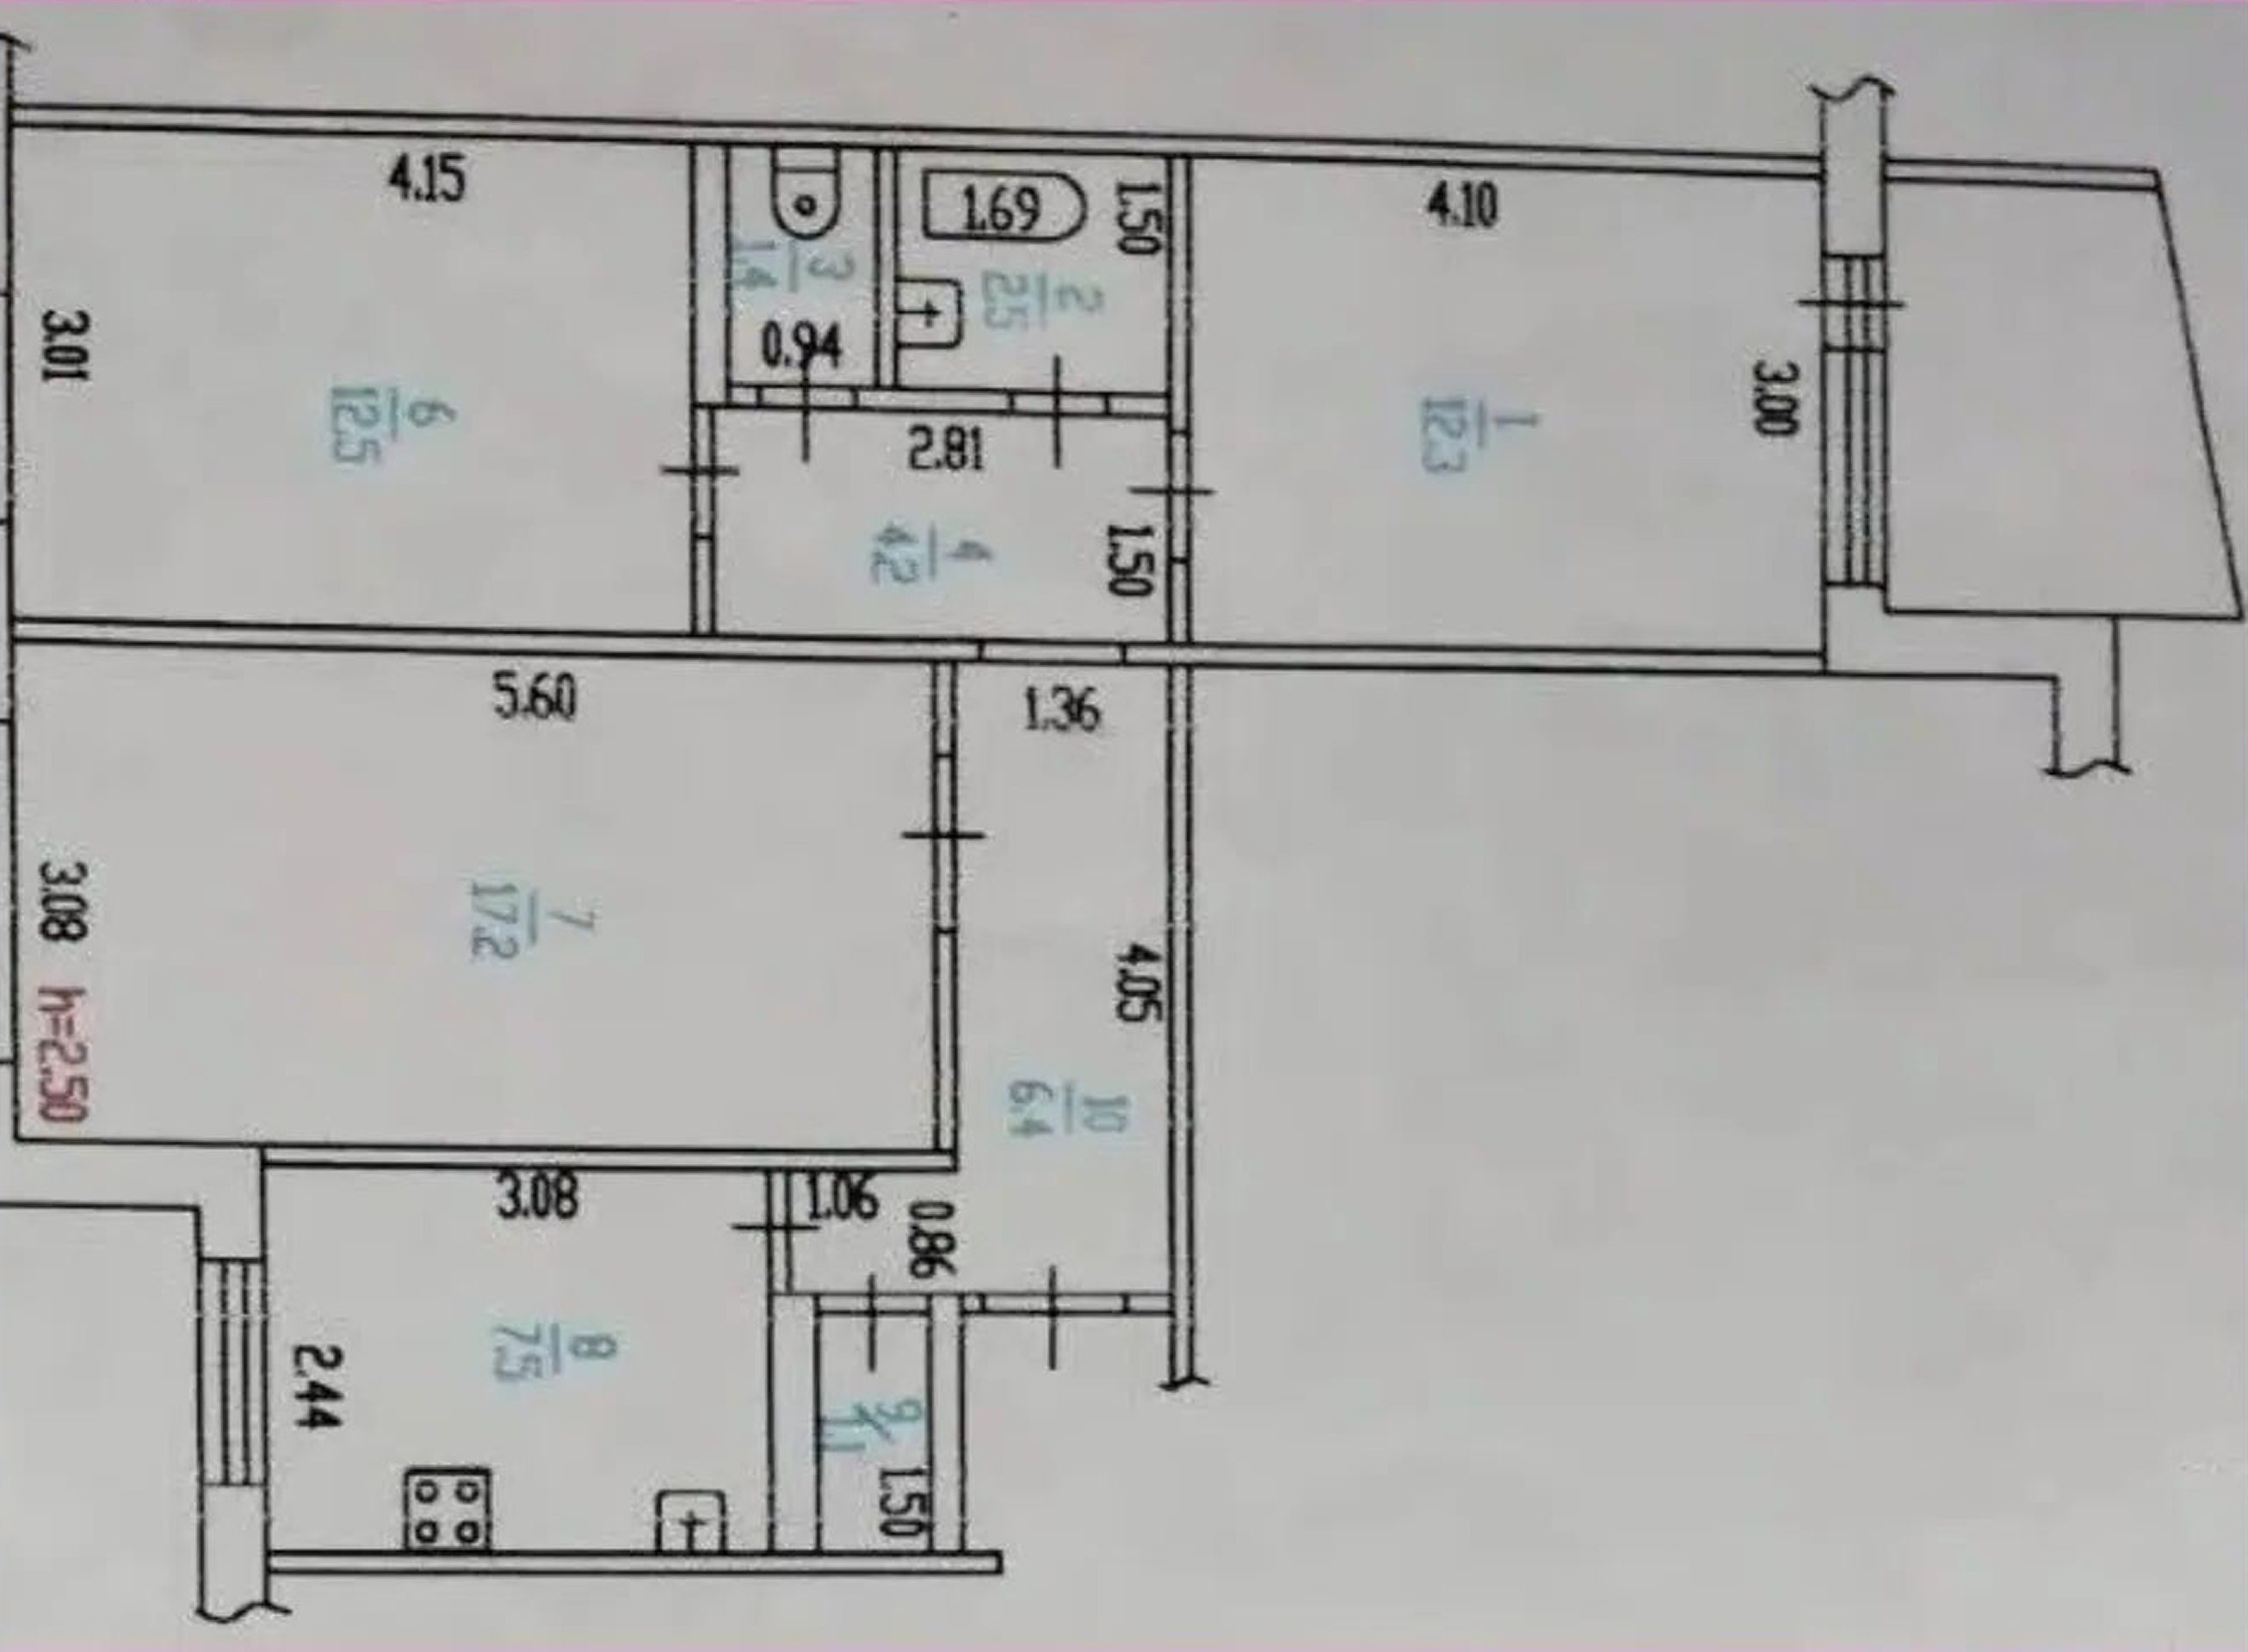
Три комнаты. Мы смотрели и двушки, но потом решили, что для нашей семьи этого мало. Хотелось квартиру площадью от 60 м².
Вторичка. Мы искали такую квартиру, чтобы сразу заехать и жить. Новостройки с ремонтом от застройщика площадью 65 м² в нашем городе стоят около 14 млн рублей, первоначальный взнос — 5,4 млн. То есть нужно брать в ипотеку 8,6 млн рублей. Лимит семейной ипотеки — 6 млн рублей. Все, что выше, считается не по льготной ставке.
В среднем эта ипотека обошлась бы нам в 13% годовых на срок 20 лет с платежом 100 000 ₽ в месяц. Мы бы такой платеж не потянули.
Этаж, год постройки и планировка. Искали золотую середину: не первый и не последний этаж в девятиэтажке. Год постройки — не старше 2000-х.
Еще мы избегали серий с узкими комнатами-пеналами: квартиры с такими планировками некомфортны.
Какой был бюджет
Мы четко ограничили бюджет: максимум 7 300 000 ₽. Рассчитали таким образом, чтобы вносить ежемесячный платеж было комфортно.
Основную часть суммы — 4 400 000 ₽ — получили за продажу старой квартиры. Перед сделкой я погасила остаток ипотеки за нее декретными выплатами — 200 000 ₽, и мама просто отдала нам деньги от продажи. Еще около 970 000 ₽ внесли материнским капиталом, а недостающие 1 800 000 ₽ взяли в кредит.
В итоге мы купили квартиру за 7 200 000 ₽. Условия ипотеки на 1,8 млн получились следующими:
- ставка — 18,8% годовых;
- срок — 20 лет;
- платеж — около 29 000 ₽ в месяц.
Ставка высокая, но мы рассчитали так, чтобы платеж полностью покрывался моим пособием по уходу за ребенком до полутора лет.


Состояние квартиры и ремонт
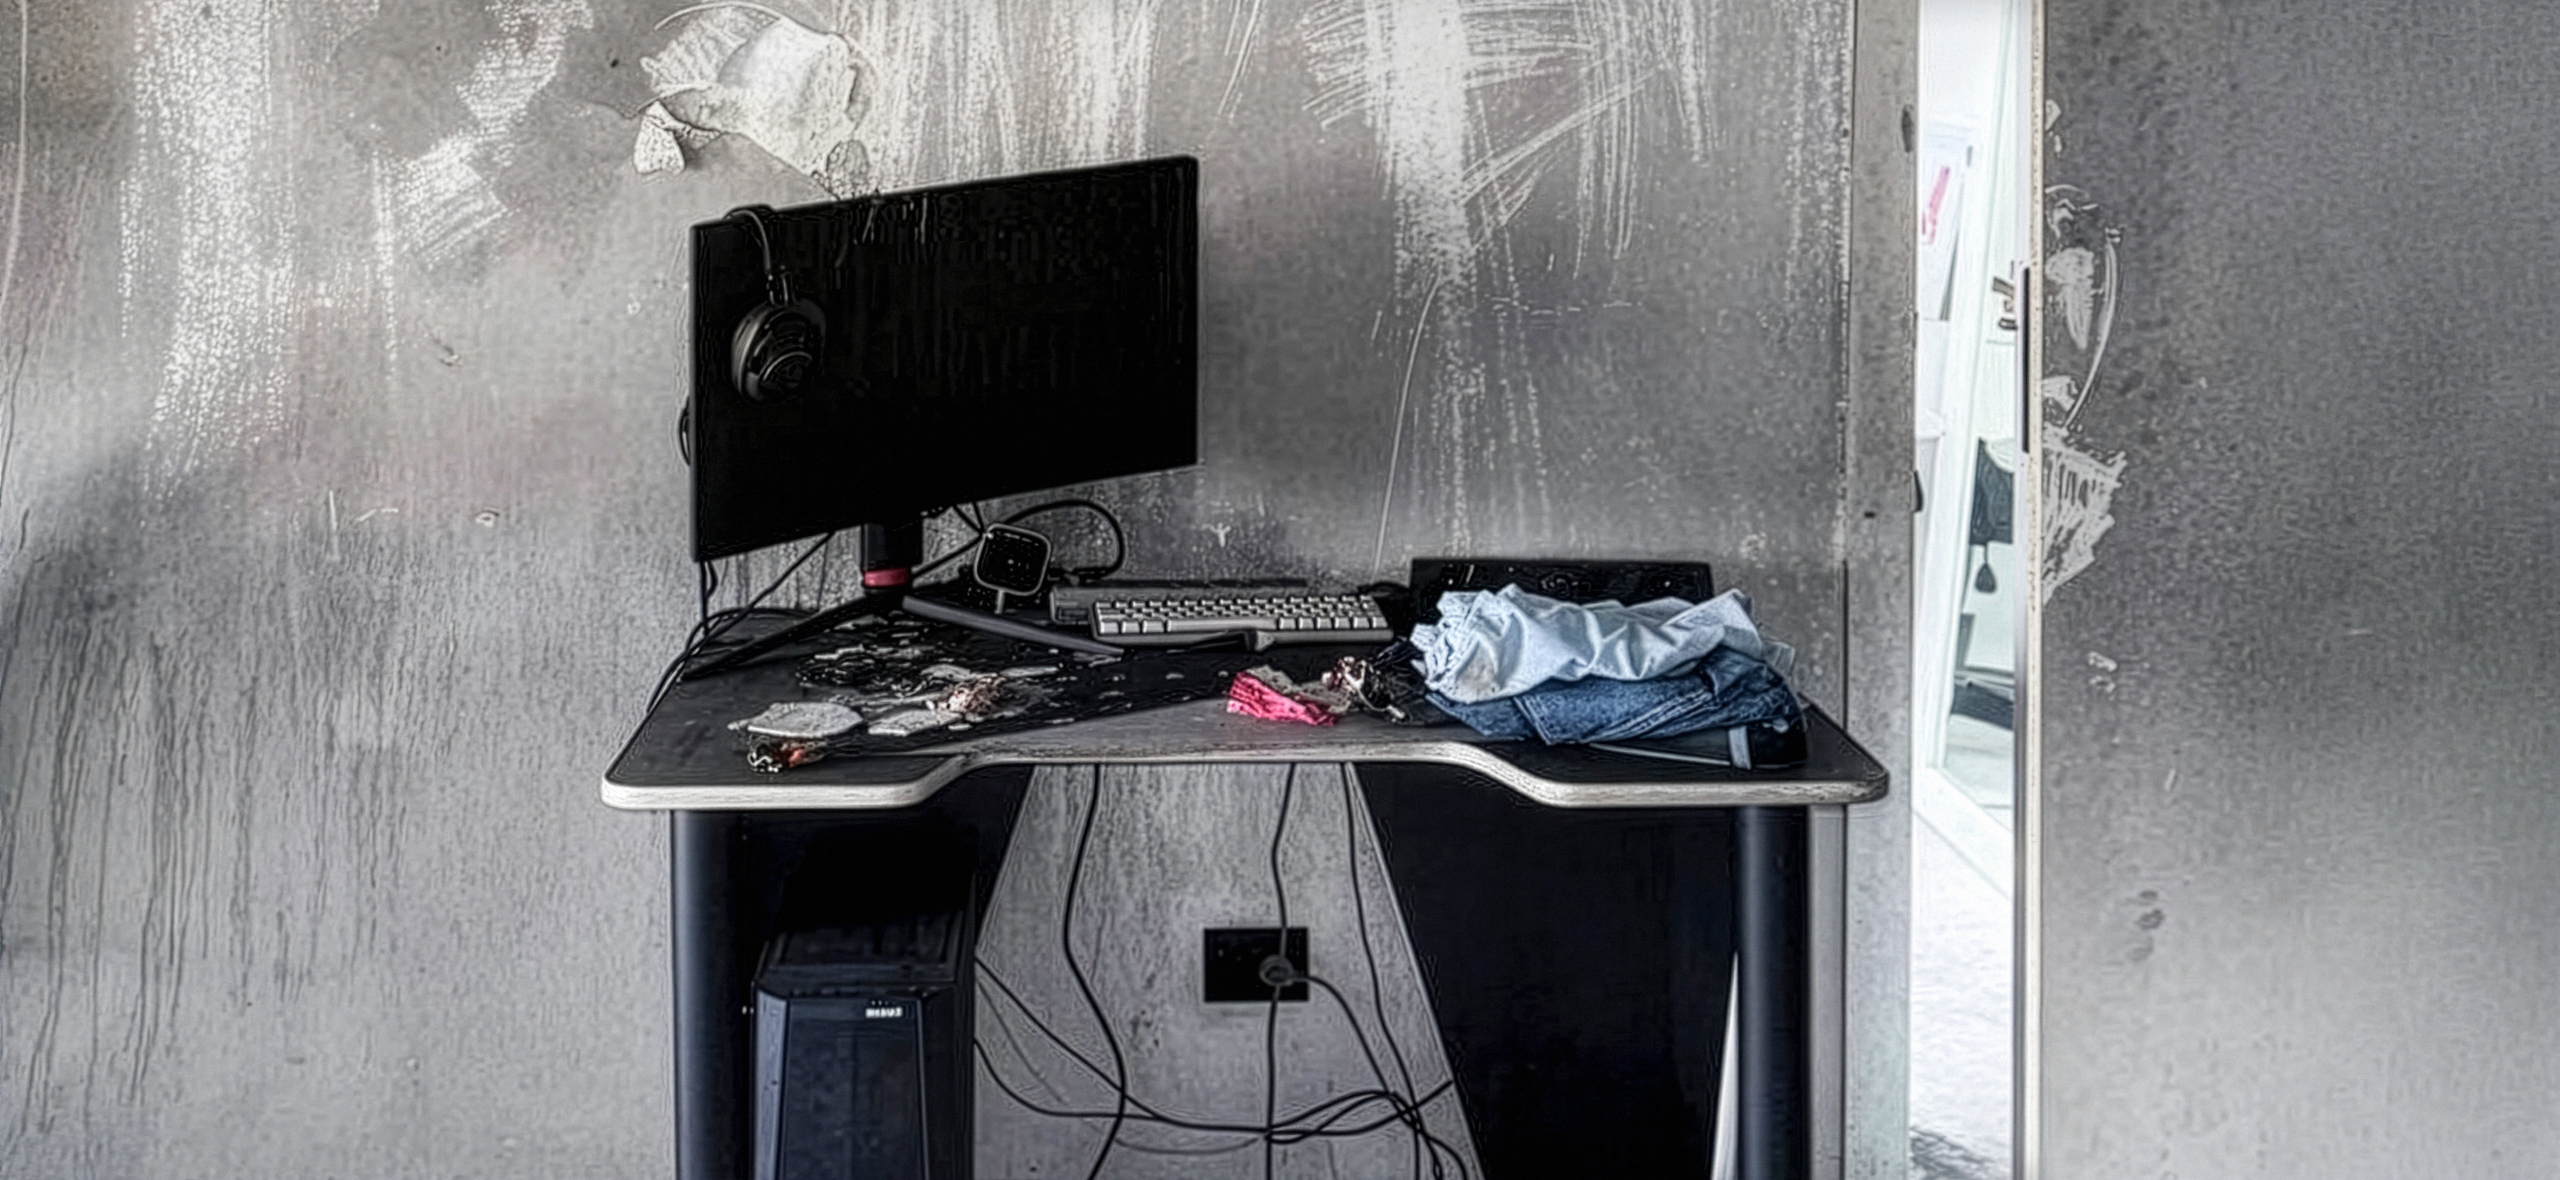
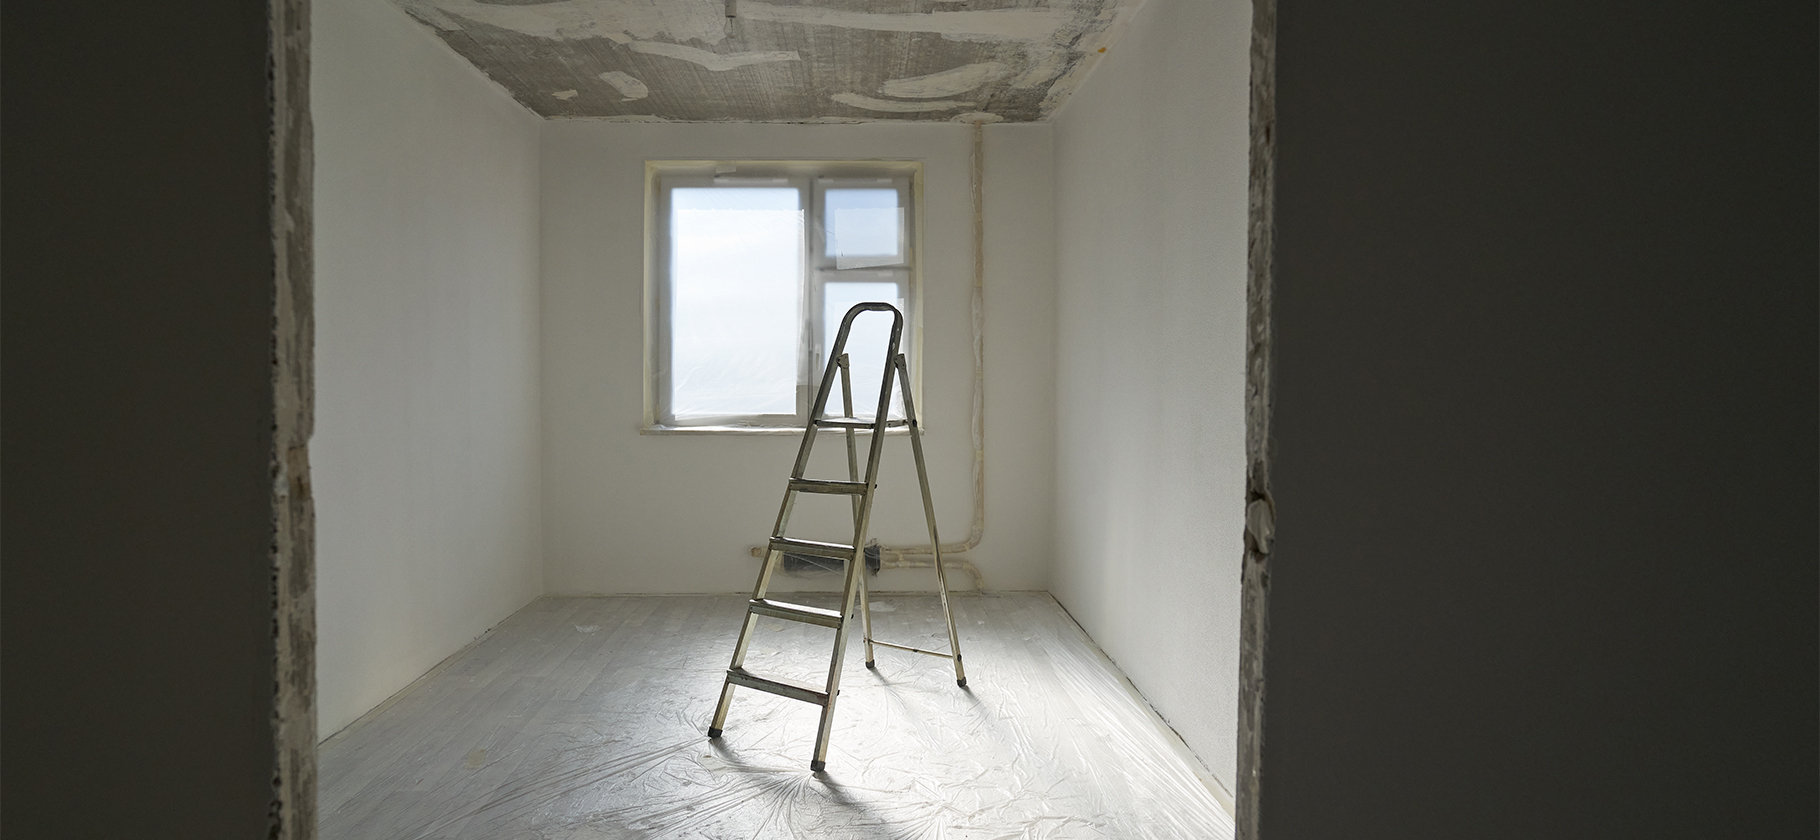
На идеальный ремонт денег не было, хотели переклеить обои и жить. Но до нас квартиру сдавали жильцам с детьми. И когда мы заехали, увидели оторванные обои, пластилин на стенах, слой жира на кухне. Мне было неприятно даже готовить и есть в таком помещении.
Первым делом я отмыла кухню специальными средствами. Еще мы привели в порядок спальни — поклеили обои в детской для старшего и в нашей комнате.

Сейчас в процессе кухня. У предыдущих хозяев холодильник стоял отдельно, а мне хотелось поставить его вместе с кухонным гарнитуром.
Мы распилили столешницу и разобрали шкафы, чтобы на это место поставить холодильник. Потом я переклеила обои и решила перекрасить кухонный фартук, чтобы было красиво. Понятно, что это временное решение и в будущем мы будем менять кухню полностью.


Следующие в очереди — туалет и ванная, там тоже планирую покрасить плитку.
Все мелкие работы делаю сама, пока муж на работе. Он трудится на заводе. Работает два дня в день, два дня в ночь и четыре отдыхает. В его выходной мы занимаемся крупными работами, которые я планирую заранее, — пилим, сверлим, клеим обои. Иногда с малышом гуляет бабушка, и в эти два часа мы с мужем занимаемся ремонтом.
Пока работы идут очень медленно, потому что младшему ребенку всего пять месяцев, а старшему — десять лет. Что-то основательное мы запланировали уже после моего выхода на работу, когда я начну зарабатывать и у меня появятся свободные часы.
Как я начала зарабатывать на блоге
После переезда я подписывалась на разные паблики во «Вконтакте» для вдохновения.
Одна девушка вела блог о том, как делает ремонт в черновой квартире с детьми: ставила перегородки, обустраивала быт. Мне было интересно следить за процессом, и в один прекрасный день она анонсировала продажу гайда о том, как зарабатывать во «Вконтакте». Стоимость — 2 500 ₽. Для нас это не мелочь, но, подумав, я купила его.
Я не импульсивный человек, но мне стало интересно узнать сам процесс: откуда берутся деньги, как это работает. Купила гайд с мыслью, что пригодится в будущем, а прочитав его, решила действовать сразу.

Оформила самозанятость, создала сообщество «Анна • досрочно закрываю ипотеку» во «Вконтакте». Чтобы открыть доступ к монетизации, набрала 100 подписчиков и начала пробовать разные форматы.
Сначала планировала вести швейный блог: я люблю шить. Но быстро поняла, что с маленьким ребенком и незавершенным ремонтом времени на шитье нет. Поэтому сместила фокус на темы, которые актуальны для меня здесь и сейчас: законы, выплаты, бюрократия, ремонт.

Например, однажды я пошла ставить штамп о гражданстве ребенку и написала об этом пост. Он собрал более 70 просмотров, 33 репоста и 42 комментария. Я поняла, что моя аудитория — такие же родители, которым важна практическая польза.
Сейчас у меня более 920 подписчиков. Когда будет тысяча, я смогу подать заявку в Фонд оригинальных авторов «Вконтакте». Если соблюдать условия программы, это даст еще около 30 000 ₽ в месяц в течение года.
Как я монетизирую контент
Я использую несколько инструментов.
Шопсы — это партнерская программа с Ozon. Во «Вконтакте» есть встроенная витрина товаров. Я захожу в раздел, листаю ленту, как в обычном магазине, и выбираю вещи, которые есть у меня дома или которые мне нужны. Например, памперсы или товары для ремонта. Беру заявку в работу, создаю уникальный контент — клип или пост со своей фотографией — и публикую ссылку.
Если человек переходит по ней и покупает товар, мне начисляют процент от продажи — от 8 до 50%. Деньги поступают на счет через 14 дней после покупки, если человек не отказался от товара. Их можно выводить в любое время.
Первые две-три рекламы принесли лишь небольшие продажи. Потом я нашла холст для создания отпечатков ладошек. Как раз хотела приобрести подобный, поэтому заказала.


Когда холст пришел, мы всей семьей сняли видео о том, как сделали отпечатки. Участвовал даже наш кот! Теперь в гостиной на стене висит эта картина и очень нас радует.
Я не ожидала, но ролик наберет миллион просмотров и 318 заказов. Конечно, кто-то от товара отказался при получении, но я уже заработала 19 339 ₽, а в обработке еще заказы на 16 763 ₽. Товар крутится 30 дней, после чего видео удаляется. Поэтому ролик не сохранился.
Программа «Вернем траты». Это возможность вернуть деньги за товары, которые я покупаю для рекламы. Когда рекламная кампания заканчивается, стоимость товара возвращается на счет. По сути, я получаю вещи бесплатно или со скидкой.
Так я приобрела краску для кафеля, капсулы для стирки, ткань для детского комбинезона, фильтр для воды, ароматические саше для шкафа. Например, краску для плитки я все равно планировала купить, чтобы обновить фартук на кухне. А тут я ее прорекламировала, получила комиссию 30% и еще вернула стоимость самой краски. Позже я прошла по своей же ссылке и купила еще одну банку краски для ванной уже со скидкой.


Как я зарабатываю на «Авито»
Я начала активно заниматься «Авито» после переезда. Тогда я поняла, что вещей в однушке накопилось так много, что я не знаю, куда их разложить в трешке.
Раньше я пользовалась площадкой эпизодически: выставляла ненужное за символические 100—200 ₽, лишь бы освободить место. Теперь же я подошла к делу системно — стараюсь регулярно фотографировать и выставлять товары, чтобы быстрее освободить место и заработать.
Продаю то, что больше не нужно: одежду старшего ребенка, свои старые вещи, книги, учебники, технику и товары для дома. Недавно выложила три медицинских халата, один уже купили. Есть и сезонные товары: например, я жду Нового года, чтобы выставить нарядные платья, которые шила дочке сама.
В сентябре продала заглушку для натяжного потолка — 1 000 ₽, два сшитых мной слипа — 500 ₽, блендер — 750 ₽, пособие по английскому языку — 224 ₽, ветровку для девочки — 549 ₽, мягкую игрушку — 1 300 ₽, щипцы для укладки — 1 100 ₽. Выручка составила 5 423 ₽. Сумма небольшая, но приятная.


Главное правило, которое я усвоила: не занижать цену, не проверив рынок. Однажды я хотела продать книгу Пенелопы Дуглас из цикла «Ночь дьявола» за 100 ₽, потому что она просто занимала место на полке. Перед публикацией решила посмотреть, почем продают другие книги этой серии, и удивилась: они уходили за 3 000–4 000 ₽. Я выставила свою за 3 000 ₽, и ее купили в тот же день.
Теперь изучаю другие предложения перед публикацией, хотя «Авито» часто сам подсказывает среднюю цену.
Площадку я использую и для покупок. В 2025 году потерялся учебник старшей дочери, и я нашла б/у экземпляр в два раза дешевле нового. Купила два комбинезона для малыша всего за 1 000 ₽. Планирую покупать стульчик для кормления, пока изучаю предложения.


Планы по дальнейшему поиску подработок
Баланс между работой, детьми и ремонтом — это постоянный поиск окон в расписании. У меня нет выделенного часа на задачи, поэтому я работаю урывками: пока младший спит, пока старшая дочка играет с братом, иногда ночью.
Бывает, я крашу стену на кухне, а сын лежит рядом в шезлонге, или пишу пост, держа младенца на руках. Иногда стараюсь успеть записать рекламу, пока старшая присматривает за младшим. Сейчас это единственный доступный мне формат.

В планах — развитие блога, подача в Фонд оригинальных авторов «Вконтакте», что может дать еще 30 000 ₽ в месяц, и эксперименты с площадкой Irecommend.
Хочу научиться делать фотоальбомы вручную и, возможно, вернуться к шитью одежды на продажу, когда дети подрастут. Но уже сейчас плачу налог 6% со всего заработка как самозанятая.
Семейный бюджет: кто за что платит
Мы с мужем четко разделили финансовые обязанности. Его зарплата закрывает текущие нужды: продукты, одежду и бытовые расходы.
Мои декретные выплаты покрывают обязательные платежи по жилью: ипотеку и коммунальные услуги. Базовый платеж по кредиту составляет около 29 000 ₽, и я отношусь к этой сумме как к аренде: мы живем в квартире и должны платить за нее регулярно.
Все, что я зарабатываю сверх, — доход с «Вконтакте», продажи на «Авито», налоговые вычеты, — идет на досрочное погашение ипотеки.

Сколько удается вносить досрочно
Первый раз я внесла дополнительный платеж всего 5 000 ₽ и выбрала опцию уменьшить срок кредита. Удивилась, что срок сократился на полгода. Это мотивировало меня продолжать.
В сентябре удалось собрать 30 736 ₽. В эту сумму вошли:
- заработок во «Вконтакте» — 22 622,96 ₽;
- продажи на «Авито» — 5 423 ₽;
- налоговый вычет за занятия фитнесом, который я оформила ранее, — 2 691 ₽.
В октябре внесла третий досрочный платеж, что сократило переплату по процентам на 577 592 ₽, а срок ипотеки — на 20 месяцев.
Всего я уже внесла досрочно 66 979 ₽. Это сэкономило мне 1 617 627 ₽, а срок сократился на 4 года и 8 месяцев.
У нас есть четкая цель: погасить ипотеку досрочно за три года, пока я нахожусь в декрете.


Почему мы взяли ипотеку под высокий процент
Мы осознаем тяжесть условий: кредит в 1 830 000 ₽ под 18,8% годовых означает, что за 20 лет только проценты составят около 5 млн рублей. По сути, мы выплатим банку в 3,8 раз больше, чем взяли. Но у нас не было другого выхода: родители не могут подарить нам квартиру, а ждать улучшения условий бессмысленно.
Цены на жилье растут, а потребность в пространстве никуда не денется: старший ребенок ходит в школу, младшему нужно место, и в однушке мы задыхались.

К тому же я смотрю на это через призму инфляции. Сейчас 30 000 ₽ — это ощутимая сумма, примерно треть моей потенциальной зарплаты. Но через пять-десять лет платеж будет восприниматься как сегодняшние 10 000 ₽. Долг обесценивается.
Если я продолжу так зарабатывать, возможно, даже смогу не возвращаться на работу до трех лет ребенка.
Больше материалов о покупке квартир и домов, обустройстве и ремонтах — в нашем телеграм-канале «Свой угол». Подписывайтесь, чтобы ничего не пропустить: @t_nedviga