Почему упали цены на нефть и что это значит для курса рубля и бюджета России
По данным ценового агентства Argus, 7 октября расчетная цена российской нефти достигла 105,9 $ за баррель. Через месяц она упала на 29% — до 75,1 $.
Падение цен на нефть может снизить доходы федерального бюджета и потянуть вниз акции нефтегазовых компаний. За январь — октябрь нефть и газ принесли бюджету почти пятую часть всех поступлений. А на конец сентября на шесть крупнейших нефтегазовых компаний приходилось почти 40% капитализации рынка акций Мосбиржи.
Разбираемся, почему нефть подешевела, от чего теперь зависит цена барреля и чего аналитики ждут от курса рубля и российских акций.
Как новости о конфликте на Ближнем Востоке повлияли на цены на нефть
В феврале 2026 года США и Израиль начали военный конфликт с Ираном. В ответ Иран ограничил движение танкеров через Ормузский пролив. До конфликта через него перевозили нефть и нефтепродукты в объеме, сопоставимом с пятой частью мирового потребления. Перебои с поставками подняли цену Brent, а вслед за ней — российской нефти.
Конфликт продолжается уже восемь месяцев. Но в ноябре появились новости, которые усилили ожидания его урегулирования и подтолкнули цены на нефть вниз.
Переговоры об урегулировании — 2 ноября. Reuters сообщило, что переговоры Ирана с посредниками из Катара о прекращении войны завершились без прорыва, но предложения изменились. Что именно в них поменялось, неизвестно.
В этот день Brent подешевела на 6,6%, или на 7,4 $ за баррель.
Итоги выборов в конгресс США — 4 ноября. На выборах 3 ноября демократы получили контроль над обеими палатами. Аналитики ожидают, что они будут добиваться от президента США урегулирования конфликта с Ираном. Если это произойдет, уменьшится риск новых перебоев с поставками нефти, а ее цена и стоимость топлива в США могут пойти вниз.
Рынок уже заложил этот сценарий в котировки, и Brent подешевела на 9,2%, или на 9,6 $ за баррель.
Заявление Дональда Трампа — 9 ноября. Президент США сказал, что вряд ли прикажет нанести новые удары по Ирану, пока идут переговоры о прекращении конфликта. При этом, по данным TACenergy, боевые действия продолжаются.
После заявления Brent подешевела на 6,1%, или на 6 $ за баррель.

Что действительно изменилось на рынке нефти
Падение цен на нефть в ноябре во многом связано с риторикой американского президента и изменениями ожиданий участников рынка после выборов в конгресс США. Но есть другие причины, которые повлияли на снижение цен и могут оказать влияние в ближайшее время.
Восстановление поставок из стран Персидского залива. Одна из главных причин падения цен — нефть из региона снова пошла на рынок. В октябре экспорт нефти и нефтепродуктов оттуда достиг 18,4 млн баррелей в сутки — почти 75% от довоенного уровня в 24,74 млн баррелей, который фиксировался в феврале.
Основной поток по-прежнему идет через Ормузский пролив, но к сентябрю его доля в экспорте из региона сократилась с 84 до 66%. Нарастить вывоз помогли трубопроводы Саудовской Аравии и ОАЭ, а также перевалка нефти между танкерами у берегов Омана.
Но поставки еще не восстановились полностью: в октябре экспорт оставался на 6,3 млн баррелей в сутки ниже, чем до начала конфликта. Например, почти прекратился вывоз иранской нефти. До конфликта страна экспортировала в среднем 1,7 млн баррелей в сутки, а теперь — почти ничего: с июля военные суда США блокируют поставки.
Возможности для дальнейшего роста экспорта из других стран региона тоже ограничены. Перевалка между судами в сентябре достигла рекордного уровня и, по оценкам участников рынка, близка к пределу.
Трубопровод ОАЭ пропускает до 1,8 млн баррелей в сутки, вторую нитку еще на 1,5 млн могут запустить в 2027 году. Саудовский трубопровод после сентябрьской атаки к началу октября был загружен более чем на 80%, а проект на дополнительные 1—2 млн баррелей в сутки пока только обсуждают — заработать он может не раньше 2028 года.
Экспорт нефти и нефтепродуктов из Персидского залива, млн баррелей в сутки
| Через Ормузский пролив | В обход Ормузского пролива | Всего | Изм. за месяц | |
|---|---|---|---|---|
| Февраль 2026 | 20,66 | 4,08 | 24,74 | — |
| Март 2026 | 2,27 | 6,34 | 8,61 | −16,13 |
| Апрель 2026 | 3,33 | 7,61 | 10,94 | +2,33 |
| Май 2026 | 3,00 | 6,84 | 9,84 | −1,10 |
| Июнь 2026 | 9,39 | 7,77 | 17,16 | +7,32 |
| Июль 2026 | 7,75 | 7,37 | 15,12 | −2,04 |
| Август 2026 | 7,58 | 5,45 | 13,03 | −2,09 |
| Сентябрь 2026 | 10,9 | 5,6 | 16,5 | +3,5 |
| Октябрь 2026 | Нет данных | Нет данных | 18,4 | +1,9 |
Снизилась маржа азиатских нефтеперерабатывающих заводов. В августе 2026 года в Азию ушло около 84% сырой нефти, которую экспортировали страны Персидского залива. Среди крупнейших покупателей: Китай, Индия, Япония и Южная Корея. Эта нефть идет главным образом на местные НПЗ.
Маржа переработки показывает, сколько у завода остается от продажи нефтепродуктов после того, как он оплатил нефть и ее доставку. Один из ориентиров для Азии — маржа в Сингапуре, крупнейшем нефтяном центре региона. В сентябре она ушла в минус. По расчетам ОПЕК, выручка от продажи нефтепродуктов не покрывала даже стоимости сырья с доставкой.
Маржа нефтеперерабатывающих заводов
| Месяц | Сингапур | Роттердам | Мексиканский залив США |
|---|---|---|---|
| Октябрь 2025 | 6,64 $ | 13,72 $ | 18,47 $ |
| Ноябрь 2025 | 8,67 $ | 20,91 $ | 22,18 $ |
| Декабрь 2025 | 5,62 $ | 10,18 $ | 14,45 $ |
| Январь 2026 | 5,51 $ | 6,23 $ | 14,15 $ |
| Февраль 2026 | 3,40 $ | 7,70 $ | 16,14 $ |
| Март 2026 | 16,40 $ | 33,40 $ | 40,50 $ |
| Апрель 2026 | 34,90 $ | 22,50 $ | 39,02 $ |
| Май 2026 | 9,33 $ | 26,76 $ | 35,19 $ |
| Июнь 2026 | 10,37 $ | 24,25 $ | 29,35 $ |
| Июль 2026 | 24,65 $ | 42,13 $ | 45,70 $ |
| Август 2026 | 19,79 $ | 45,07 $ | 53,34 $ |
| Сентябрь 2026 | −0,88 $ | 40,34 $ | 62,08 $ |
| Октябрь 2026 | −3,33 $ | 27,02 $ | 56,35 $ |
| Месяц | Сингапур | Роттердам | Мексиканский залив США |
|---|---|---|---|
| Октябрь 2025 | 6,64 $ | 13,72 $ | 18,47 $ |
| Ноябрь 2025 | 8,67 $ | 20,91 $ | 22,18 $ |
| Декабрь 2025 | 5,62 $ | 10,18 $ | 14,45 $ |
| Январь 2026 | 5,51 $ | 6,23 $ | 14,15 $ |
| Февраль 2026 | 3,40 $ | 7,70 $ | 16,14 $ |
| Март 2026 | 16,40 $ | 33,40 $ | 40,50 $ |
| Апрель 2026 | 34,90 $ | 22,50 $ | 39,02 $ |
| Май 2026 | 9,33 $ | 26,76 $ | 35,19 $ |
| Июнь 2026 | 10,37 $ | 24,25 $ | 29,35 $ |
| Июль 2026 | 24,65 $ | 42,13 $ | 45,70 $ |
| Август 2026 | 19,79 $ | 45,07 $ | 53,34 $ |
| Сентябрь 2026 | −0,88 $ | 40,34 $ | 62,08 $ |
| Октябрь 2026 | −3,33 $ | 27,02 $ | 56,35 $ |
Одной из причин падения маржи стало подорожание нефти. В сентябре новые атаки на нефтяную инфраструктуру и танкеры на Ближнем Востоке вызвали перебои с поставками, и азиатские НПЗ спешили запастись сырьем. По оценке Международного энергетического агентства , ускорение закупок подтолкнуло цены вверх. Например, японские заводы купили ближневосточную нефть с отгрузкой в октябре — на месяц раньше обычного. За отдельные партии платили до 38 $ за баррель сверх котировок марки Dubai, ценового ориентира для ближневосточной нефти.
Дорожала и доставка. Перевозчики брали больше из-за риска нападений, а перегрузка нефти с одного судна на другое добавляла расходов. В сентябре перевозка танкером из Персидского залива в Китай обходилась более чем в четверть стоимости груза против 2—3% до конфликта.
Когда переработка приносит меньше денег, заводы могут искать сырье дешевле или покупать меньше нефти. Если они сокращают закупки, спрос ослабевает, и это может подтолкнуть цены вниз.
Индийские НПЗ стали сокращать закупки российской нефти. Восстановление поставок из Персидского залива усилило конкуренцию за индийский рынок: у местных заводов снова появилась возможность покупать ближневосточные сорта. В конце октября представитель индийской государственной нефтеперерабатывающей компании Bharat Petroleum сообщил, что в ноябре она рассчитывает сократить закупки российского сырья. Из-за высоких расходов на доставку оно обходится дороже ближневосточного.
На фоне снижения интереса индийских покупателей изменилась и цена Urals. В начале ноября партии с доставкой в декабре продавали со скидкой 1—2 $ за баррель к цене нефти Brent. Хотя несколькими неделями ранее Urals стоила примерно столько же, сколько Brent.

Что может снова подтолкнуть цены на нефть вверх
Разногласия США и Ирана по ядерной программе сохраняются. Несмотря на новости о возможном урегулировании конфликта, стороны пока не могут договориться по одному из ключевых вопросов. Это сохраняет риск новых перебоев с поставками нефти и может снова заставить цены расти.
Одна из целей военной операции США — не допустить появления у Ирана ядерного оружия. Для его создания нужен высокообогащенный уран, поэтому Вашингтон требует вывезти или уничтожить его запасы.
На 12 ноября позиция Тегерана не изменилась: власти не допустят вывоза «даже одной частицы обогащенного ядерного материала». США тоже не отказались от своих требований.
Еще в сентябре Иран предложил план, который позволил бы перейти к обсуждению ядерной программы. Но Трамп отверг его. В обмен на открытие Ормузского пролива Тегеран выдвинул три требования:
- Прекращение блокады иранских портов со стороны США.
- Исключение из санкций для продажи иранской нефти.
- Отмена новых санкций против Ирана.
Как цены на нефть повлияют на федеральный бюджет РФ
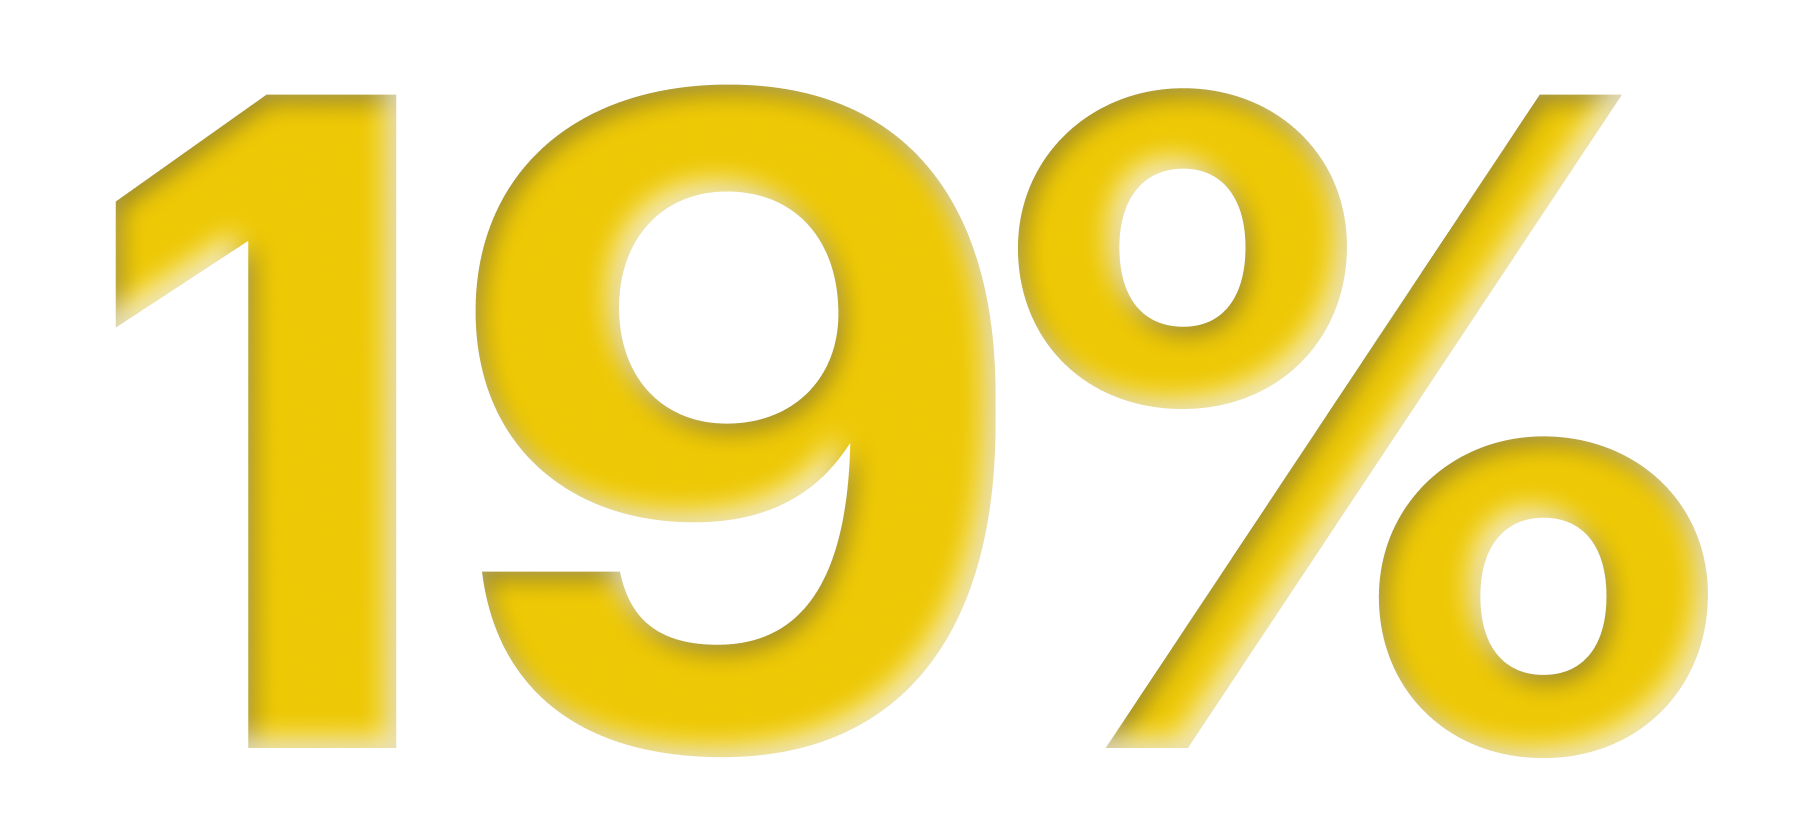
За январь — октябрь 2026 года расходы федерального бюджета России превысили доходы на 5,2 трлн рублей. По данным Минфина, на нефтегазовые доходы пришлось почти 20% всех поступлений, или 6,4 трлн рублей. Чем дешевле российская нефть в рублях, тем меньше налогов платят нефтяники и тем выше риск увеличения дефицита.
Ноябрьское падение цен пока не обернулось для бюджета серьезными потерями. При его формировании на 2026 год власти исходили из базовой цены нефти в 59 $ за баррель и расчетного курса доллара в 92,2 ₽, или около 5 440 ₽ за баррель. К 5 ноября расчетная цена российской нефти для налогообложения снизилась до 75,1 $ за баррель, по данным Argus, которые приводит БКС. При курсе ЦБ 81,67 ₽ за доллар это около 6 133 ₽ за баррель — примерно на 13% выше первоначального бюджетного ориентира.
Но для бюджета важна не цена в отдельный день, а ее средний уровень за месяц и курс рубля. Риски для бюджета усилятся, если нефть продолжит дешеветь и ее рублевая стоимость опустится ниже уровня, заложенного при его формировании. Тогда государству может потребоваться компенсировать недостающие доходы за счет Фонда национального благосостояния и дополнительных заимствований, а при затяжном падении цен — пересматривать расходы. При этом ноябрьская стоимость нефти начнет отражаться на поступлениях только в декабре: нефтяные компании уплачивают налог на добычу полезных ископаемых за предыдущий месяц.
В расчетах на 2027 год власти уже учитывают возможное снижение нефтяных цен. Согласно прогнозу Минэкономразвития, средняя цена российского сорта Urals составит 53 $ за баррель — против 61,2 $ в 2026 году. При ожидаемом курсе 87,4 ₽ за доллар это около 4 632 ₽ за баррель. Таким образом, власти уже учитывают снижение нефтяных цен в расчетах на следующий год.
Но если нефть подешевеет сильнее, чем ожидается, давление на бюджет может усилиться.

Как снижение цен на нефть повлияет на курс рубля
Падение нефтяных цен может ослабить рубль, но не сразу. Российские нефтегазовые компании получают часть экспортной выручки в иностранной валюте и продают ее на внутреннем рынке за рубли. Это увеличивает спрос на российскую валюту и способствует ее укреплению. Соответственно, чем дешевле нефть, тем меньше валюты они могут получить от ее продажи и тем слабее поддержка рубля.
По оценке главного аналитика «Совкомбанка», изменение нефтяных цен отражается на курсе рубля с задержкой примерно в полтора месяца. Именно столько времени проходит до поступления соответствующей экспортной выручки на внутренний валютный рынок.
Пока рубль остается крепким. По данным ЦБ, с середины октября по середину ноября курс доллара снизился на 1,7 ₽, или на 2%, до 82,15 ₽. Аналитик «Альфа-банка» Наталия Орлова связывает укрепление российской валюты с началом налогового периода. Для уплаты налогов экспортеры продают часть валютной выручки и покупают рубли, поддерживая спрос на них.
Но высокие цены на нефть могут и сдерживать укрепление рубля — через бюджетное правило. Когда нефтегазовые доходы превышают базовый уровень, Минфин направляет дополнительные поступления на покупку валюты и золота. Это повышает спрос на валюту и частично компенсирует ее приток от экспортеров. Если нефть дешевеет, объем покупок сокращается, что, наоборот, поддерживает рубль.
С 9 ноября по 4 декабря ведомство планирует направлять на эти операции по 15,6 млрд рублей в день. Если нефтяные доходы сократятся, объем покупок тоже может снизиться, что смягчит давление на рубль.
Какого курса ждут аналитики. Несмотря на то что бюджетное правило может смягчить влияние снижения нефтяных цен, эксперты ожидают умеренного ослабления рубля. В «Альфа-банке» прогнозируют рост курса доллара до 85 ₽ к концу года. В управляющей компании «Первая» допускают такой же сценарий, если нефть продолжит дешеветь. В «Финаме» ожидают курс доллара в ноябре в диапазоне 80—85 ₽. Аналитик Freedom Global Владимир Чернов допускает его рост до 83—88 ₽ в декабре на фоне сезонного увеличения спроса на валюту со стороны импортеров.

Как снижение цен на нефть повлияет на российские акции
Падение нефтяных цен оказывает давление на акции российских нефтегазовых компаний. Чем дешевле сырье, тем меньше выручки получают производители при прочих равных условиях. Это может привести к сокращению их прибыли и объема дивидендных выплат, а значит, снизить привлекательность их бумаг для инвесторов.
Ноябрьское падение нефтяных цен уже отразилось на акциях российских компаний. Так, утром 5 ноября бумаги «Роснефти» подешевели на 3,4%, «Татнефти» — на 3,3%, а «Лукойла» — на 1,8%.
При этом предшествующий рост нефтяных цен создал запас прочности для финансовых результатов компаний. За июль — октябрь 2026 года рублевая стоимость российской нефти Urals была в среднем на 43% выше, чем за тот же период 2025 года, согласно расчетам на основе данных Минэкономразвития и ЦБ. На этом фоне аналитики Т-Банк Инвестиций ожидают сильных результатов нефтегазового сектора во втором полугодии. Но затяжное снижение котировок может ухудшить перспективы компаний.
Какие акции выделяют аналитики. В Т-Банк Инвестициях прогнозируют, что совокупная доходность акций «Лукойла» составит около 31% на горизонте года с учетом дивидендов. На конец июня у компании было 661 млрд рублей в виде денег, которые позволяют получать дополнительные процентные доходы. Среди нефтяников ее акции также имеют одну из самых низких оценок по мультипликаторам и высокую потенциальную дивидендную доходность.
Еще одна перспективная бумага, по мнению аналитиков, — «Транснефть». Компания занимается транспортировкой нефти и нефтепродуктов, а тарифы на ее услуги регулирует государство. Поэтому ее финансовые результаты меньше зависят от колебаний нефтяных цен, чем у добывающих компаний. Акции «Транснефти» торгуются с дисконтом около 40% к историческим значениям по мультипликатору EV / EBITDA . Совокупную потенциальную доходность на горизонте года аналитики оценивают примерно в 64% с учетом дивидендов.
Новости, которые касаются инвесторов, — в нашем телеграм-канале. Подписывайтесь, чтобы быть в курсе происходящего: @investnique