Этот текст написан в Сообществе, в нем сохранены авторский стиль и орфография
Желание заработать естественно. Если человеку предлагают вложить деньги под 10% годовых или под 30%, второй вариант кажется привлекательнее. Если появляется возможность получить 50% или 100%, интерес становится еще сильнее. Простая логика подсказывает: чем выше доходность, тем быстрее растет капитал и тем скорее можно улучшить свое финансовое положение.
О Сообщнике Про
Опыт работы на финансовых рынках — с 1995 года. С 2015 года сосредоточен на поиске высоконадежных вариантов вложения денег, обеспечивающих 10—12% в рублях и 8—10% годовых в иностранной валюте.
Это новый раздел Журнала, где можно пройти верификацию и вести свой профессиональный блог

Я познакомился с фондовым рынком в 1995 году, и добрых 20 лет мой путь был похож на путь любого трейдера: поиск выгодных вариантов, освоение новых инструментов, самостоятельный анализ рынка и чтение книг по трейдингу.
Успехи на рынке чередовались с неудачами, но, пожалуй, самое неприятное: мне приходилось периодически выводить деньги с рынка, чтобы залатать очередную дыру в семейном бюджете. И только когда я начал жить по средствам, мой инвестиционный портфель стал потихоньку увеличиваться.
К обещаниям я всегда относился критически. У человека два пути: верить обещаниям или разбираться самому. Я всегда предпочитал разбираться сам.
Эта статья о тех, кто выбирает первый путь: загорается обещаниями третьих лиц, вкладывает деньги, а потом их теряет.
Как выглядят красивые обещания и что из них получается

В декабре 2017 года инвестор и соучредитель Social Capital Чамат Палихапития в интервью CNBC заявил, что курс биткоина достигнет отметки 100 000 долларов в течение ближайших трех-четырех лет.
Суть прогноза: Палихапития утверждал, что криптовалюта продолжит стремительно расти на фоне растущего доверия и превращения в «цифровое золото», а в перспективе 20 лет цена может подняться до 1 миллиона долларов за монету.
Реальность на тот момент: в декабре 2017 года биткоин впервые в истории вплотную приблизился к уровню 20 000 долларов (пик около 19 800-20 000 долларов), после чего в 2018 году рухнул обратно ниже 4 000 долларов.
В декабре 2018 года биткоин продавался по 3 000-4 000 долларов за единицу (минус 80% за год), в декабре 2019 года — по 7 000-7 500 долларов (минус 65% за два года).
В декабре 2020 года цена составила 19 000 долларов, так что покупатели из декабря 2017 года могли закрыть позицию с убытком всего в пять процентов от вложенной суммы. Правда, если бы они придержали монеты еще несколько месяцев, то могли бы продать их и по 50 000, и по 60 000 долларов: такие цены на рынке были в течение 2021 года.
Надо отдать должное: отметку в 100 000 долларов цена биткоина всё же преодолела в декабре 2024 года. Те, кто дождался этого момента и вышел из сделки, зафиксировали прибыль на уровне 26% годовых за каждый из семи лет переживаний и надежд. Обещанная в прогнозе доходность, «рост в пять раз за три года», эквивалентна 71% годовых.
Потом цена поднималась до 126 000 долларов в октябре 2025 года. В октябре 2026 года биткоин стоит около 80 000 долларов. Это на 20% меньше целевых 100 000 и на треть ниже исторического максимума цены.
Заставить держать криптовалюту в этих условиях может вторая часть прогноза — «миллион на горизонте 20 лет», из которых девять уже позади.
Биткоин — это еще цветочки: у его цены есть какой-то шанс вырасти за счет роста популярности и улучшения инфраструктуры для приобретения, хранения и расчетов в криптовалютах.
Однако на рынке есть предложения со сверхъестественно высокой доходностью. Эти предложения делаются с единственной целью: завладеть деньгами доверчивых вкладчиков и испариться. Они могут звучать очень убедительно, и поначалу проекты выполняют свои обязательства. А после того, как они исчезнут с горизонта, обманутые вкладчики начинают понимать, что стали жертвой очередной финансовой пирамиды.
Здесь самое время процитировать классика:
Ах, обмануть меня не трудно!..
Я сам обманываться рад!
Александр Пушкин, «Признание»
Конечно, и это тоже. Однако у финансовой пирамиды или другого несостоятельного проекта есть признаки, по которым их можно вычислить. Если хоть один из перечисленных ниже признаков присутствует в рекламе финансового продукта, это серьезный повод подозревать его создателей в недобросовестности.
Признаки финансовых пирамид
«Выше только звёзды»

Начинается всё с обещания гарантированных выплат: 5% в день, 20% в неделю, 30% в месяц и так далее.
На фондовом рынке действительно случаются большие скачки, но о них заранее никто не знает и гарантировать ничего не может.
То есть когда в описании продукта заявляется отсутствие рисков или гарантированные выплаты, это первый признак того, что вы имеете дело с финансовой пирамидой.
«Что в чёрном ящике?»

Люди, которые вовлекают вас в проект, не могут толком объяснить, как проект будет зарабатывать деньги.
В 2020-е годы, когда бурно развиваются цифровая экономика и искусственный интеллект, «объяснения» звучат так:
- закрытый инвестиционный клуб с доступом к высокомаржинальным сделкам;
- платформа по арбитражу трафика;
- портал по трейдингу или майнингу криптовалюты;
- торговля на криптовалютных и фондовых рынках через автоматизированную систему генерации прибыли;
- «секретные алгоритмы ИИ»;
- арбитраж P2P-криптовалют;
- майнинг в облаке;
- инвестиции в метавселенные.
Когда вам предлагают «инвестиции» по схеме «вы даёте деньги — что-то происходит — вы получаете результат», уместно поинтересоваться, что именно происходит, чтобы получить этот результат. Чем туманнее это «что-то», тем выше вероятность того, что результат вас огорчит.
Проще говоря, вложения в «чёрный ящик» — прямая дорога к потере денег.
«С Пушкиным на дружеской ноге»
Финансовые пирамиды часто привлекают для рекламы знаменитостей. Популярные артисты, блогеры: если кто-то из них засветился в рекламе финансового продукта, это серьезный сигнал тревоги.
Нужно сказать, что к этому приёму прибегают и вполне профессиональные проекты. Например, регулярно появляется информация о том, что та или иная футбольная звезда отметилась приобретением объекта недвижимости в ОАЭ.
Но, пожалуй, самая известная история — это история американского фонда LTCM. В совет директоров фонда входили два лауреата Нобелевской премии 1997 года, «люди, которые не могут ошибаться». А в 1998 году из-за последствий азиатского кризиса и дефолта в России фонд оказался на грани краха. Тогда его спасли, передав позиции кредиторам, но в 2000 году он всё же прекратил своё существование.
«Вместе весело шагать по просторам»
Задача финансовой пирамиды — набрать денег как можно больше и как можно быстрее. С этой целью обещаются дополнительные бонусы за привлечение в программу новых участников: друзей, знакомых, коллег по работе.
Преподносится всё это как уникальная возможность, которой нужно успеть воспользоваться и поделиться информацией с другими людьми. На самом деле это возможность расстаться со своими сбережениями, и отнюдь не уникальная.
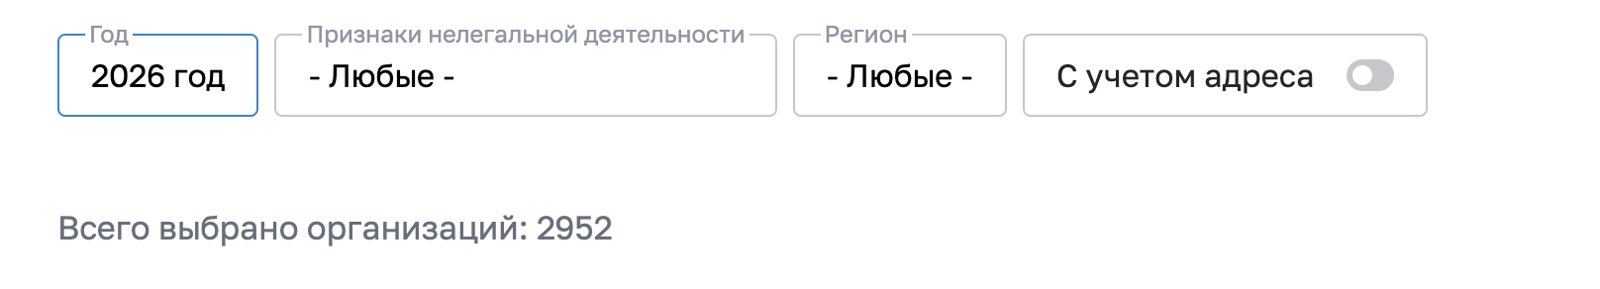
На сайте Банка России опубликован Список компаний с выявленными признаками нелегальной деятельности на финансовом рынке. На момент написания этой статьи список насчитывает 27 474 позиции. За октябрь 2026 года список пополнился 158 новыми именами, а с начала 2026 года выявлено 2 952 недобросовестных участника финансовых рынков.
Следует отметить, что реферальные программы активно используют и профессиональные финансовые институты, предлагающие продукты для квалифицированных инвесторов, например инвестиционное страхование жизни. Однако когда обычных людей соблазняют финансовыми продуктами с минимальным порогом входа, речь, скорее всего, идёт о финансовой пирамиде.
«Куплю жене сапоги»
Это реальная фраза из рекламной кампании МММ, которая используется как мем и тридцать лет спустя после ее появления и последующего краха финансовой пирамиды.
Агрессивная реклама и навязывание лично у меня вызывают сопротивление и отторжение. Однако другие люди, когда ежедневно слышат рекламу по радио, видят по телевидению или в интернете, могут решить: «хорошие сапоги, надо брать».
«И в полночь ваши денежки заройте в землю там»
Наконец, финансовые мошенники могут предлагать отправить деньги не проекту, а связанным с проектом людям, либо внести инвестиции в криптовалюте.
Когда вы имеете дело с лицензированными участниками финансового рынка, их деятельность предполагает заключение письменного договора и прямые расчеты. То есть, заключая договор с компанией А, вы и деньги переводите на счета компании А.
Предложение отправить деньги кому-то еще должно окончательно вас насторожить, даже если предыдущее общение казалось вам вполне адекватным.
Почему люди поддаются на уговоры мошенников

Я долго думал, почему грамотные люди в XXI веке продолжают верить мошенникам. Возможно, виной здесь три фактора.
Истории удачи мы слышим чаще. Кто-то купил акции перед ростом в разы, кто-то вложился в проект, который через несколько лет стал стоить в десятки раз дороже. Такие истории пересказывают в книгах и интервью. Про потери рассказывают редко. Тот, кто превратил сто тысяч рублей в миллион, расскажет об этом всем знакомым. Тот, у кого от миллиона осталось сто тысяч, скорее промолчит. Поэтому победителей мы видим постоянно, а проигравших почти никогда.
Знаем, но не верим. Мы прекрасно знаем, что на финансовых рынках присутствуют финансовые пирамиды. Но внутри рассуждаем иначе: люди теряют деньги, но почему именно я? Компании разоряются, но наверняка не та, которую выбрал я. Возможно, проект мошеннический, но я успею забрать свои деньги до того, как он разорится.
Низкая финансовая грамотность в сочетании с высоким самомнением. Финансовая грамотность — это наш личный иммунитет от всякой заразы и паразитов. Стоит ли удивляться, что при отсутствии иммунитета паразиты присасываются и выпивают ваши кровные сбережения?
Самомнение в денежных вопросах плохо тем, что в позиции «я лучший» и «именно я достоин» человек отметает конструктивную критику и слепо верит обещаниям мошенников. Сложите низкую финансовую грамотность и высокое самомнение — получится опустошительная смесь для ваших финансов.
Вопросы, которые нужно задать до принятия решения

Инструментов на рынке много, и чтобы разобраться в каждом, нужны время и силы, которые у большинства из нас уходят на другие задачи. Вместо этого предлагаю короткий список вопросов:
- за счет чего появляется эта доходность?
- когда я смогу забрать деньги?
- о какой итоговой цене актива вообще идёт речь?
- есть ли конкретная сумма, которую кто-то обязан мне выплатить, или расчёт на то, что через несколько лет найдется другой покупатель и заплатит дороже?
- почему мне так легко обещают эти деньги именно сейчас?
Применяйте его к любому предложению о вложении средств, и вы быстро научитесь отличать достойные предложения от недостойных и сохраните сбережения от потерь в финансовых пирамидах и сомнительных проектах. На обычных рынках этот опросник тоже работает.
Ко мне время от времени обращаются с предложениями разных способов быстрого заработка. Раньше я их выслушивал и задавал вопросы, теперь сразу отказываюсь.
Для меня всё закончилось отказом от включения в свой портфель акций. Просто я понял, что для меня важна прежде всего надежность сбережений, за ней следуют ликвидность (возможность быстро превратить актив в деньги) и доходность.
Характеристику, с которой другие начинают, доходность, я отправил на последнее место, но и она имеет значение: я выбираю самые доходные из самых надежных и ликвидных, и тем самым мой выбор облегчается.
Когда на первое место ставится доходность, человек изначально работает на территории, где нет надёжности (легко потерять деньги) и ликвидности (сложно продать актив).
Со временем я понял, что достижение финансовой цели складывается из трёх факторов:
- регулярные сбережения: постоянно пополняем капитал из активного дохода;
- надежные вложения: максимальная защита от потерь;
- время.
Даже такая амбициозная задача, как полный переход с активных доходов на пассивные, имеет решение, когда вы придерживаетесь этой стратегии. Подробно решение описано в моей книге «Дао Достатка».
Что важно понимать

Высокая доходность сама по себе ничего не говорит о том, выгодно ли вложение. Гарантированная высокая доходность говорит о многом: так обещают финансовые пирамиды. Когда я вижу большие проценты, я сначала считаю возможный убыток и только потом будущую прибыль. Сбережения копятся годами, а превратить их в пыль можно за очень короткое время.