Зарабатывала 300 000 ₽ и доживала до зарплаты с 1000 ₽ на счету: как я научилась копить
Этот текст написан в Сообществе, в нем сохранены авторский стиль и орфография
Я зарабатывала комфортные для Москвы деньги, жила без роскоши, а к зарплате на карте оставалась тысяча рублей. Деньги не утекали в забытые подписки, кофе с собой или бизнес-такси — они просто «куда-то девались». Рассказываю, что пробовала, что не сработало и что в итоге позволило собрать подушку, с которой я потом уволилась в никуда.
Доходы
В найме у меня была хорошая стабильная зарплата — 300 000 ₽ на руки. Не считая годового бонуса в размере около 200 000 ₽, всевозможных кэшбэков и небольшого нестабильного дохода от предпринимательства до 5000 ₽ в месяц.
Куда уходили деньги
Почти каждый месяц ко дню получки у меня оставалось около 1000 ₽. На всех счетах вместе взятых. В марте этого года я подумала: «Ну не живу я на 300 тысяч». Села считать траты по категориям и увидела примерно такую картину:
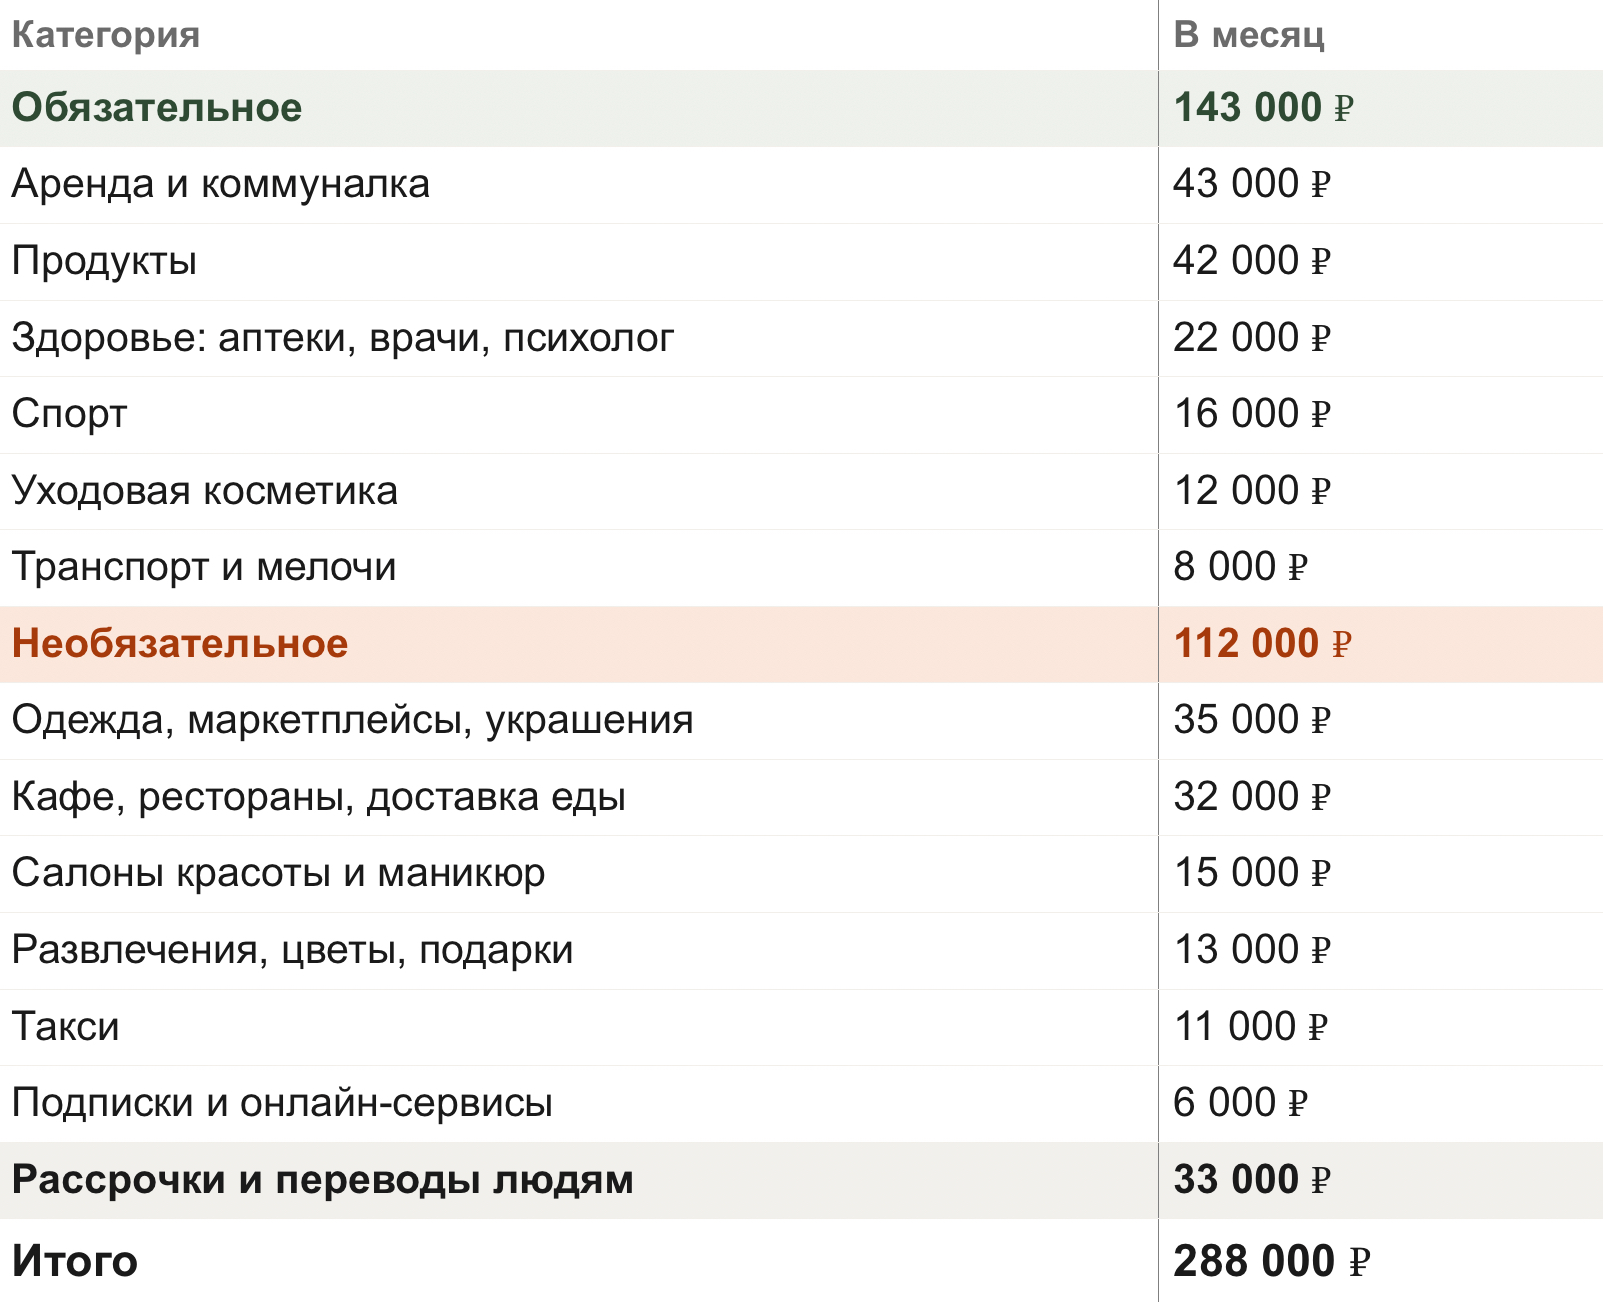
Больше 100 000 ₽ уходило на необязательные траты — одежда, маркетплейсы, такси. Думаю, многим эта картина знакома.
Я и раньше проделывала такое упражнение и видела, что деньги утекают. Но в этом году я поставила себе цель перезимовать на Бали, поэтому вопрос финансовой подушки встал остро.
Что не сработало
Я уже пробовала начать копить, но ни одно из всем известных правил у меня не сработало.
- Откладывать 10% от дохода. Я переводила 10% зарплаты на накопительный счёт, но к концу месяца начинала переводить с него обратно на карту. Я воспринимала эти деньги как свободные: на них капает процент, но вот же они, лежат совсем рядом — надо, бери. А «надо» находилось всегда.
- Записывать каждую трату. Здесь я не выдерживала даже дня. Это нужно превратить в привычку, эффект приходит не быстро, да и зачем — в приложении банка же всё видно.
- Приложения для учёта. Та же история, что с записью трат. Ещё одно лишнее действие в день, ещё один интерфейс, ещё и подписку им оплатить надо!
- Дневные лимиты. Мне было очень плохо, когда лимит подходил к концу, а надо ещё поужинать — ну что я, голодать буду? Начинала занимать у самой себя из следующего дня и в итоге погрязла в долгах себе же. Торговалась с собой: «Вот это мне ну прям нужно — я же не откажу себе в необходимости».
Как я копила подушку
Помним: цель — уехать зимовать на Бали. Значит, к сентябрю уже надо иметь подушку и купленный билет, а он по стоимости как отдельная мини-подушка — 70 000 ₽.
Из анализа трат я поняла, что для комфортной жизни мне на самом деле хватает и 200 000 ₽, а значит, 100 000 ₽ в месяц и все доп. поступления я могу откладывать. Я поставила цель — накопить подушку на 3 месяца на случай, если зимовка помешает работе. 3 месяца по 200 000 ₽ = 600 000 ₽. С марта по сентябрь как раз 6 месяцев — бери да откладывай по 100 000 ₽. Но как? Я ведь уже пыталась откладывать, и ничего не получалось.
Система, которая сработала для меня
- Разложить деньги по нерублёвым счетам. Валютные, металлические, инвестиционные: я начала покупать ликвидные и низкорисковые активы на небольшие суммы. Сначала вообще без плана и цели по объёму — на 1000, на 2000, «о, к концу месяца осталось свободных 3000 — куплю долларов». Почему сработало: эти деньги выглядят занятыми, для меня их как будто нет. Если продавать активы понемногу, чтобы купить третий блеск в «Золотом яблоке», я больше потеряю на курсе — ну зачем мне это?
- Перестать рассчитывать на бонусы и доп. доход как на основные деньги. Думаю, всем знакома история, когда ты планируешь, на что потратишь премию, ещё до результатов ревью. Я стала отправлять все дополнительные поступления на срочный вклад сразу после зачисления. Прошло 10 минут — и ты уже не помнишь, что они приходили.
- Перестать стерилизовать своё инфополе. Раньше в нём не было новостей экономики и политики, но пришлось принять очевидное: я живу в 2026 году и не знаю, что будет завтра. Это замотивировало меня заняться подушкой даже больше, чем фантазия встретить Новый год под пальмой.
- Продвинутый пункт: обратиться к специалисту. Я понимала, что 6 месяцев пролетят незаметно и времени на ошибку у меня нет. Поэтому попросила финансового консультанта выстроить систему — что покупать и в каком объёме. Она меня похвалила: оказалось, что я уже на правильном пути. В итоге консультант расписала цели по каждому активу: наличные, валюта, металлы, облигации. За консультацию я заплатила 25 000 ₽.
Что получилось
Сейчас я на Бали. Я приехала сюда, уволившись с работы в никуда, с 600 000 ₽. А ещё за эти 6 месяцев я получила дополнительное образование и начала консультировать людей по поиску работы и карьерным переходам. Сейчас это приносит не так много, как приносил найм, — до 50 000 ₽ в месяц — но этот доход продлевает жизнь моей подушки.
Что до сих пор не получается
Но есть нюанс. Деньги разложены по разным счетам и выглядят очень по-разному: граммы, валюты, названия бумаг. Психологически создаётся ощущение, что денег-то и нет. И это снова очень мотивирует растить предпринимательский доход.
Выводы
Проблема была не в зарплате. Я думала, что моей зарплаты хватает только на базовые потребности — еду, транспорт, ноготочки и крышу над головой. А потом посчитала и оказалось, что больше 100 000 ₽ уходило на то, без чего я прекрасно прожила полгода, пока копила подушку.
Правила не работали, потому что деньги лежали под рукой. Все эти 10%, лимиты и приложения работают на силе воли и «внутренней мотивации», а к концу рабочей недели, когда хочется себя порадовать — никакой силы воли уже нет. Сработало то, что убрало деньги «с глаз долой», и они будто перестали для меня существовать.
Цель важнее системы. Я и раньше видела, что деньги утекают. Но мотивация «не тратить на фигню» была недостаточной. Только конкретная цель — накопить 600 000 ₽ к сентябрю, чтобы провести зиму в тепле без сугробов — замотивировала этим заниматься. Без Бали я бы, наверное, до сих пор собиралась «привести свои финансы в порядок».
Могло не сработать. Если бы у меня не было стабильной зарплаты или её хватало бы только на самое необходимое, мне бы приходилось вынужденно продавать активы и терять на курсе. Так что эта система держится на стабильном денежном потоке и без него я бы не рискнула.