
Инвестредакция
разбирается в терминах
Когда вы оплачиваете покупку картой, получаете зарплату или переводите деньги, в банковской системе происходит транзакция.
Это слово часто мелькает в приложениях банков, чеках и уведомлениях, но не все знают, что оно означает. Рассказываем, что такое транзакция, какие они бывают и почему иногда платеж «зависает».
Определение термина
Транзакция — это законченная операция, после которой что-то изменилось. Например деньги перешли к другому владельцу или информация в системе обновилась. Слово пришло из латыни: transactio означает «соглашение» или «сделка».
Транзакцией считают, например, покупку товара по карте, снятие наличных в банкомате, перевод между счетами и даже отправку криптовалюты другому человеку.
Операция должна завершиться полностью либо вообще не состояться. «Половинчатой» транзакции быть не может: деньги либо списались и дошли до получателя, либо остались у отправителя.
Представьте, что вы покупаете велосипед и переводите продавцу деньги по СБП. Ситуации, когда они ушли с вашего счета, но не дошли до продавца, быть не может. Если перевод сорвется на любом этапе, то деньги вернутся вам целиком.
Чем транзакция отличается от перевода и платежа
Их часто путают, потому что они описывают одно и то же — но с разных сторон.
Платеж — это когда вы оплачиваете за товар или услугу: кофе в кафе, интернет, штраф ГИБДД.
Перевод — это когда деньги идут от одного человека к другому или между вашими собственными счетами.
Транзакция — технический термин. Он обозначает сам факт проведения операции независимо от ее типа. И платеж, и перевод — это транзакции. Но транзакцией бывает и то, что платежом не назовешь. Например, когда банк проверяет баланс вашей карты или блокирует сумму на счете.
Проще говоря, платеж и перевод — это то, зачем вы что-то делаете с деньгами. А транзакция — то, как банк фиксирует действие в своей системе.
Транзакция в экономике и финансах
В финансовом мире транзакция — основа всего. Каждый раз, когда деньги приходят или уходят на счет, банк считает это отдельной транзакцией с уникальным номером, датой и суммой.
Банковская транзакция — любая операция, которую банк проводит по счету клиента. Например, зачисляет зарплату или пенсию, списывает деньги за покупку, осуществляет перевод по номеру карты или телефона, разрешает снять наличные. К транзакциям относится начисление процентов по вкладу и удержание комиссии.
Каждую транзакцию можно найти в истории операций в приложении банка. Там видно сумму, дату, получателя и статус — прошла операция или еще обрабатывается.
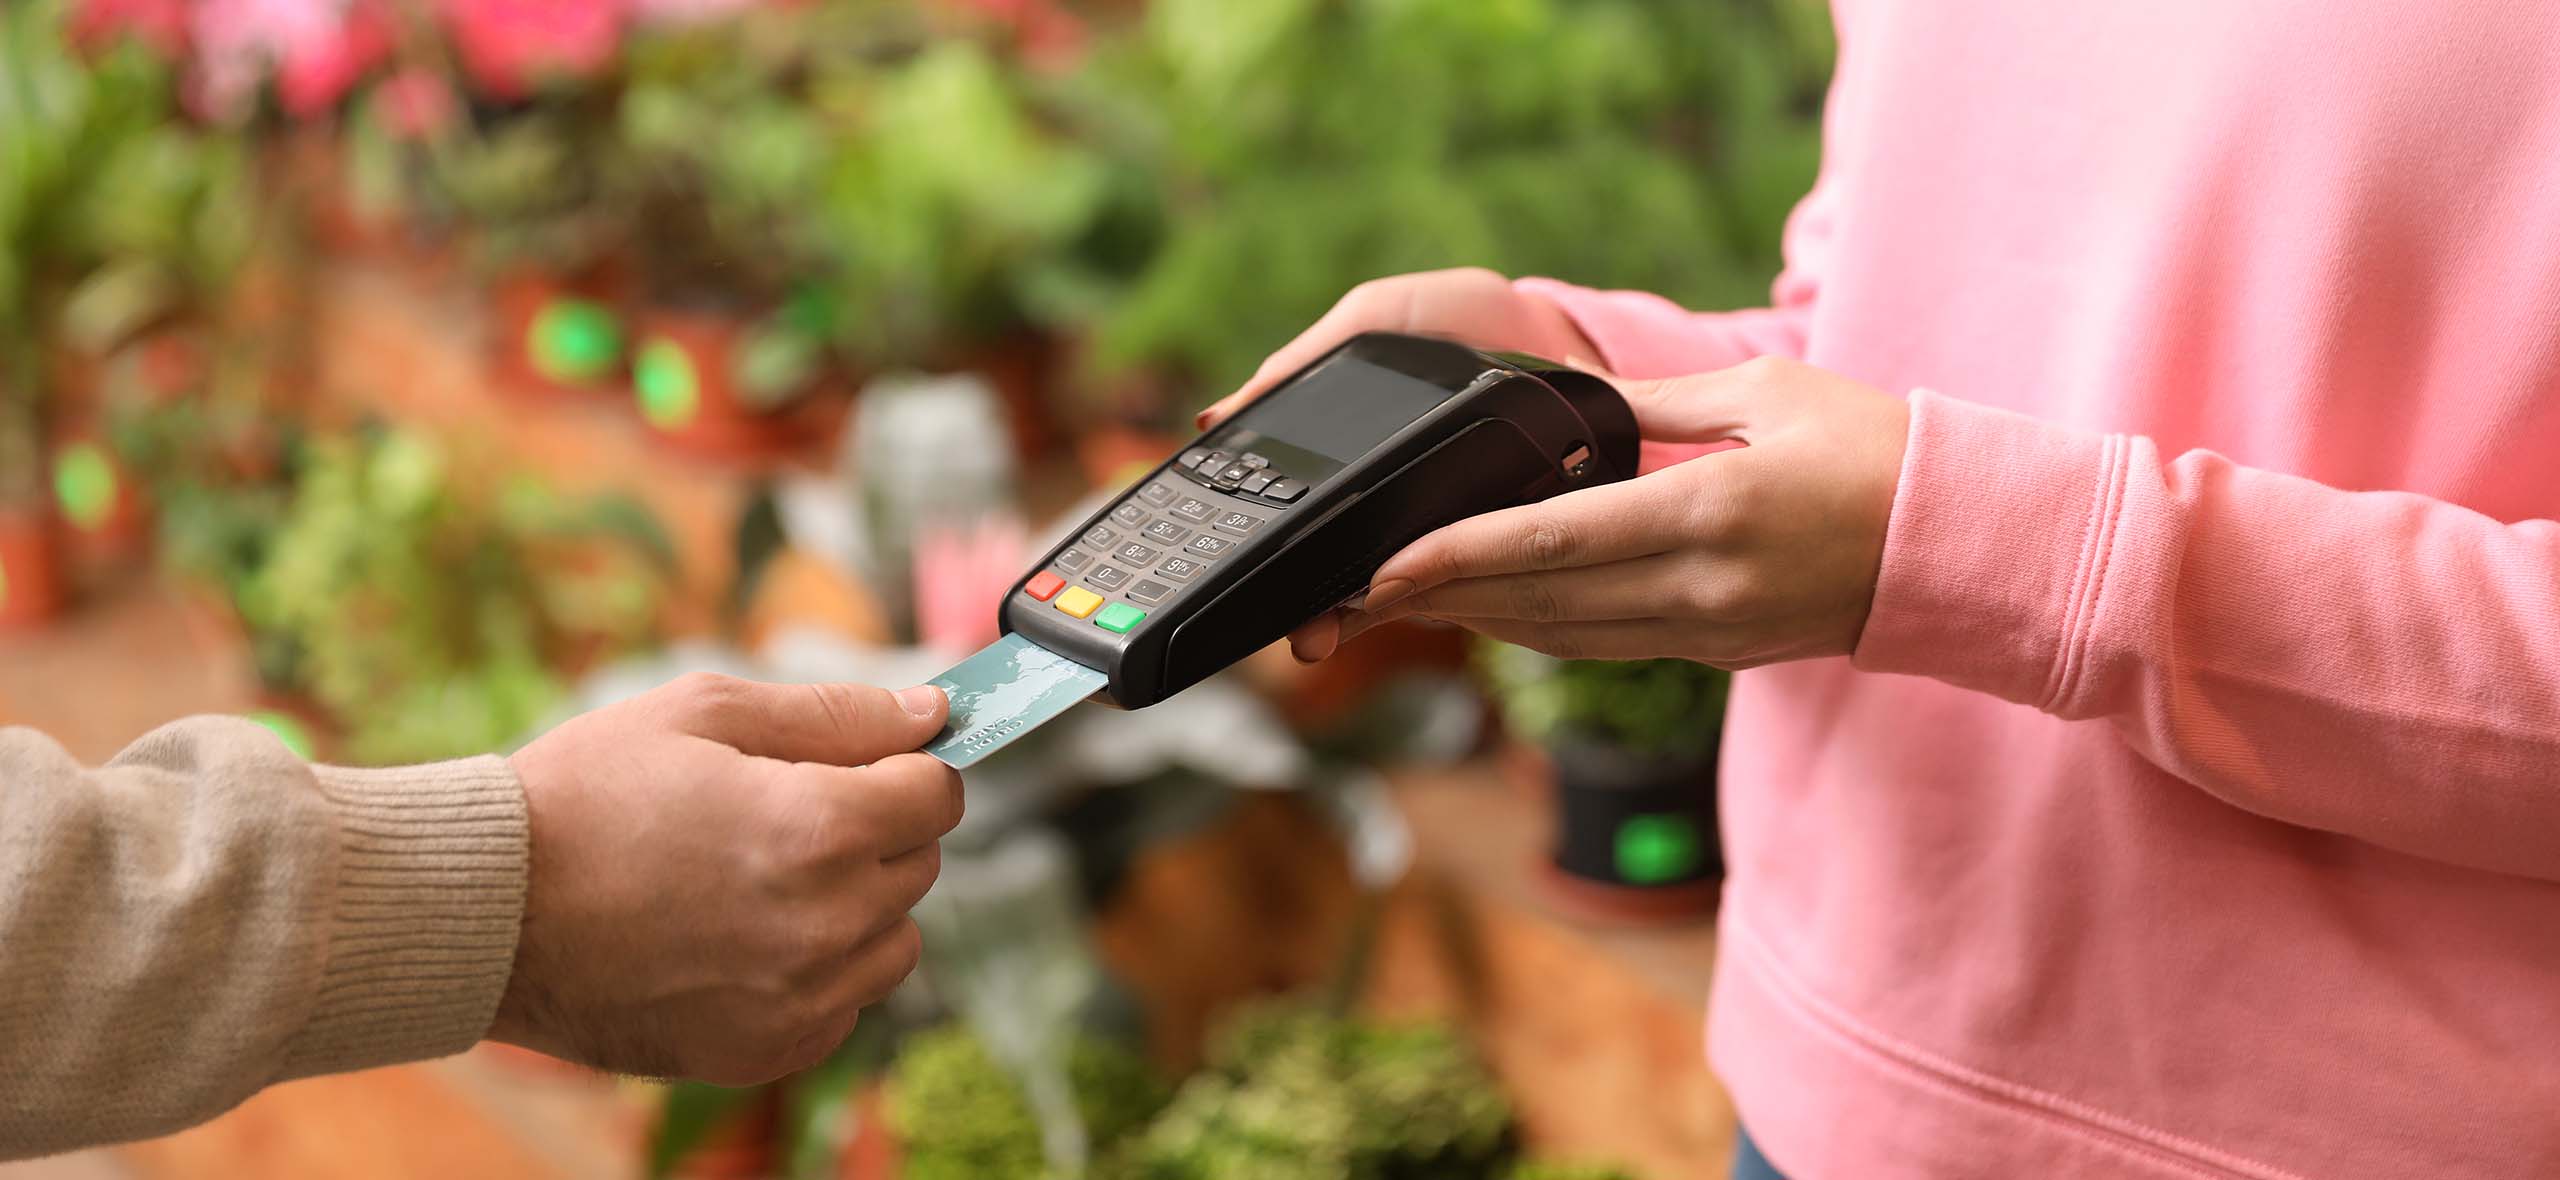
Транзакция по карте. Сама транзакция — это момент, когда деньги списываются с вашего счета и зачисляются на счет магазина. Но перед этим происходит проверка, которую часто путают с транзакцией.
Когда вы прикладываете карту или телефон к терминалу, запускается цепочка:
- Терминал отправляет запрос в банк магазина.
- Тот передает его в платежную систему — «Мир», Visa или Mastercard.
- Платежная система связывается с вашим банком.
- Банк проверяет карту и баланс, а затем либо одобряет, либо отклоняет операцию.
Все это занимает пару секунд. Кассир видит «одобрено» — и вы забираете покупку. Но транзакция еще не завершилась. После одобрения банк блокирует сумму на счете. Деньги еще ваши, но потратить их уже нельзя. И только когда магазин подтвердит покупку, а банк окончательно спишет деньги и зачислит их получателю, транзакция будет считаться проведенной.
Транзакционные издержки — это все расходы, которые возникают вокруг сделки, помимо цены товара. Вот что к ним относится:
- комиссия банка или платежной системы;
- время, которое вы потратили на поиск покупателя или продавца;
- деньги, ушедшие на проверку контрагента;
- траты на оформление документов.
Допустим, вы купили квартиру. А параллельно заплатили оценщику, нотариусу, отдали комиссию агенту и оплатили госпошлину. Все эти траты — транзакционные издержки. Чем они выше, тем дороже сделка, даже если цена квартиры не изменилась.
Транзакция в IT и базах данных
В программировании транзакция — это набор операций с базой данных, которые выполняются как единое целое. Здесь тоже работает правило «все или ничего»: если хотя бы один шаг не удался, система отменяет все изменения.
К примеру, вы переводите деньги со счета на счет. Программа делает два действия: списывает их со счета А и добавляет на счет Б.
А теперь представьте, что после первого шага случился сбой — например, отключилось электричество в дата-центре. Если бы эти два действия не были связаны, деньги бы просто испарились: с одного счета ушли, а на другой не пришли.
Поэтому обе операции объединяют в одну транзакцию. Сбой на любом шаге — и база данных откатывается в исходное состояние, а деньги остаются у отправителя.
Благодаря этому принципу банковские системы не теряют деньги даже при технических сбоях.
Транзакция в блокчейне и криптовалютах
В мире криптовалют транзакция — это запись о том, что цифровые деньги перешли от одного человека к другому. Такую запись добавляют в блокчейн — общий реестр, копия которого хранится у тысяч участников сети одновременно.
Когда кто-то отправляет биткоины, сеть проверяет операцию и навсегда вписывает ее в реестр. Стереть или подделать эту запись уже нельзя.
Каждая криптотранзакция содержит:
- адрес отправителя;
- адрес получателя;
- сумму;
- цифровую подпись;
- комиссию сети.
Отличия блокчейн-транзакций от банковских
Они отличаются по всем параметрам.
Кто подтверждает операцию. В банке — сама кредитная организация вместе с платежной системой. В блокчейне посредника нет — транзакцию проверяют участники сети: майнеры или валидаторы.
Возможность отмены. Если ошиблись с реквизитами в банке, перевод можно отменить. В блокчейне так не выйдет: запись необратима, вернуть деньги почти невозможно.
Скорость. Банковская транзакция занимает от секунд до трех дней. В блокчейне — от секунд до часов, все зависит от загруженности сети.
Анонимность. Банк всегда знает, кто его клиент, и может заблокировать счет по запросу властей. В блокчейне адреса кошельков видны всем, но они не привязаны к имени владельца.
Комиссия. В банке она обычно фиксированная или выражается в процентах от суммы. А в блокчейне постоянно меняется: чем больше людей хотят провести транзакцию, тем дороже.
Виды транзакций
Транзакции делят по нескольким признакам. Разберем основные.
По типу операции — дебетовые и кредитовые. Дебетовые — это когда деньги уходят со счета. Например, вы оплатили продукты картой, сняли наличные, банк списал комиссию.
Кредитовые — это когда деньги, наоборот, приходят на счет. Допустим, поступила зарплата, магазин вернул деньги за товар, друг перевел долг.
По направлению транзакции бывают внутренние и внешние. Внутренние — между счетами в одном банке. Обычно такие транзакции проходят мгновенно и без комиссии. Например, вы перекинули деньги с накопительного счета на карту в том же банке.
Внешние транзакции — между разными банками. Могут идти дольше, а за отдельные виды, например за переводы SWIFT, берется комиссия.
По способу проведения. Есть три вида транзакции:
- Онлайн — через приложение или интернет-банк.
- Офлайн — через кассу отделения, банкомат или терминал в магазине.
- Автоматические — регулярные списания, автоплатежи, проценты по вкладу, которые банк начисляет сам.
Как обрабатываются транзакции
Типичная операция по карте проходит в два этапа: сначала идет авторизация, потом — окончательный расчет.
Во время авторизации банк проверяет карту и блокирует нужную сумму. Это происходит за секунды, пока вы стоите у кассы.
Окончательный расчет — это когда магазин отправляет в банк подтверждение покупки, и заблокированная сумма окончательно списывается. Это занимает от нескольких часов до трех дней.
Вот почему в приложении операция сначала висит со статусом «обрабатывается». А итоговая сумма иногда отличается от той, которую вы насчитывали потратить.
Например, вы оплатили тур в Египет на сайте туроператора. Стоимость была в долларах. Пока банк проводил расчет, курс изменился — и списалось чуть больше или чуть меньше.
Почему транзакцию могут отклонить или она зависает
Банк отклоняет операцию по разным причинам. Вот несколько примеров:
- на счете не хватает денег;
- карта заблокирована или просрочена;
- вы превысили лимит на операции;
- неверно ввели данные — CVV, срок действия карты или код из смс;
- платеж показался подозрительным, и его остановила антифрод-система;
- банк получателя отказался принимать перевод.
Представьте: вы в отпуске в Турции впервые платите картой в местном кафе, а банк отклоняет операцию. Не потому что денег нет, а потому что система безопасности увидела необычную активность. Достаточно подтвердить в приложении, что это вы, — и карта снова заработает.
Еще транзакция может «зависнуть» из-за сбоя на стороне магазина, платежной системы или банка. Обычно такие операции либо завершаются сами, либо отменяются в течение нескольких дней. В итоге заблокированные деньги автоматически возвращаются на счет.
Если деньги «зависли», подождите три-пять рабочих дней. Если сумма не вернулась, напишите в поддержку банка и попросите разобраться.
Сколько времени обрабатывается транзакция по карте
Зависит от этапа и типа транзакции. Авторизация проходит мгновенно, пока вы у кассы у кассы, а вот окончательное списание денег занимает от нескольких часов до трех дней.
Переводы внутри банка обычно проходят мгновенно, а в другой банк через СБП — до нескольких минут. Если вы отправляете деньги по реквизитам счета, они дойдут за один-три рабочих дня.
Международные переводы самые долгие — до пяти рабочих дней, а иногда и дольше.
Как проверить статус и номер транзакции в банке
У каждой транзакции есть уникальный идентификатор — его еще называют номером операции, RRN или ARN .
Найти этот номер просто:
- Откройте приложение банка или интернет-банк.
- Зайдите в историю операций и выберите нужную.
- Откройте детали — там будут дата, сумма, статус и реквизиты операции.
Номер транзакции понадобится, если оспариваете покупку, ждете возврат денег или банк разбирается с «зависшим» платежом. Например, магазин говорит, что вернул деньги», а вам ничего не пришло. По номеру транзакции банк быстро найдет, где застрял возврат. Если номера нет в приложении, запросите выписку или обратитесь в поддержку.
Мошенничество с картами и поддельные транзакции
Мошенники постоянно придумывают новые схемы, но большинство из них строится вокруг транзакций. Вот самые распространенные.
Фишинговые сайты. Вы вводите данные карты на поддельной странице магазина — мошенники получают номер, срок действия и CVV, а потом покупают что угодно от вашего имени. Например, приходит смс: «Посылка задержана, оплатите пошлину 150 ₽». Вы переходите по ссылке, вводите данные карты и с нее списывают 50 000 ₽. В Т—Ж уже подробно разбирали, как работает фишинг.
Звонки из «службы безопасности банка». Звонит «сотрудник банка» и сообщает о подозрительной транзакции. Чтобы ее «отменить», просит назвать код из смс или перевести деньги на «безопасный счет». Настоящий банк так никогда не делает.
Поддельные ссылки для оплаты. «Покупатель» или «продавец» присылает ссылку «для оплаты» или «для получения денег» — она ведет на фишинговую страницу, где у вас выманивают данные карты. В Т—Ж есть статья о том, как мошенники выманили 15 000 ₽, представившись покупателями с «Авито».
Скимминг. На банкомат устанавливают накладку, которая считывает данные с карты, а спрятанная микрокамера фиксирует, как вы вводите пин-код. Подробнее — в отдельной статье.
Как защититься
- Никому не сообщайте CVV, пин-код и коды из смс — даже «сотруднику банка».
- Проверяйте адрес сайта перед оплатой.
- Подключите push-уведомления, чтобы сразу видеть каждую операцию.
- Установите лимиты на операции в приложении банка.
- Для покупок в интернете заведите виртуальную карту и держите на ней небольшую сумму.
- Если заметили чужую транзакцию, сразу заблокируйте карту, позвоните в банк и подайте заявление на оспаривание операции. Затем обратитесь в полицию. Чем быстрее вы сообщите в банк, тем выше шанс вернуть деньги.
Коротко:
- Транзакция — это любая завершенная операция, чаще всего с деньгами: покупка, перевод, снятие наличных.
- Она должна пройти полностью или не пройти вовсе — «наполовину» не бывает.
- Понятие применяется не только в банках: транзакции есть в базах данных и блокчейне.
- Операция по карте проходит в два этапа: сначала банк блокирует сумму, потом окончательно ее списывает.
- У каждой транзакции есть уникальный номер — он нужен при спорах и возвратах.
- Чтобы не стать жертвой мошенников, никому не называйте коды из смс и следите за уведомлениями банка.
Новости, которые касаются инвесторов, — в нашем телеграм-канале. Подписывайтесь, чтобы быть в курсе происходящего: @investnique