Ипотечные каникулы: когда банк обязан дать паузу и сколько она стоит
Этот текст написан в Сообществе, в нем сохранены авторский стиль и орфография
О Сообщнике Про
Директор по развитию ипотечно-залогового центра «МБК-Кредит», специалист в области залогового кредитования, рефинансирования и сопровождения сложных сделок с недвижимостью. Окончил Санкт-Петербургский политехнический университет.
Это новый раздел Журнала, где можно пройти верификацию и вести свой профессиональный блог
Ипотечные каникулы — это законная пауза в платежах до 6 месяцев. Если заемщик подходит под условия, банк не может отказать. Но про главный подвох — проценты — обычно вспоминают уже после.
Кому положены
Право дает статья 6.1-1 закона о потребительском кредите. Базовых условий четыре:
- сумма кредита — не больше 15 млн рублей;
- квартира в залоге — ваше единственное жилье. Небольшая доля в другом жилье допускается, если ее площадь не больше нормы на человека;
- по этому договору вы ипотечные каникулы еще не брали;
- нет банкротства и решения суда о взыскании долга или квартиры.
И главное — трудная жизненная ситуация. Список в законе закрытый:
- вы встали на учет как безработный;
- получили инвалидность I или II группы;
- на больничном больше двух месяцев подряд;
- доход упал больше чем на 30%, и платеж теперь съедает больше половины дохода;
- в семье прибавились иждивенцы, доход упал больше чем на 20%, и платеж больше 40% дохода;
- вам назначили страховую пенсию по старости;
- жилье в зоне ЧС.
Как оформить
Требование подают в банк письменно — в отделении или через приложение, если банк это позволяет. В нем пишут причину, что нужно — остановить платежи или уменьшить их, — на какой срок и с какой даты. Прикладывают документы: справку из центра занятости, больничный, справки о доходах. Банк должен ответить в течение 5 рабочих дней.
Сколько это стоит
Каникулы не бесплатные. Проценты на остаток долга продолжают начисляться по ставке договора, просто платить их придется после окончания паузы. Срок ипотеки сдвигается на время каникул. Пени за это время не начисляют, и забрать квартиру банк не может.
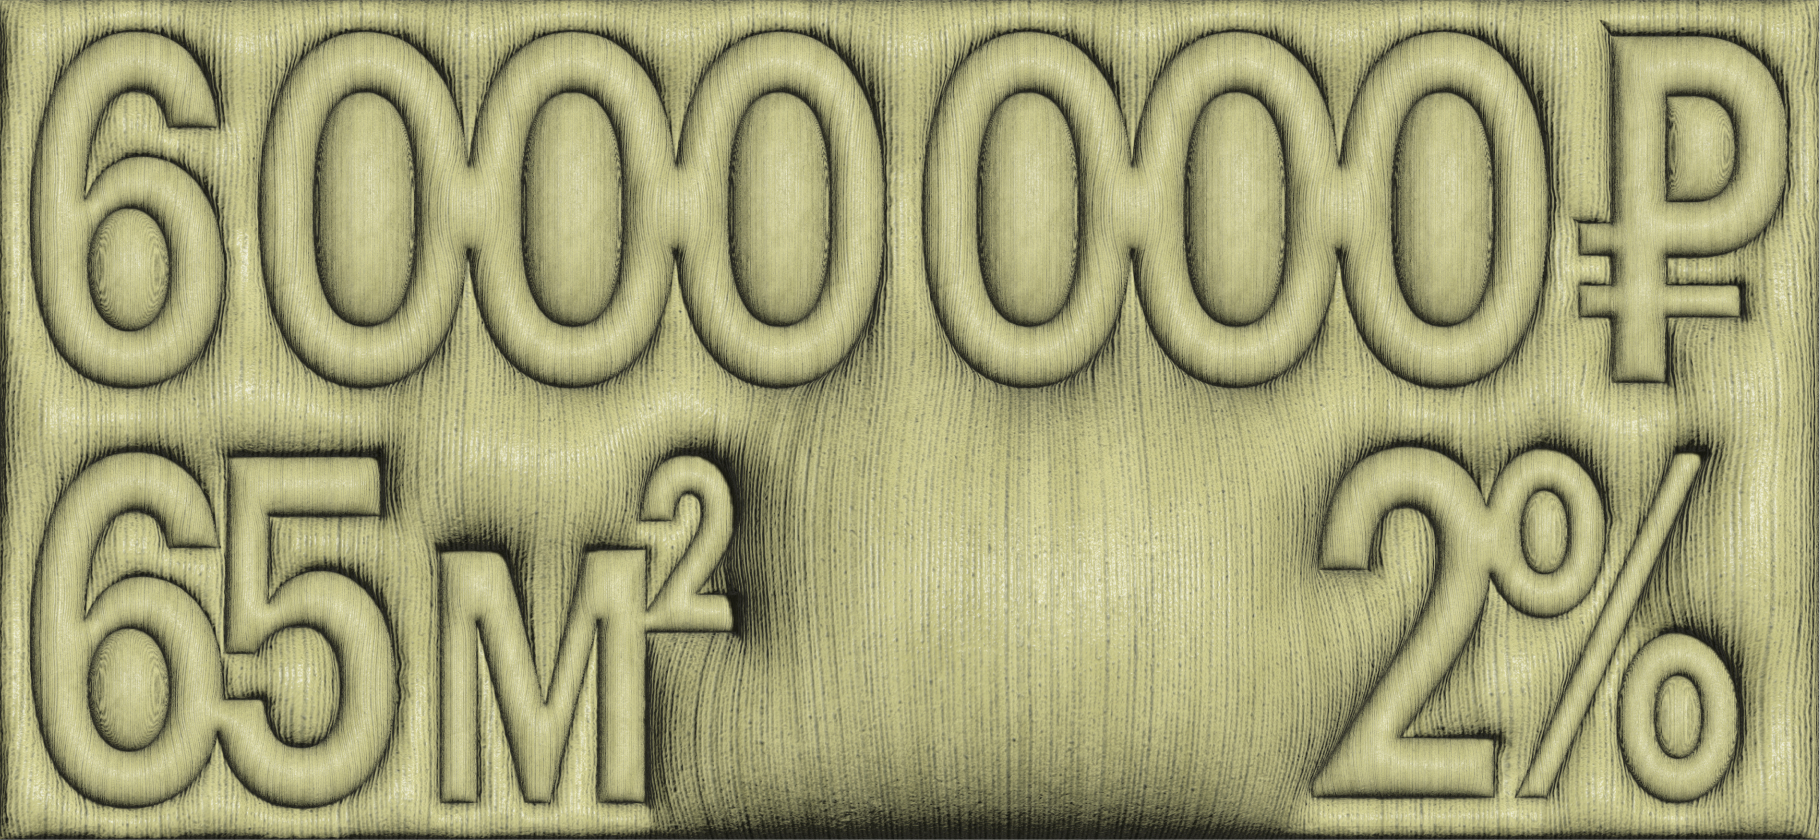
Условный пример: остаток долга 6 млн рублей, ставка 18%. Проценты за месяц — около 90 000 ₽. За полгода полной паузы набежит примерно 540 000 ₽, которые никуда не денутся.
Поэтому если доход упал не до нуля, иногда разумнее не останавливать платежи совсем, а попросить уменьшить их — закон это позволяет.
Что будет с кредитной историей
Каникулы по закону — не просрочка. В бюро кредитных историй появится отметка о льготном периоде. Но пока он идет, новые кредиты могут не одобрить, а лимит по кредитке банк может урезать.
Если по закону не подходите
Ипотека больше 15 млн, квартира не единственная или доход упал на 20, а не на 30% — каникулы не положены. Остается реструктуризация: договориться с банком об увеличении срока или отсрочке по основному долгу. Банк не обязан соглашаться, но просрочка ему тоже невыгодна. Идти лучше до первого пропущенного платежа, письменно и с конкретной суммой платежа, которую реально потянете.
Брали ипотечные каникулы? Расскажите в комментариях, как банк отнесся к заявлению.