
Бум IPO на Мосбирже продолжается: 22 ноября на ней начали торговаться акции крупного производителя золота — ЮГК. У компании была попытка стать публичной в уже очень далеком 2008 году, но тогда IPO отменили.
О компании
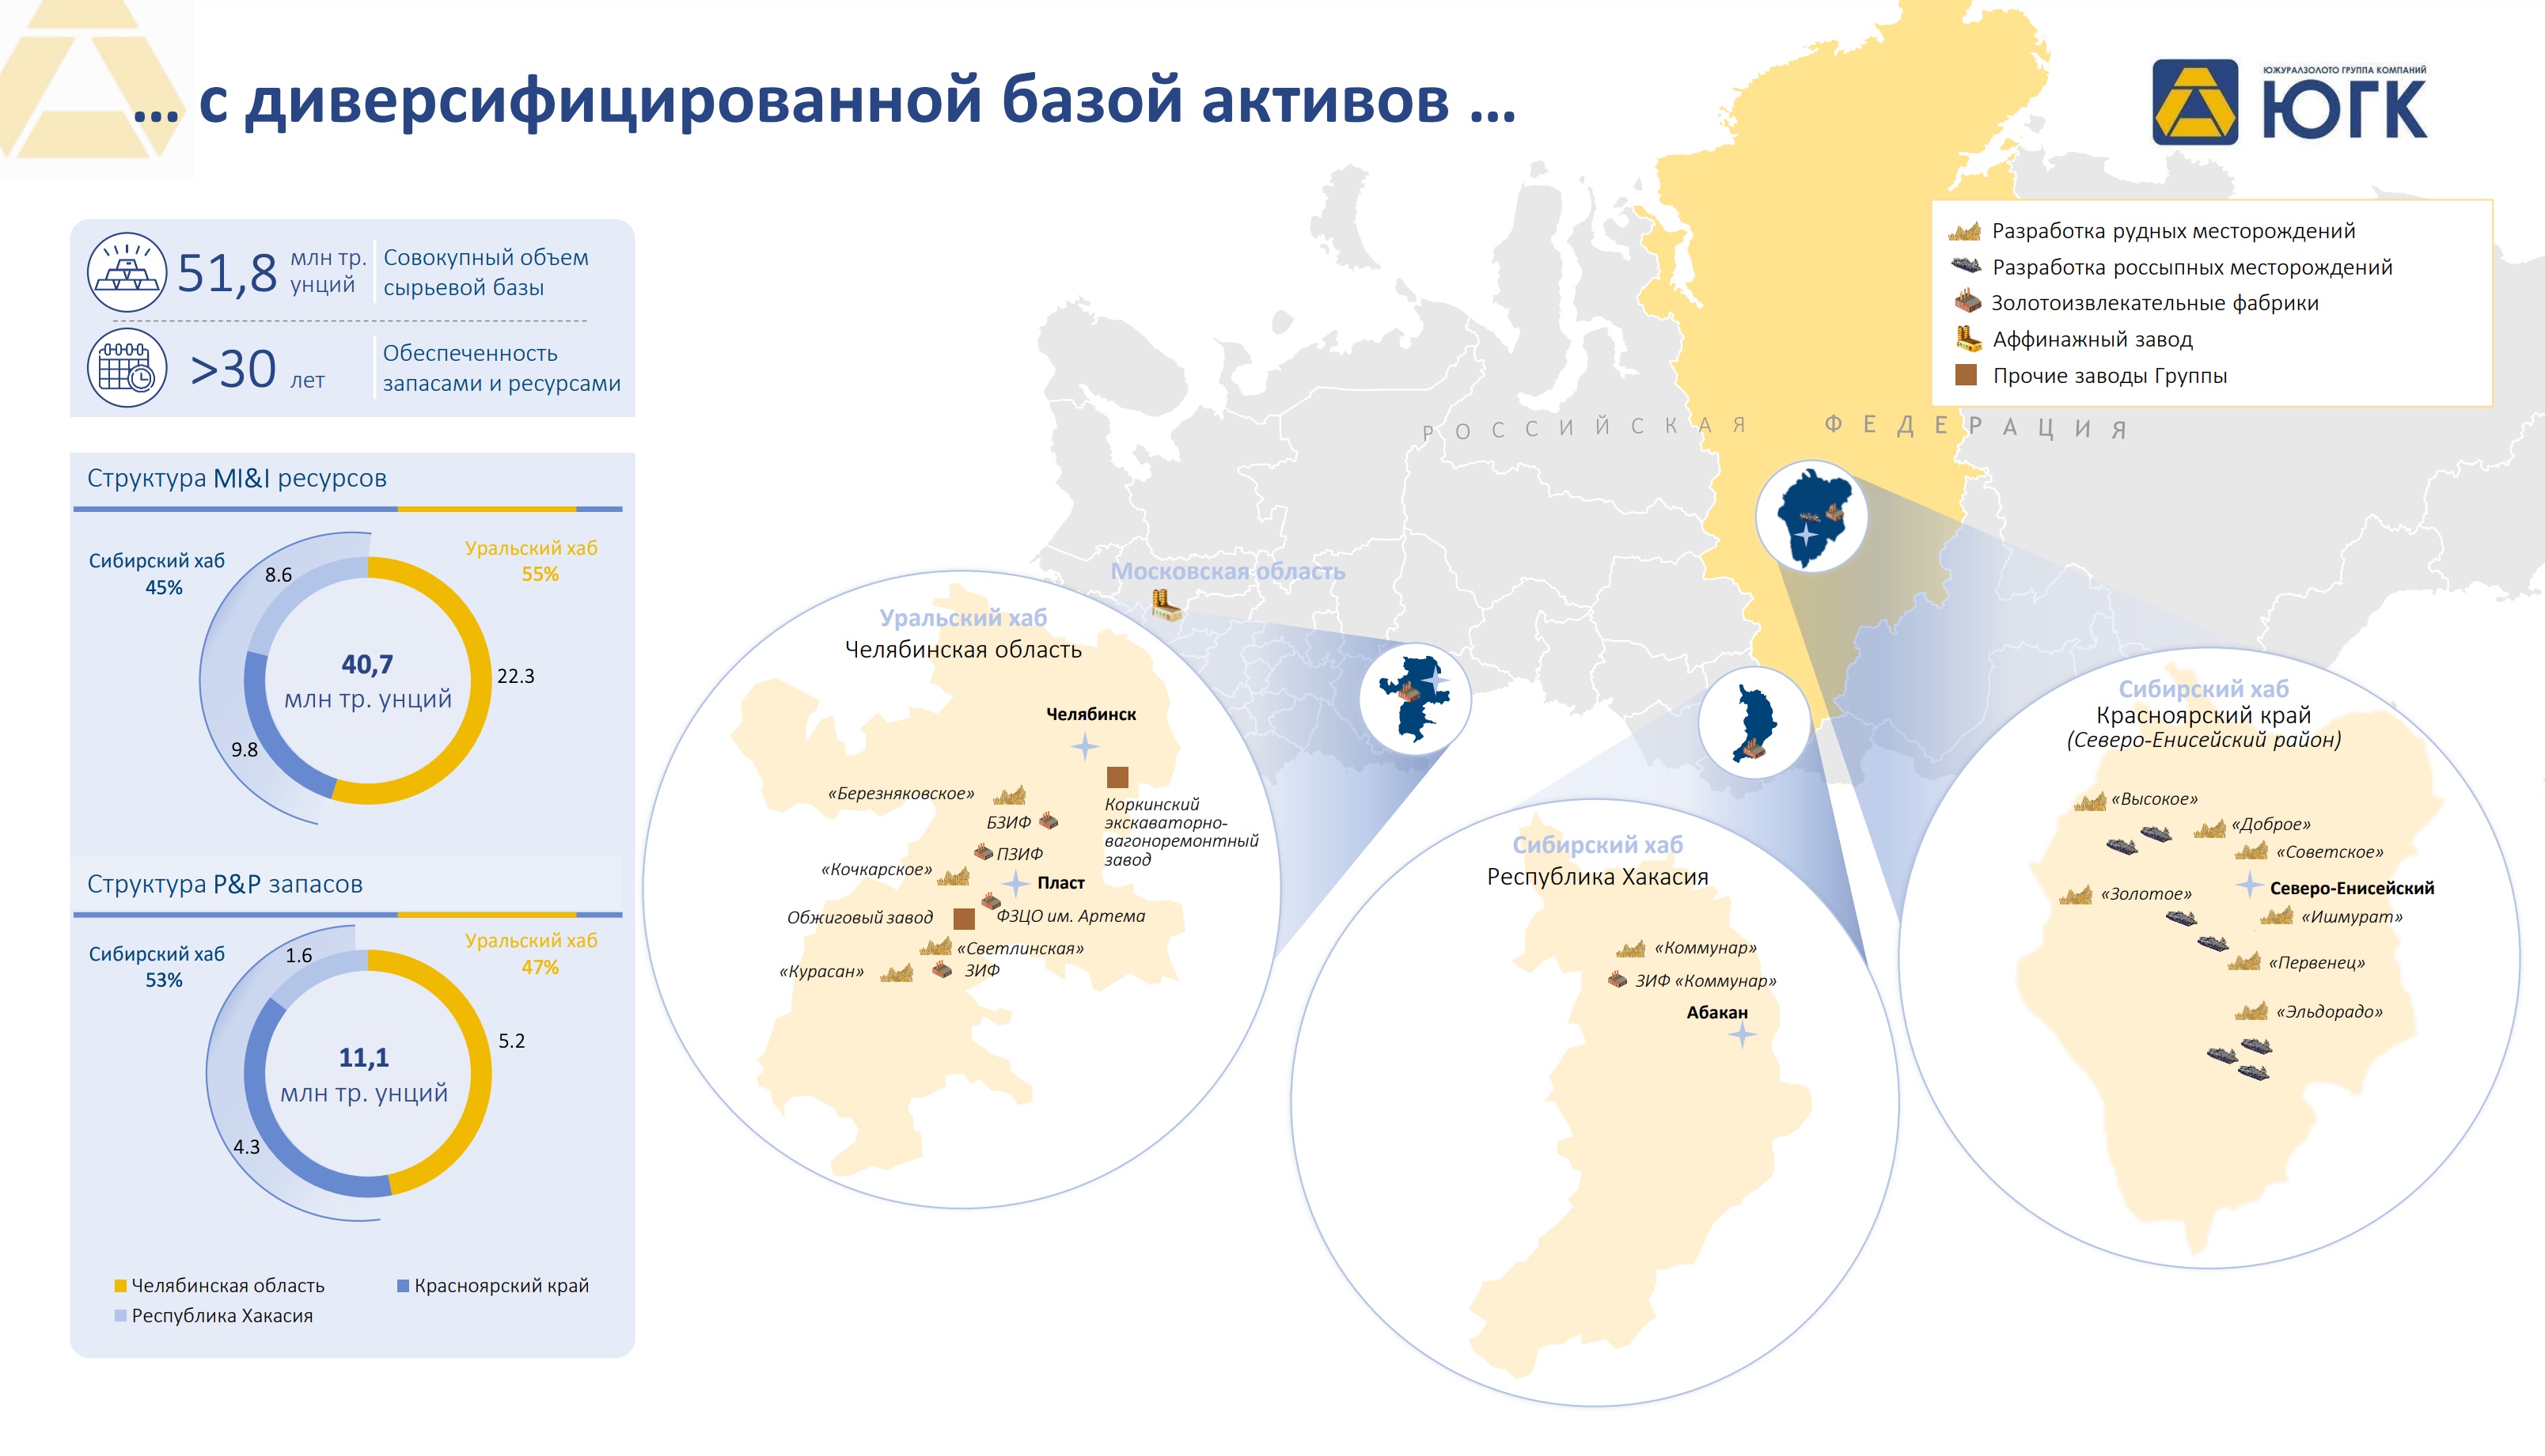
«Южуралзолото группа компаний» (ЮГК) (MOEX: UGLD) — крупный российский производитель золота. Компания выделяет два операционных сегмента: Уральский хаб с месторождениями и перерабатывающими предприятиями в Челябинской области, а также Сибирский хаб с активами в Красноярском Крае и Республике Хакасии. Кроме того, ЮГК владеет аффинажным заводом в подмосковном городе Щелково.
Большую часть золота компания добывает открытым способом, менее 10% приходится на более затратную подземную добычу. Стоит отметить, что около 4% золота ЮГК добывает на россыпных месторождениях.
В материалах для инвесторов компания утверждает, что занимает четвертое место в России по объему производства золота, уступая публичным «Полюсу» и «Полиметалл» и непубличной Nordgold.
Но стоит отметить, что отрыв от лидеров рынка довольно существенный: в последние годы ЮГК производила примерно 0,4 млн тройских унций золота, в то время как «Полюс» и «Полиметалл» в 2022 году произвели 2,5 и 1,7 млн тройских унций соответственно.
По доказанным и вероятным запасам компания также на четвертом месте среди российских производителей золота с показателем 11 млн тройских унций, а вот по ресурсам — на втором. Но и тут отрыв от «Полюса» огромный: 196 млн тройских унций у лидера рынка против 41 млн у ЮГК. Тем не менее компании хватит ресурсов более чем на 30 лет добычи.
Не самая сильная сторона ЮГК — общие денежные затраты на добычу: по этому показателю она уступает не только трем более крупным компаниям, но и GV Gold. Показатель равен 996 $ за тройскую унцию, что почти в два раза больше, чем у «Полюса». Это значит, что у ЮГК значительно меньший запас прочности и большая чувствительность к ценам на золото.
С точки зрения структуры выручки компания зарабатывает примерно поровну в обоих операционных сегментах, немного большая доля у Уральского хаба. А с точки зрения структуры выручки по металлам видно, что ЮГК практически все получает с продажи золота — 97,1%.
Ресурсы и запасы крупнейших российских производителей золота, млн тройских унций
| Ресурсы (JORC MI&I) | Доказанные и вероятные запасы | |
|---|---|---|
| «Полюс» | 196 | 97 |
| ЮГК | 41 | 11 |
| «Полиметалл» | 26 | 27 |
| Nordgold | 26 | 15 |
| GV Gold | 11 | 5 |
Общие денежные затраты крупнейших российских производителей золота, долларов за тройскую унцию
| ЮГК | 996 |
| «Полиметалл» | 942 |
| Nordgold | 816 |
| GV Gold | 707 |
| «Полюс» | 519 |
Объем производства золота некоторыми российскими предприятиями за 2022 год, млн тройских унций
| «Полюс» | 2,5 |
| «Полиметалл» | 1,7 |
| ЮГК | 0,4 |
| «Селигдар» | 0,2 |
Структура выручки по операционным сегментам за 1 полугодие 2023 года
| Уральский хаб | 50,6% |
| Сибирский хаб | 47,3% |
| Прочее | 2,1% |
Структура выручки по металлам за 1 полугодие 2023 года
| Золото | 97,1% |
| Серебро | 0,7% |
| Прочее | 2,2% |
Объем производства золота ЮГК по годам, млн тройских унций
| 2020 | 0,4 |
| 2021 | 0,4 |
| 2022 | 0,4 |
| 1п2023 | 0,2 |
Финансовые показатели
Вслед за стабильным объемом производства золота в последние годы и выручка компании была достаточно стабильной и показывала слабо растущую динамику.
А вот чистая прибыль ЮГК, наоборот, уменьшалась и оказалась отрицательной по итогам 2022 и 1 полугодия 2023 годов. Но стоит взглянуть на результаты этих лет внимательнее: тогда компания была операционно прибыльной, но вмешивались разовые факторы.
В 2022 году ЮГК показала убыток в размере 28 млрд рублей от инвестиций в ассоциированную компанию — обанкротившийся «Петропавловск». А в 1 полугодии 2023 года компания получила убыток от курсовых разниц в размере 8,5 млрд рублей.
Свободный денежный поток в последние годы был отрицательным по причине роста капитальных затрат. ЮГК утверждает, что пик инвестиций пройден и дальше капитальные затраты будут снижаться.
По этой же причине, а также из-за инвестиций в «Петропавловск» в последние годы чистый долг компании вырос и по итогам 1 полугодия 2023 года составил 61,8 млрд рублей. Его валютная структура: немного больше трети долга номинировано в долларах, еще почти столько же в юанях, а 27% — в рублях.
Перед тем как выходить на IPO, ЮГК сначала вышла на рынок облигаций: в ноябре 2022 года она дебютировала с двухлетними облигациями на сумму 700 млн юаней, в апреле 2023 года выпустила двухлетние облигации еще на 600 млн юаней, а в мае — облигации на 2,5 года на 10 млрд рублей.
Благодаря этому компания обратила на себя внимание инвестиционного сообщества, а также заместила часть банковского финансирования облигационным. По итогам 1 полугодия 2023 года 59% долга пришлось на банковские кредиты, а 41% — на облигации. Стоит отметить, что весь долг ЮГК — с фиксированной ставкой. Это хорошо, так как компания успела оформить его до значительного роста ключевой ставки ЦБ РФ.
Финансовые показатели, млрд рублей
| 2020 | 2021 | 2022 | 1п2023 | |
|---|---|---|---|---|
| Выручка | 55,1 | 55,7 | 57,0 | 29,1 |
| Чистая прибыль | 15,1 | 12,5 | −20,1 | −3,3 |
| Капитальные затраты | 10,8 | 18,8 | 18,9 | 7,8 |
| Свободный денежный поток | 9,6 | −1,5 | −0,6 | 0,5 |
| Чистый долг | 31,4 | 45,5 | 51,4 | 61,8 |
Структура долга по валютам за 1 полугодие 2023 года
| Доллар | 37% |
| Юань | 36% |
| Рубль | 27% |
История и акционерный капитал
ЗАО «Южуралзолото» образовалось в 1997 году из нескольких добывающих и перерабатывающих активов в Челябинской области. Постепенно компания развивалась, у нее появлялись новые активы, а старые реконструировались и расширялись. Следом рос и объем производства золота.
В 2008 году ЮГК планировала стать публичной, но по ряду причин отказалась от этого намерения. После этого компания продолжила развиваться, а в феврале 2020 года приобрела крупный пакет акций конкурента — «Петропавловска». Через некоторое время произошел корпоративный конфликт среди акционеров последнего, а закончилось все его банкротством и потерей ЮГК вложенных денег, о чем мы уже упоминали выше.

Стоит отметить, что незадолго до фатальных для «Петропавловска» событий, весной 2022 года, ЮГК объявила о продаже своего пакета акций группе компаний «Регион». Но уже через месяц стало известно, что приняли решение не закрывать сделку.
Структура акционерного капитала компании до IPO крайне проста: 99,999% акций владеет ее глава Константин Струков.
Схема IPO
13 ноября ЮГК объявила индикативный диапазон цены акции в 55—60 копеек, лот будет состоять из 1000 акций. Такая оценка соответствовала капитализации 110—120 млрд рублей. 22 ноября объявили, что итоговая цена размещения составила 55 копеек.
Инвесторам планировали предложить акции из дополнительной эмиссии в размере 5% акционерного капитала, но в итоге его увеличили до 6%. Таким образом, объем размещения составил 7 млрд рублей, а капитализация на момент размещения — 117 млрд рублей.
Стоит отметить, что существующие акционеры не будут продавать свои акции, а все деньги от IPO попадут в ЮГК, и их используют для снижения ее долговой нагрузки.
Кроме того, компания и акционеры приняли на себя обязательство не продавать акции в течение 180 дней после размещения. Также в первые 30 дней после IPO будет действовать механизм стабилизации размером до 15% от предложения акций.
Дивиденды и дивидендная политика
В последние несколько лет ЮГК не выплачивала дивиденды. Руководство компании в материалах для IPO заявляет, что сейчас ведется работа над новой дивидендной политикой. Ее ожидаемое условие — выплата дивидендов в размере не менее 50% скорректированной чистой прибыли по МСФО дважды в год при условии, что значение мультипликатора «чистый долг / скорректированная EBITDA» меньше 3×. Если будет больше, то дивиденды выплачиваться не будут.
Стоит отметить, что в списке стратегических целей ЮГК фигурирует распределение среди акционеров в виде дивидендов части свободного денежного потока.
Почему акции могут вырасти после IPO
Растущая компания. В материалах для инвесторов ЮГК декларирует планы о существенном росте производства в ближайшие 5 лет. Так, планируется увеличить объемы добычи руды и производства золота более чем в 2,5 и 2 раза соответственно.
Компания рассчитывает добиться таких результатов за счет запуска и выхода на проектную мощность ГОК «Курасан» и «Высокое», а также расширения производственных мощностей золотоизвлекательной фабрики «Коммунар». Еще в планах ЮГК до 2026 года обогнать Nordgold по объему производства золота и выйти на третье место в России по этому показателю.
Ну а следом за ростом производства стоит ожидать улучшения финансовых показателей. Все это — хорошая фундаментальная база для роста котировок акций компании.
Защитный сектор. Золото традиционно считается защитным активом, который покупают на черный день. При этом так делают как частные и институциональные инвесторы, так и центральные банки стран.
Нередко золото растет в кризисных ситуациях, в частности в дни биржевых потрясений. А акции производителей золота — один из способов вложиться в этот драгоценный металл. Соответственно, и их динамика зачастую обратно коррелирует с остальным рынком.
Также стоит отметить, что цена на золото долларовая, так что его производителей можно считать экспортерами, что служит некоторой защитой от возможной девальвации рубля.
Не самый большой выбор в секторе. Россия — одна из крупнейших в мире стран по добыче золота. В ней работает немало его производителей, но если посмотреть на варианты, куда может вложиться инвестор, желающий купить акции компании из этого сектора, то выбор окажется крайне ограниченным.
Так, Nordgold в 2021 году планировала повторно выйти на IPO, но передумала. Похожим образом поступила весной того же года и GV Gold. Уже несколько раз упоминавшийся в этой статье «Петропавловск» обанкротился.
Также на Мосбирже торгуются акции пары относительно небольших компаний — «Бурятзолота» и «Лензолота», контрольными пакетами которых владеют Nordgold и «Полюс» соответственно. Но у этих акций низкая ликвидность, они входят лишь в третий уровень листинга и малоинтересны с фундаментальной точки зрения.
Кроме того, стоит отметить, что второй крупнейший производитель золота в стране — «Полиметалл» — это иностранный эмитент, что накладывает немало ограничений в нынешние времена. Главное: сама компания открыто заявляет о том, что видит решение проблемы ограничений в уходе из России.
Недавно «Полиметалл» совершил редомициляцию с острова Джерси в Казахстан и заявил, что теперь считает Астанинскую биржу основной для себя. Таким образом, вполне вероятно, что в среднесрочной перспективе акции «Полиметалла» перестанут торговаться на Мосбирже, — соответственно, вряд ли они подходят для долгосрочных инвестиций.
Таким образом, потенциально интересными для инвестиций остаются всего лишь два публичных производителя золота, чьи акции входят в индекс Мосбиржи. Они довольно разные: огромный лидер отрасли «Полюс» и намного более скромный по размерам, но довольно амбициозный «Селигдар».
Появление еще одного крупного публичного представителя сектора позволит инвесторам хоть немного разнообразить выбор в нем. Так что вполне вероятно, что многие из них начнут покупать акции ЮГК хотя бы ради диверсификации.
Дивиденды. Российские инвесторы очень любят дивиденды, и руководство компании, понимая это, заявляет о готовности регулярно их выплачивать. Если слова не разойдутся с делом, это будет важным плюсом акций ЮГК в глазах инвесторов.
Хороший спрос на акции. Пара недавних IPO на Мосбирже сопровождалась большим спросом инвесторов на размещаемые акции — похоже, так же будет и в этом случае. Во-первых, еще в пресс-релизе об объявлении ценового диапазона компания упомянула, что у нее уже есть индикативные заявки от крупных институциональных инвесторов на более чем 50% предложения акций. Во-вторых, РБК опубликовал информацию о том, что уже за первый день сбора заявок их объем превысил размер IPO.
Такая ситуация вполне вероятна, ведь в условиях различных ограничений на инвестиции в зарубежные акции у инвесторов не так много альтернатив, куда вложиться на российском фондовом рынке.
Почему акции могут упасть после IPO
Зависимость от конъюнктуры. Любая сырьевая компания в значительной мере зависит от цен на сырье, которое она производит. Не исключение и отрасль по производству золота. А цены на него биржевые — соответственно, могут быть довольно волатильными. К тому же значительная часть золота приобретается в инвестиционных целях, что делает его цену еще более непредсказуемой.
Сейчас цена на золото не так уж далека от исторических максимумов. Если она существенно снизится, это потянет вниз финансовые показатели и котировки акций производителей золота, в частности ЮГК.
Нелучшие показатели. Компания в материалах для инвесторов упоминает, что входит в третий квартиль глобальной кривой затрат и называет свои общие денежные затраты на добычу золота низкими. Но кажется, что данная формулировка несколько оптимистична.
Во-первых, третий квартиль значит, что как минимум у половины компаний в мире затраты ниже. Во-вторых, выше мы уже упоминали, что ЮГК уступает по затратам на добычу всем 4 компаниям, которые сама же приводит для сравнения в материалах для инвесторов, и лидерам — довольно значительно.
Есть вопросы и к финансовым показателям: на фоне слабо растущей выручки у компании стабильно снижалась чистая прибыль, даже если скорректировать с учетом разовых факторов убытки за 2022 и 1 половину 2023 годов. Прямо скажем, нелучшая динамика. Да и долговая нагрузка уже достаточно возросла — язык не поворачивается назвать ее низкой.
Конкуренты не дремлют. ЮГК планирует в ближайшие годы нарастить производство и финансовые показатели, но публичные конкуренты также не сидят сложа руки. Еще в давнишних обзорах «Полюса» и «Селигдара» мы писали об их планах по значительному росту производства, во многом за счет месторождений Сухой Лог и Кючус соответственно. Вряд ли стоят на месте и непубличные производители золота.
Посмотрим, как компании сектора сумеют реализовать свои планы. Но есть вероятность, что в долгосрочной перспективе даже рост производства не позволит ЮГК хотя бы сохранить свои позиции в рейтинге крупнейших производителей золота.
Дивиденды могут быть не ахти. Российские инвесторы любят дивиденды, но, конечно же, для них важен их размер. Даже если компания решит скорректировать чистую прибыль с учетом убытка от курсовых разниц, дивидендная доходность за 1 полугодие 2023 года вряд ли превысит пару процентов.
Если ЮГК удастся реализовать свои планы, в ближайшие годы финансовые показатели компании должны улучшиться, но вряд ли это позволит ей выплачивать дивиденды с двузначной доходностью. А сейчас реалии российского фондового рынка таковы, что двузначную дивидендную доходность можно ожидать от голубых фишек — например, Сбера и крупнейших нефтяников. На их фоне дивиденды ЮГК могут выглядеть не слишком привлекательными.
Высокие ставки. В последние несколько месяцев ключевая ставка ЦБ РФ значительно выросла. Это плохо влияет на фондовый рынок сразу по нескольким причинам.
Во-первых, сейчас двузначную доходность можно получить даже по такому консервативному инструменту, как банковский вклад. Естественно, это снижает привлекательность рискованных инструментов, в частности акций, в глазах инвесторов.
Во-вторых, инвесторы могут считать, что дивидендная доходность акций должна быть интересна относительно ключевой ставки. А один из вариантов ее повышения — падение котировок акций.
В-третьих, очевидно, что вслед за ростом ключевой ставки повышается стоимость обслуживания долга для компаний. Возможно, для ЮГК этот пункт не так важен, но все же стоит и его иметь в виду.

Мультипликаторы крупнейших российских публичных производителей золота за 1 полугодие 2023 года
| «Полюс» | «Полиметалл» | «Селигдар» | ЮГК | |
|---|---|---|---|---|
| P / E | 27,0 | 7,16 | Убыток | Убыток |
| EV / EBITDA | 7,18 | 5,98 | 8,03 | 6,9—7,3 |
| ROE | 12,9% | — | Убыток | Убыток |
| Net debt / EBITDA | 0,55 | 2,85 | 3,39 | 2,50 |
В итоге
ЮГК — достаточно интересный эмитент. Компания из защитного сектора, ограниченный круг представителей которого может считаться интересным для долгосрочных инвестиций на Мосбирже.
Компания прошла пик капитальных затрат и планирует в ближайшее время начать пожинать их плоды, а также делиться прибылью со своими акционерами с помощью дивидендов.
Но расходы компании на добычу золота сложно назвать низкими, так что ухудшение ценовой конъюнктуры может плохо сказаться на ЮГК. Не на руку ей играет и высокая ставка ЦБ РФ, а возможные дивиденды могут не привлечь инвесторов своей доходностью.
Как итог, кажется, что IPO компании может быть успешным в краткосрочной перспективе, судя по большому спросу на ее акции. В средне- и долгосрочной же перспективе акции ЮГК видятся неплохим вариантом для диверсификации в секторе производителей золота. С другой стороны, вполне вероятно, что многие инвесторы, которые посчитают достаточным вложиться в одну компанию из сектора, скорее выберут лидера рынка — «Полюс».
Новости, которые касаются инвесторов, — в нашем телеграм-канале. Подписывайтесь, чтобы быть в курсе происходящего: @investnique