Купили здание за 500 млн, а оно стоит в три раза меньше: зачем инвестору оценщик
Этот текст написан в Сообществе, в нем сохранены авторский стиль и орфография
Если вы когда-нибудь покупали коммерческое помещение «потому что место хорошее», считали окупаемость на калькуляторе по средней ставке аренды из объявлений или верили продавцу, что «в центре дешевле не найти», — эта статья для вас. В этой статье — реальный случай из нашей практики. Детали объекта изменены, чтобы его нельзя было узнать, но порядок цифр сохранен.
О Сообщнике Про
Сооснователь оценочной компании «1Капиталь». Практикующий оценщик и судебный специалист с 2008 года. Веду телеграм-канал «Бизнес по плану».
Это новый раздел Журнала, где можно пройти верификацию и вести свой профессиональный блог.
Зачем пришли в оценочную компанию
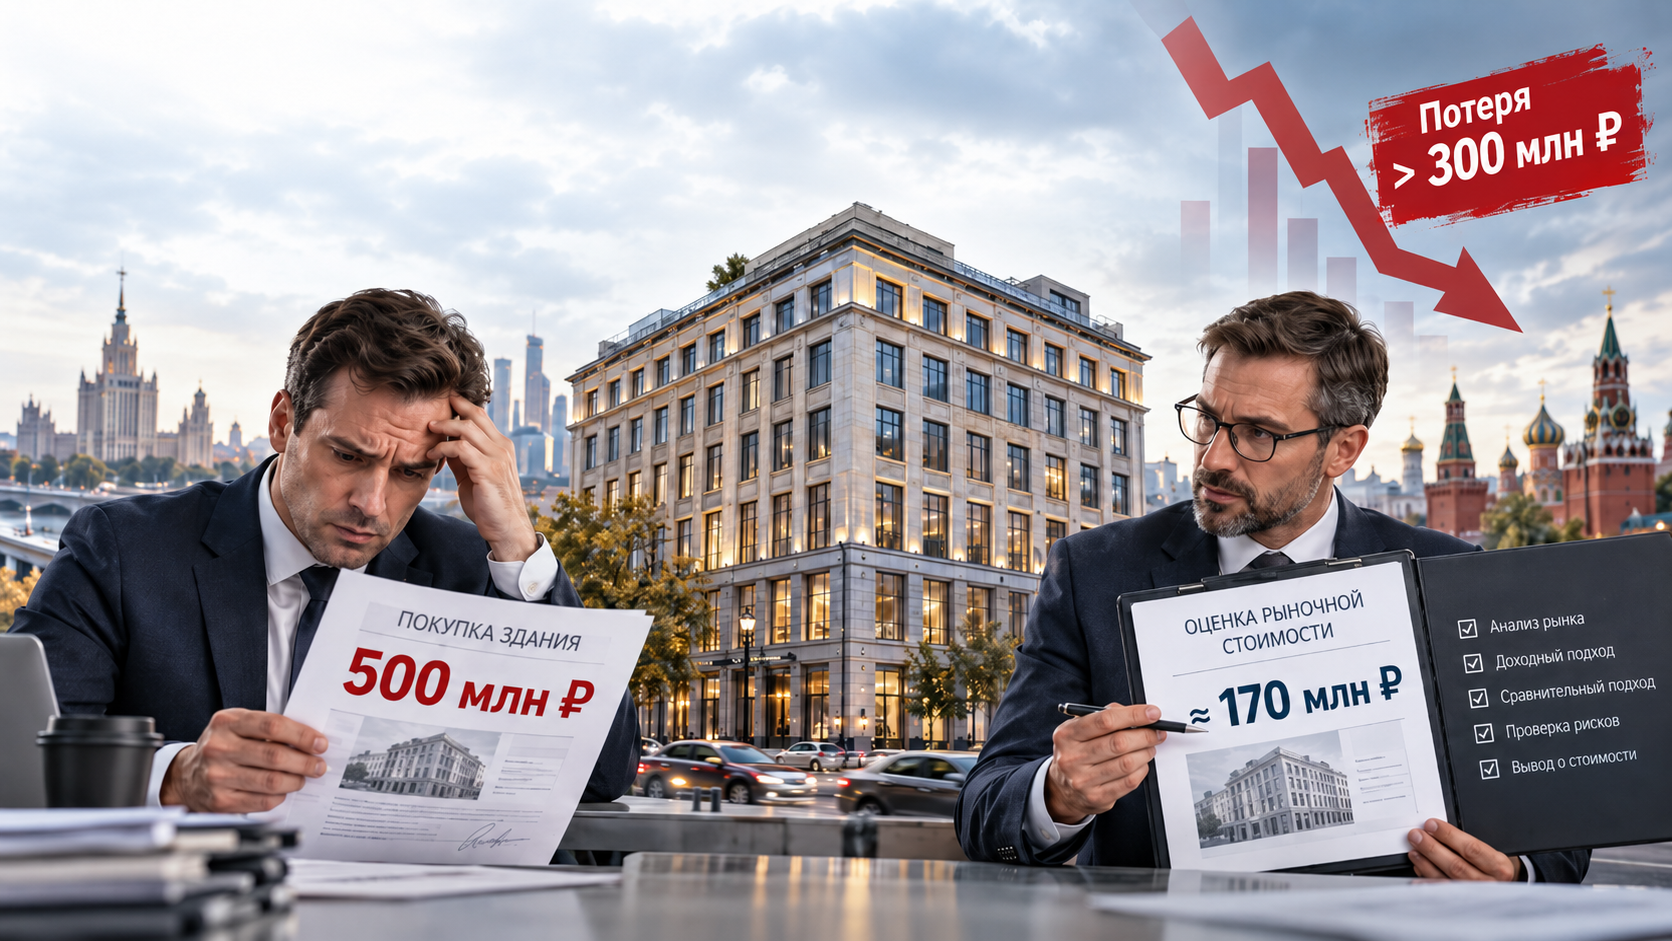
К нам обратилась управляющая компания закрытым паевым инвестиционным фондом. Ее клиент в 2023 году купил здание в центре Москвы за 500 млн рублей. Задача звучала так: посмотрите, сколько этот объект стоит сегодня. О цене покупки нам заранее не сказали — и правильно сделали, иначе цифра невольно стала бы ориентиром.
Что за объект:
- отдельно стоящее трехэтажное здание площадью около 500 м²;
- не на улице, а во дворе жилой застройки, двор закрытый;
- внутри ремонта нет, но все коммуникации подведены;
- цена покупки — около 1 млн рублей за квадратный метр.
На бумаге все выглядело привлекательно: центр, отдельное здание, тихий двор. Но когда мы собрали аналоги и посчитали доход, рыночная стоимость получилась почти в три раза ниже цены покупки — порядка 170 млн рублей. Даже если сделать скидку на то, что рынок с 2023 года сильно изменился, разрыв в 330 млн рублей одной конъюнктурой не объяснить. Дальше покажу, из чего складывается оценка и где инвестор без опыта чаще всего ошибается.
Квартиру покупают сердцем, коммерцию — калькулятором
В жилье цену во многом определяет эмоция. Человек хочет жить именно здесь: у реки, в историческом квартале, в доме с известным архитектором. Ради этого он готов платить больше, чем «стоит» реальный квадратный метр. Пример — ЖК «Бадаевский» на Кутузовском проспекте. В октябре 2026 года квартиры там продаются от 1,34 млн рублей за квадратный метр, а большие лоты — по 2,2–2,8 млн за метр. Сдавать такую квартиру ради дохода бессмысленно. Элитное жилье в 2026 году приносит около 7% годовых, премиальное — 5,5–6% (а то и меньше), а окупаемость жилья растягивается на 15–25 лет. Покупатель здесь платит за статус и вид из окна, возможно — за будущий рост цены. Это его право.
С коммерческой недвижимостью так не работает. Здание покупают, чтобы оно приносило доход: сдавалось в аренду, использовалось под свой бизнес или перепродавалось с прибылью. Значит, на первом месте не «нравится или нет», а финансовая модель. Если модель не сходится, красивый фасад и хороший район проблему не решат: деньги в объекте просто заморожены. Чтобы понять, сколько стоит такой объект, оценщик опирается на три подхода из ФСО V «Подходы и методы оценки»: сравнительный, доходный и затратный (приказ Минэкономразвития от 14.04.2022 № 200). Для действующей коммерческой недвижимости главные — первые два. Разберем каждый на нашем примере.
Сравнительный подход: кто и за сколько продает похожие объекты
Первый вопрос оценщика — сколько на рынке стоят похожие объекты. Это и есть сравнительный подход. Закон об оценочной деятельности определяет рыночную стоимость как наиболее вероятную цену, по которой объект можно продать на открытом рынке, когда стороны действуют разумно, знают всю нужную информацию и никто не находится под давлением (ст. 3 закона № 135-ФЗ). Ключевое слово — «наиболее вероятная». Не самая высокая цена в объявлениях и не цена, которую готов заплатить один конкретный покупатель. Оценщик подбирает аналоги — объекты того же сегмента рынка, сопоставимые по ценообразующим факторам. Затем приводит их цены к оцениваемому объекту поправками: на торг, дату, местоположение, состояние, площадь, права на землю и так далее. Этот порядок прямо прописан в п. 22 федерального стандарта ФСО № 7 «Оценка недвижимости» (приказ Минэкономразвития от 25.09.2014 № 611).
Для ориентира: средневзвешенная цена предложения офисов в строящихся бизнес-центрах Москвы в первом полугодии 2026 года — 500 тыс. рублей за квадратный метр с НДС. Наш инвестор в 2023 году заплатил вдвое больше за здание без ремонта во дворе. Само по себе это не приговор — но повод задать вопросы до сделки, а не после.
Что упускает человек без опыта, когда сравнивает цены сам
Самостоятельный «сравнительный подход» обычно выглядит так: открыть ЦИАН и Авито, отфильтровать локацию, поделить общую цену на площадь и взять среднее. На этом пути есть как минимум десять ловушек.
- Цена в объявлении — не цена сделки. Продавцы закладывают торг, а самые дорогие объекты могут висеть годами. Если брать в выборку такие «висяки», средняя цена окажется завышенной.
- Улица и двор — разные рынки. Помещение с витриной на улицу и здание во дворе в одном квартале могут отличаться в цене в разы. Объявление «ЦАО, пять минут от метро» ничего не говорит о том, видно ли объект с улицы.
- Закрытый двор ограничивает назначение. Шлагбаум, отсутствие парковки для клиентов, сложности с вывеской и разгрузкой, есть недовольные жители. Значит, ресторан, магазин или салон там, скорее всего, не заработают — остаются офис, шоурум по записи, апартаменты. Круг арендаторов и покупателей резко сужается.
- «Коммуникации подведены» не значит «мощности хватит». Важны выделенная электрическая мощность в киловаттах, состояние вводов, возможность подключить вентиляцию и канализацию под нужную функцию. В нашей практике увеличение мощности занимало месяцы и требовало ремонта общедомового щита за счет собственника.
- Ремонт и «бетон» несопоставимы. Аналог с готовой отделкой и объект без ремонта нельзя сравнивать по одной цене за метр. Разница — это не только стоимость работ, но и полгода-год без арендного дохода.
- Площадь считают по-разному. В объявлении могут указать общую площадь с подвалом, лестницами и техническими помещениями. В трехэтажном здании лестничные клетки и коридоры съедают заметную долю метров, которые никто не арендует.
- Земля под зданием. Отдельно стоящее здание с участком в собственности, с участком в аренде у города и без оформленного участка — три разных объекта. Здание и земля по общему правилу следуют одной судьбе, и неоформленный участок способен превратить покупку в многолетнюю переписку с городом.
- Охранный статус. В историческом центре Москвы многие здания — объекты культурного наследия или находятся в охранных зонах. Собственник такого объекта обязан выполнять охранное обязательство и согласовывать работы с органом охраны наследия. Например, надстроить этаж не получиться вовсе.
- С НДС или без. Юрлица и ИП часто продают коммерческую недвижимость с НДС, который с 2026 года вырос до 22%. Если смешать в одной выборке цены с налогом и без, ошибка — около 18%.
- Дата и масштаб. Цены 2023 года при ключевой ставке 7,5% и цены 2026 года при 14% — разные рынки. А метр в небольшом помещении на 100 м² обычно дороже метра в целом здании на 500 м²: покупателей на крупный лот меньше.
Каждая из этих ошибок по отдельности «стоит» 10–30% цены. Вместе они легко превращают объект за 170 млн в «очевидные» 500.
Доходный подход: сойдется ли финансовая модель
Для коммерческой недвижимости сегодня это главный подход. Он отвечает на вопрос: сколько денег объект способен приносить и сколько за этот поток разумно заплатить. По сути, это и есть финансовая модель проекта. Если упростить, стоимость равна чистому операционному доходу, деленному на ставку капитализации — доходность, которую инвестор требует за свои деньги. Для объектов, которые еще надо ремонтировать и заполнять арендаторами, оценщик строит поток по годам и дисконтирует его. В обоих случаях результат зависит от нескольких чувствительных параметров.
Концепция. Прежде чем считать доход, оценщик определяет наиболее эффективное использование объекта — функцию, которая юридически допустима, физически возможна и дает максимальную стоимость. Это требование ФСО № 7. Здание во дворе может работать как офис одного арендатора, клубный офис с нарезкой, шоурум или апартаменты. У каждого варианта своя ставка аренды, свои затраты на переделку (строительные работы) и свой риск. Ошибка в концепции похоронит модель.
Затраты на стройку и ремонт. Ремонт под офис в таком здании — от 40 тыс. рублей за метр, то есть от 20 млн на 500 м². Но смета — самая ненадежная цифра в любом проекте. Стоимость строительства складов в России за пять лет выросла на 82%, а в реконструкции старых зданий сюрпризы — норма: перекрытия, кровля, инженерия. Закладывать рост сметы на 50% и больше — не перестраховка, а практика.
Ставка аренды. Стоимость объекта линейно зависит от аренды: сдали на 10% дешевле — объект стоит на 10% меньше. Средние ставки из объявлений тут не помогут. По прогнозу NF Group на 2026 год, качественные офисы класса B внутри МКАД сдаются в среднем по 24–25 тыс. рублей за метр в год, класса A — по 42–43 тыс., а в центральном деловом районе — около 62 тыс. без НДС и эксплуатационных.
Простой, недозагрузка и расходы. Пока идет ремонт и поиск арендаторов, здание дохода не приносит. Потом часть площадей пустует, арендаторы съезжают, а собственник платит налог на имущество, страховку, управление и текущий ремонт.
Требуемая доходность. В 2026 году инвесторы ждут от офисов 13–15% годовых, при этом лучшие депозиты дают около 12,9%. Никто не купит здание с риском, простоем и ремонтом, если оно приносит меньше банковского вклада.
«Сферический конь в вакууме»
Типичная ошибка инвестора выглядит так: взять среднюю ставку из объявлений, умножить на площадь, поделить цену на получившийся доход и получить «окупаемость 8 лет». Такой расчет игнорирует концепцию, недозагрузку, налоги, ремонт и месяцы без дохода. Это усредненный объект, которого не существует. А оценщик считает конкретное здание.
Обратный расчет
Зайдем с другой стороны и спросим: при какой ставке аренды здание действительно стоит столько, сколько за него заплатили? Условный расчет на допущениях, близких к рыночным:
- общая площадь 500 м², из них в аренду можно сдать 85% — 425 м²;
- недозагрузка и неплатежи — 10% дохода;
- операционные расходы собственника — 20% от фактического дохода;
- ремонт — 20 млн рублей, простой на время ремонта не учитываем;
- ставка капитализации — 11% (оптимистично) и 13% (пессимистично в 2026 года).

Чтобы цена покупки окупилась, здание во дворе должно сдаваться по 187–221 тыс. рублей за метр в год — 15,6–18,4 тыс. в месяц. Это в 3–3,5 раза выше средней ставки в центральном деловом районе Москвы и в 7–9 раз выше среднего класса B внутри МКАД. Таких арендаторов для здания без витрины в закрытом дворе нет. А вот рыночная стоимость порядка 170 млн получается уже при ставке около 80 тыс. рублей за метр в год. Это тоже выше среднего — то есть такая оценка уже учитывает сильную концепцию и потенциал объекта, а не «усредненный» сценарий.
Для полноты картины: часть разрыва действительно объясняется рынком. В первой половине 2023 года ключевая ставка была 7,5%, а сейчас 14%. Если в 2023 году инвестор соглашался на доходность 10%, а сегодня рынок требует 13%, стоимость того же дохода снижается примерно на четверть. На четверть — но не втрое.
Почему здание купили втрое дороже рынка
Мы не знаем всех обстоятельств сделки 2023 года. Но в нашей практике такой разрыв обычно объясняется одной из трех причин.
Версия 1. Покупатель платил не рыночную, а «свою» цену
Рыночная стоимость — это цена для типичного покупателя. Но стандарты оценки знают и другой вид — инвестиционную стоимость: сколько объект стоит для конкретного лица с его конкретными целями. Соседу, который хочет объединить два здания, компании, которой нужен особняк под штаб-квартиру, или покупателю, влюбившемуся в конкретный двор, объект может быть объективно ценнее, чем рынку.
Поэтому некоторые объекты годами стоят в продаже выше рынка — и все-таки находят «своего» покупателя. Для него это может быть оправданно. Но если вы покупаете здание как инвестицию, у вас нет этой особой выгоды. Когда придет время продавать, вы получите рыночную цену, а не ту, которую заплатили.
Версия 2. Это была не совсем покупка здания
Иногда цена завышена намеренно, и здание — лишь оболочка для другой операции. Самые частые схемы:
- Откат. Директор, управляющий или доверенное лицо покупателя соглашается на завышенную цену, а разницу продавец возвращает ему лично. Такую сделку можно оспорить как совершенную представителем в явный ущерб интересам представляемого, если продавец знал об этом или был сговор. А директор отвечает перед компанией за убытки.
- Вывод денег из компании. Компания с долгами покупает актив у «своих» по завышенной цене, и деньги уходят из-под удара кредиторов. В банкротстве такую сделку оспаривают как подозрительную: неравноценную — за год до заявления о банкротстве, совершенную во вред кредиторам — за три года.
- Притворная цена. В стоимость здания «упакованы» другие расчеты: погашение долга, оплата доли в бизнесе, неофициальная часть другой сделки. Сделка, прикрывающая другую, ничтожна, и к ней применяют правила той, которую прикрывали.
Если такая сделка всплывает при налоговой проверке, в банкротстве или в корпоративном споре, рыночную стоимость будет устанавливать судебный эксперт. И отчет, сделанный до сделки, станет для честного покупателя главным доказательством, что он действовал разумно.
Версия 3. Мы не увидели потенциал объекта
Такое тоже возможно. Покупатель может знать о будущем разрешении на надстройку, о смене назначения, о покупке соседнего участка или о крупном арендаторе, который уже готов заехать. Но при цене здания 1 млн рублей за кв. метр плюс ремонт от 40 тыс. за кв. метр математика должна быть железобетонной. А потенциал, который не подтвержден документами — градостроительным планом участка, правилами землепользования, согласованиями, предварительным договором аренды, — пока лишь надежда.
Что в итоге потерял инвестор
Если он захочет продать здание сейчас, он получит около 170 млн при вложенных 500 млн. Разница — больше 330 млн рублей, две трети капитала. И это без учета упущенной доходности: при ставках по вкладам около 13% годовых те же 500 млн приносили бы порядка 65 млн рублей в год, не требуя ни ремонта, ни поиска арендаторов.
Когда инвестору звать оценщика
Оценщика зовут до задатка, а не через три года после сделки. На этапе выбора объекта проверка стоит сотые доли процента от цены здания — несопоставимо с ценой ошибки.