Карта возможностей — это кредитка ВТБ с бесплатным обслуживанием, длинным приветственным грейсом и кэшбэком рублями.
Я пользовалась картой полтора года, пока банк внезапно не уменьшил мне лимит. Расскажу, как выжать из нее максимум и не заплатить лишнего.
Как начать пользоваться кредиткой ВТБ
Нужно отправить заявку в банк, дождаться одобрения и активировать полученный пластик.
Как оформить кредитную карту ВТБ. Способы стандартные:
- В приложении «ВТБ-онлайн» или личном кабинете на сайте — для тех, кто уже клиент банка.
- Через анкету на сайте банка — если вы новый клиент. Готовую карту привезет курьер. Этот способ в свое время выбрала я.
- В офисе банка с паспортом. Если достаточно лимита по карте в пределах 300 000 ₽, то подтверждать доходы обычно не нужно. Хотя мой первоначальный лимит был 400 000 ₽ и справку о доходах банк все равно не просил.
После одобрения цифровая версия карты сразу отобразится в приложении и ею можно будет пользоваться для покупок в интернете.


Как активировать карту. Зайдите в приложение, выберите новую кредитку, нажмите «Активировать» и задайте четырехзначный пин-код. Чтобы пластик заработал в обычных магазинах, первую операцию нужно провести с запросом пин-кода — например, проверить баланс в банкомате ВТБ.
Стоимость обслуживания. Выпуск, последующие перевыпуски и обслуживание бесплатные.
Смс-информирование. По умолчанию банк подключает платный пакет уведомлений об операциях за 129 ₽ в месяц. Их можно сделать бесплатными, если поддерживать Золотой уровень в бонусной программе «Расти в ВТБ» или пользоваться пакетом услуг «Привилегия». О нем мы подробно писали в статье про премиум-сервисы разных банков.
Также услугу платных уведомлений можно в любой момент отключить в приложении. Откройте раздел с картой → «Настройки» → «Настроить уведомления» → «Отключить уведомления».
Как начисляются проценты. Базовая ставка в ВТБ — от 49,9% годовых на покупки вне льготного периода. Но если вы в него укладываетесь и вовремя вносите минимальные платежи, банк не начисляет эти проценты.
Можно ли получать зарплату на кредитную карту. Использовать кредитку как зарплатную технически можно, но это невыгодно. ВТБ разрешает бесплатно переводить и снимать собственные деньги через свои банкоматы и по СБП. Но за попытку снять их в чужих банкоматах берется комиссия 1%, минимум 300 ₽.
Логичнее оформить дебетовую карту ВТБ для зарплаты. Это даст статус зарплатного клиента и откроет доступ к повышенному кэшбэку и сниженным ставкам по кредитам.
Лимит по Карте возможностей ВТБ
ВТБ готов одобрить до миллиона рублей. Но для каждого клиента лимит рассчитывается индивидуально. Алгоритм банка анализирует доход, долговую нагрузку и качество кредитной истории. При желании можно скорректировать лимит в меньшую сторону. В большую у меня не получилось.
Как уменьшить кредитный лимит. Если боитесь потратить слишком много, зайдите в приложение «ВТБ-онлайн», кликните по кредитной карте, перейдите в «Настройки» и выберите вкладку «Изменить лимит» или «Уменьшить лимит». Также можно обратиться с паспортом в офис ВТБ или набрать службу поддержки банка:
- 1000 — бесплатный номер для звонков с мобильных в РФ.
- +7 495 777-24-24 — городской номер для связи из Москвы и из-за границы.
Чаще ВТБ сам снижает лимиты. Так случилось сначала у моего мужа — он узнал об этом на кассе супермаркета, когда не смог оплатить чек, — а затем и у меня. К счастью, банк прислал мне смс о том, что лимит снизили с 400 000 до 100 000 ₽.

Как увеличить кредитный лимит. Автоматическая система банка периодически пересматривает платежеспособность клиентов. Теоретически она может поднять лимит сама и прислать уведомление. Но за последние годы я о таком не слышала.
Отправить запрос на повышение лимита можно и самостоятельно через настройки карты в приложении. Говорят, что ВТБ одобряет надбавки небольшими шагами — до 50 000 ₽ за раз. Но мне не готовы были поднять лимит даже на 10 000 ₽.
Условия льготного периода Карты возможностей ВТБ
Льготный, или грейс-, период — это время, когда вы бесплатно пользуетесь деньгами банка, а он не начисляет проценты на сумму долга. По карте ВТБ стандартный беспроцентный период — до 110 дней, а для новых клиентов предусмотрены приветственные 200 дней.
Разберемся, как устроена эта математика и за какие операции банк списывает проценты сразу.
Как рассчитывается льготный период. У кредитки ВТБ так называемый нечестный грейс. Он стартует первого числа месяца, в котором вы совершили первую покупку.
Затем у вас есть 110 дней на покупки с кредитки, и в это время проценты не начисляются. Долг копится, и ваша задача — вовремя вносить ежемесячные платежи, а перед окончанием льготного периода вернуть банку весь накопленный долг.
Что с приветственным периодом в 200 дней. Банк дарит его только раз при открытии карты. И он распространяется только на покупки, которые вы сделали в первые 30 дней после оформления договора. То есть вернуть долг за первый месяц нужно примерно через 6,5 месяца.
На все покупки, сделанные начиная с 31-го дня, действует стандартный грейс до 110 дней.
Когда грейс-период не действует. Есть стоп-лист операций, которые не подпадают под действие беспроцентного периода. На них банк начисляет повышенную ставку с первого же дня. Вот примеры таких операций:
- любые переводы с кредитки — по номерам карт, реквизитам счета или через СБП;
- снятие наличных в банкоматах. Исключение — акционные лимиты в первый месяц, о них расскажу дальше;
- квазикэш-операции — покупка криптовалюты, лотерейных билетов, пополнение электронных кошельков, оплата дорожных чеков и ставки в казино или букмекерских конторах.
Как гасить долг по Карте возможностей ВТБ
Чтобы льготный период не аннулировался, нужно каждый месяц вносить обязательные платежи, а к концу грейс-периода полностью закрывать долг.
Что такое обязательный минимальный платеж. Его также называют ежемесячным. В случае с картой ВТБ это 3% от долга, которые нужно возвращать банку каждый месяц. Это подтверждает вашу платежеспособность и позволяет не уйти в просрочку.
Платеж идет в счет погашения основного долга. Когда вы закидываете деньги на карту, общий долг перед банком уменьшается на эту же сумму.
Что будет, если просрочить платеж по кредитной карте ВТБ. Банк присылает уведомление о ежемесячном платеже первого числа месяца. Затем у вас есть время до 20-го числа, чтобы внести минимальный платеж. Если этого не сделать, произойдет следующее:
- Банк отправит отчет о нарушении договора в БКИ, и в кредитной истории появится отметка о просрочке.
- Льготный период аннулируется. Банк начислит проценты на все траты по ставке от 49,9% годовых.
- За каждый день просрочки начнет капать неустойка в размере 0,1% от суммы долга.
- Карту заблокируют для новых покупок до тех пор, пока вы не внесете просроченный платеж с учетом набежавших штрафов.
Как рассчитать ежемесячный платеж. Как я уже говорила, по Карте возможностей он 3% от задолженности. При этом банк округляет ее в большую сторону до 100 ₽. Если долг меньше, то обязательный платеж будет равен его полной сумме.
Высчитывать платеж самостоятельно не нужно. Банк сам формирует выписку, и вы видите точную сумму платежа и крайний срок его внесения прямо на главном экране карты в приложении.
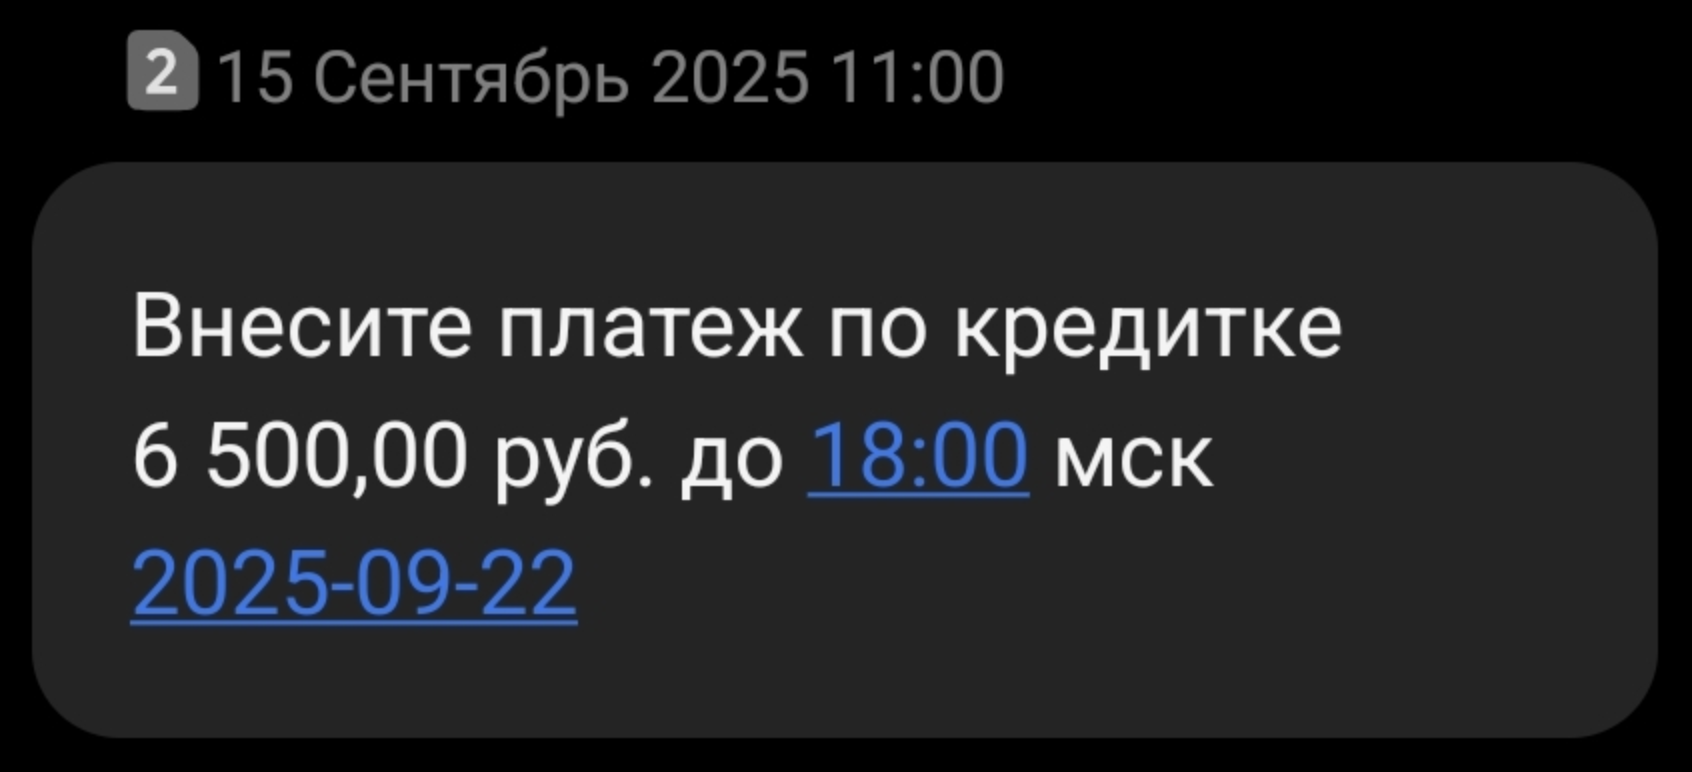
Как правильно гасить долг. После начала грейс-периода достаточно просто своевременно вносить минимальные платежи — этого хватит, чтобы грейс-период не оборвался. Но как только он начнет приближаться к финалу, нужно закрыть всю сумму долга за все покупки, совершенные во время всего грейса.

Если в условном апреле не окажется денег для полной выплаты сентябрьского долга, достаточно внести хотя бы минимальный платеж. Штрафов и технической просрочки не будет. Но беспроцентный период аннулируется: банк пересчитает весь ваш долг по стандартной ставке договора с самого первого дня трат и продолжит начислять проценты ежедневно до полного закрытия минуса.
ВТБ не списывает деньги на кредитку с дебетовой карты автоматически. Нужно заходить в приложение и переводить их вручную либо настроить автоплатеж. Лучше всего — с запасом, чтобы деньги списывались хотя бы за три-пять дней.
Можно ли перенести платеж. Нет, дата жестко фиксируется.
Переводы и снятие наличных с Карты возможностей ВТБ
Выводить деньги с кредитки можно, но банк регулирует это с помощью повышенных комиссий и лимитов.
Ограничения на операции. Суточный лимит на снятие наличных в банкоматах зависит от вашего пакета услуг. Стандартно можно снимать до 100 000 ₽ в день, а с пакетом «Привилегия» — до 400 000 ₽. Месячный лимит на переводы заемных денег — 2 млн рублей.
В первые 30 дней после подписания договора банк разрешает бесплатно снять или перевести до 50 000 ₽. С 31-го дня или при превышении лимита в первый месяц включается комиссия — 5,9% от суммы операции плюс 590 ₽.
Сохранится ли льготный период. Нет. Переводы и обналичивание денег вне приветственной акции первого месяца вылетают из грейс-периода. С первого же дня на всю выведенную сумму ежедневно начисляется максимальный процент — около 49,9% годовых.
Как переводить деньги. Это можно делать через «ВТБ-онлайн» на другие карты или по реквизитам. Будьте внимательны: к переводам и снятию относится, кроме прочего, пополнение кошельков, например на Wildberries.
Бонусы за покупки по кредитке
За покупки по карте ВТБ начисляет кэшбэк. В отличие от кредитки Сбера он не бонусами, а рублями.
Категории и размер кэшбэка. С 26-го числа каждого месяца в разделе «Выгода» в приложении открывается доступ к категориям повышенного кэшбэка на следующий месяц. Базовой доступны три категорий из восьми предложенных.
Можно активно пользоваться сервисами банка и выполнять задания в разделе «Расти в ВТБ», например сохранять большие остатки на счетах. Тогда станет доступен Серебряный или Золотой уровень программы, и количество доступных категорий увеличится до пяти.
За покупки у партнеров банка можно получать дополнительный кэшбэк.

Лимит кэшбэка по кредитке ВТБ. Стандартно в категориях на выбор это 3 000 ₽ в месяц. Все, что набежит свыше лимита, сгорит. Для премиальных клиентов планка выше — до 30 000 ₽ в месяц.
Как потратить кэшбэк. Накопленная за месяц сумма автоматически падает на счет карты до 20-го числа следующего месяца.
Как заблокировать и разблокировать кредитку ВТБ
Как заблокировать карту. Зайдите в приложение «ВТБ-онлайн», нажмите на иконку кредитки, перейдите во вкладку «Услуги» или «Настройки» и выберите пункт «Заблокировать». Банк предложит два варианта:
- Временная блокировка — если вы просто не можете найти карту дома. Эту блокировку можно в любой момент снять нажатием одной кнопки.
- Окончательная блокировка — если карту украли или потеряли на улице. В этом случае пластик блокируется навсегда, а банк предлагает бесплатно перевыпустить новую карту с теми же условиями и лимитом.
Также заблокировать карту можно по телефону 1000 или в отделении с паспортом.
Как разблокировать карту. Если вы заблокировали карту временно, то разблокировать ее можно за секунду в том же меню приложения «ВТБ-онлайн».
Если же карту заблокировал банк из-за того, что вы вовремя не внесли обязательный минимальный платеж, нужно погасить всю сумму просроченной задолженности вместе с набежавшими пенями и штрафами. В течение рабочего дня банк снимет блокировку.
Если просрочки становятся системными или длятся более 60—90 дней, банк может заблокировать лимит окончательно. Придется выплатить весь долг до конца, после чего договор расторгнут.
Как отключить страховку по кредитной карте ВТБ
При заполнении заявки на карту в приложении легко пропустить предустановленную галочку добровольного страхования. Обычно это программа защиты от мошенничества или страхование жизни заемщика компании «СОГАЗ». Взносы за страховку списываются раз в месяц.
Сколько стоит страховка. Размер платежа рассчитывается первого числа каждого месяца. Это 1,5% от текущей суммы долга по карте. Если к началу месяца долг менее 500 ₽, то полис не активируется и плата за него не списывается.
Как отказаться от страховки. Надежнее и быстрее — обратиться с паспортом в офис ВТБ. Также можно составить обращение через чат поддержки и по телефону горячей линии 1000.
Вернуть деньги за услугу можно только в так называемый период охлаждения — это 30 дней с момента заключения договора страхования. Если срок прошел и плата списывается не первый месяц, получится вернуть только часть страховой премии за неиспользованные дни текущего месяца и при условии, что по карте не зафиксировано страховых случаев. Для этого потребуется направить письменное заявление напрямую в страховую компанию.
Рефинансирование кредитной карты ВТБ
Если долг вышел из-под контроля, а грейс-период сгорел, платить 50% годовых разорительно. Но задолженность перед ВТБ можно перекрыть с помощью рефинансирования в другом банке.
Например, популярный инструмент — услуга «Перевод баланса» по кредитке Т-Банка «Платинум». Можно бесплатно перевести деньги на карту ВТБ и полностью закрыть минус. По этой операции Т-Банк предоставит грейс-период 120 дней без процентов. Если активна подписка Pro — 180 дней.
Внимательно изучайте требования банков по рефинансированию. Большинство одобряют его только при условии, что по карте ВТБ нет открытых просрочек.
Как закрыть кредитную карту ВТБ
Бывает, что кредитка больше не нужна и вы хотите разорвать договор с банком. По моему опыту, есть два пути: идти в офис ВТБ или писать в чат поддержки. Кнопку закрытия в приложении я не нашла.
Когда я написала в чате, что хочу закрыть кредитку, он сразу соединил меня с оператором. Она напомнила, что кредитка — это запасной кошелек, которым можно воспользоваться в экстренной ситуации. Когда я все равно отказалась, оператор направила мне в приложение электронный документ о закрытии карты. Я подписала его, и спустя несколько дней карта пропала из моего приложения.
Плюсы и минусы Карты возможностей ВТБ
Как и у любого инструмента, у кредитки ВТБ есть сильные и слабые стороны. Давайте взвесим главные преимущества и скрытые недостатки этой карты.
Плюсы кредитной карты ВТБ:
- Огромный приветственный грейс. 200 дней без процентов на покупки в первый месяц — возможность сделать крупный ремонт или оплатить дорогое обучение без переплат.
- Бесплатное обслуживание и выпуск независимо от ежемесячных трат.
- Кэшбэк рублями.
- Льготное обналичивание. В первые 30 дней банк дает возможность снять или перевести до 50 000 ₽ без комиссии.
Минусы кредитной карты ВТБ:
- Ограничение на длинный грейс. Приветственные 200 дней распространяются только на траты, которые вы сделали в первые 30 дней.
- Дорогое снятие наличных. Начиная со второго месяца за снятие денег или переводы придется платить комиссию — 5,9% плюс 590 ₽, а на саму сумму сразу начнут капать проценты.
- Платные уведомления. За смс-информирование придется отдавать по 129 ₽ в месяц.
- Жесткая дата платежа. Банк не позволяет скорректировать ее, например, под день зарплаты.
Новости, которые касаются инвесторов, — в нашем телеграм-канале. Подписывайтесь, чтобы быть в курсе происходящего: @investnique