Неактуальная фантастика: как я купила первую квартиру в ипотеку в 22 года

20

Этот текст написан в Сообществе, в нем сохранены авторский стиль и орфография

Я решила поделиться своей историей, которая сегодня, в 2026 году, кажется хроникой из какой-то параллельной вселенной. При нынешней ключевой ставке ЦБ и ценах на квадратные метры этот опыт повторить сложно. Но в далеком 2014 году, только окончив вуз, я ввязалась в ипотеку. Мне было всего 22 года.

Мало того, сделку я закрывала в самый разгар финансового апокалипсиса — в районе того самого «черного вторника» в конце 2014 года. Вокруг паниковал бизнес, рубль летел в пропасть, ЦБ экстренно поднял ставку до 17%, а банки массово отзывали уже одобренные кредиты. Тогда покупка квартиры всем вокруг казалась абсолютным безумием, а сейчас я понимаю, что это был жесткий, но отличный старт. Рассказываю, как это было, в цифрах и фактах.

Квартира и условия

Перед покупкой я успела посмотреть три варианта в родном городе: две квартиры в почти готовых домах и одну на этапе строительства. Продавцы очень удивлялись, что такая молодая девушка смотрит квартиру. На просмотры я ходила с мамой, и они пытались вести разговоры именно с ней, игнорируя меня.

Готовое жилье стоило дороже, поэтому я включила холодный расчет и выбрала строящуюся новостройку — так получалось максимально выгодно по деньгам.

Это была обычная однушка в новостройке в моем родном городе. Отделку сейчас назвали бы предчистовой. Была штукатурка, стяжка, разводка воды и сантехника.

  • Стоимость: 1 480 000 ₽
  • Первоначальный взнос: 500 000 ₽
  • Сумма кредита: 980 000 ₽
  • Ставка: 12,5% годовых. Для 2014 года — абсолютная норма, ставки в 13–15% тогда никого не пугали.

Сама идея взять ипотеку принадлежала исключительно мне — никто из родственников её не подкидывал. Кредит мне одобрил Сбербанк. Честно говоря, я сама была сильно удивлена, что крупнейший банк страны без лишних вопросов согласовал такую сумму вчерашней студентке.

Весь процесс от подачи заявки до финального подписания документов я проходила одна. Никаких поручителей, созаемщиков или помощи риелторов со стороны — я сама сидела в отделении банка, сама вычитывала пункты договора (и исправила лицевой счет, который указали неправильным в договоре) и сама ставила подписи на всех бумагах. Мне невероятно повезло успеть зафиксировать эти 12,5% буквально за пару дней до того, как рынок ипотеки замерз, а ставки улетели к 20%.

Откуда первоначальный взнос?

Это самый популярный вопрос в комментариях.

И я соглашусь, что сумма в полмиллиона рублей для 22-летнего выпускника ВУЗа в 2014 году казалась огромной. Чтобы собрать её без помощи родителей и наследства, впахивать я начала еще на младших курсах.

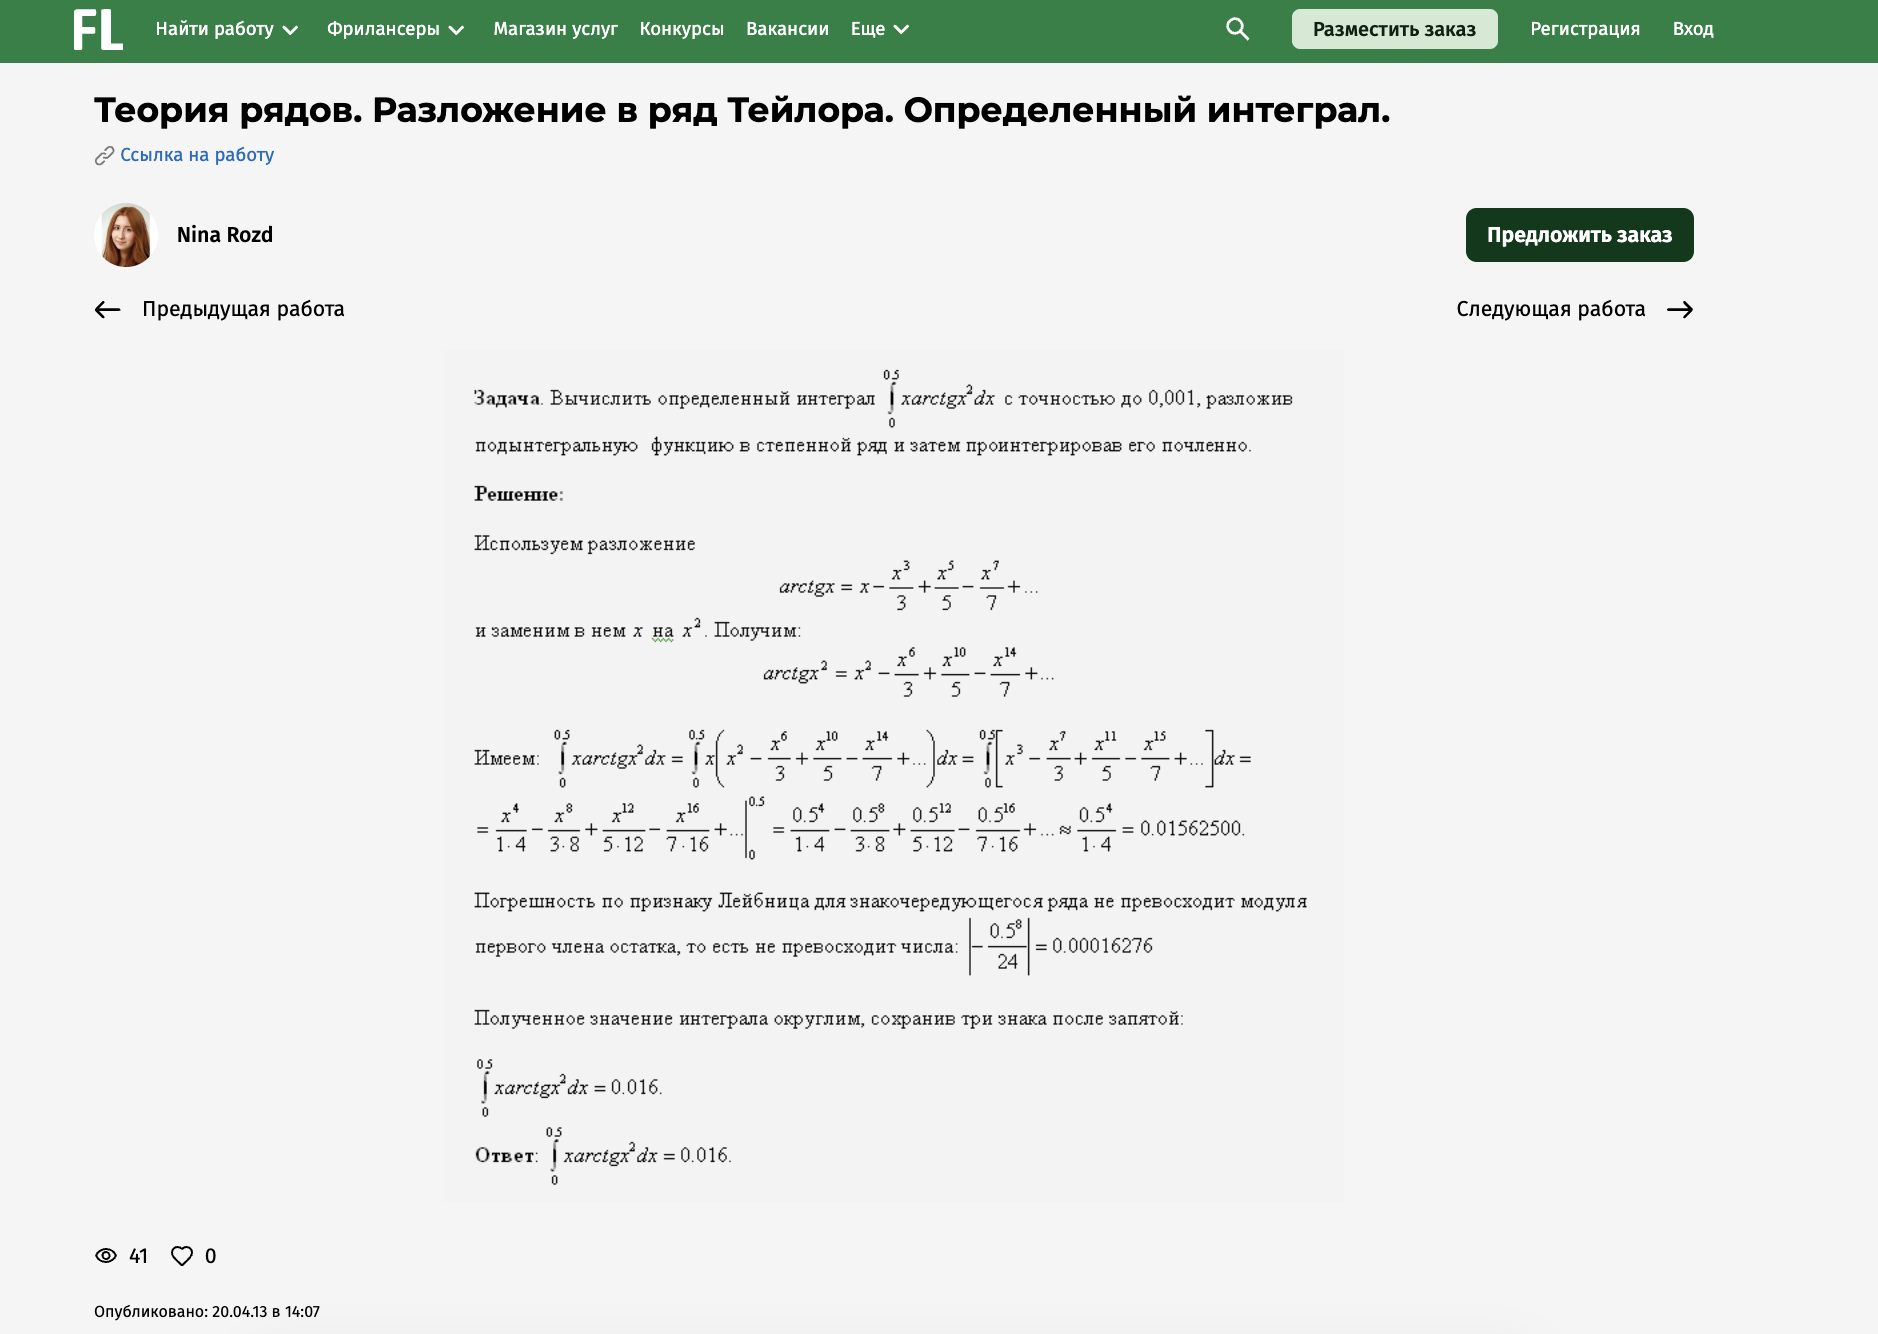
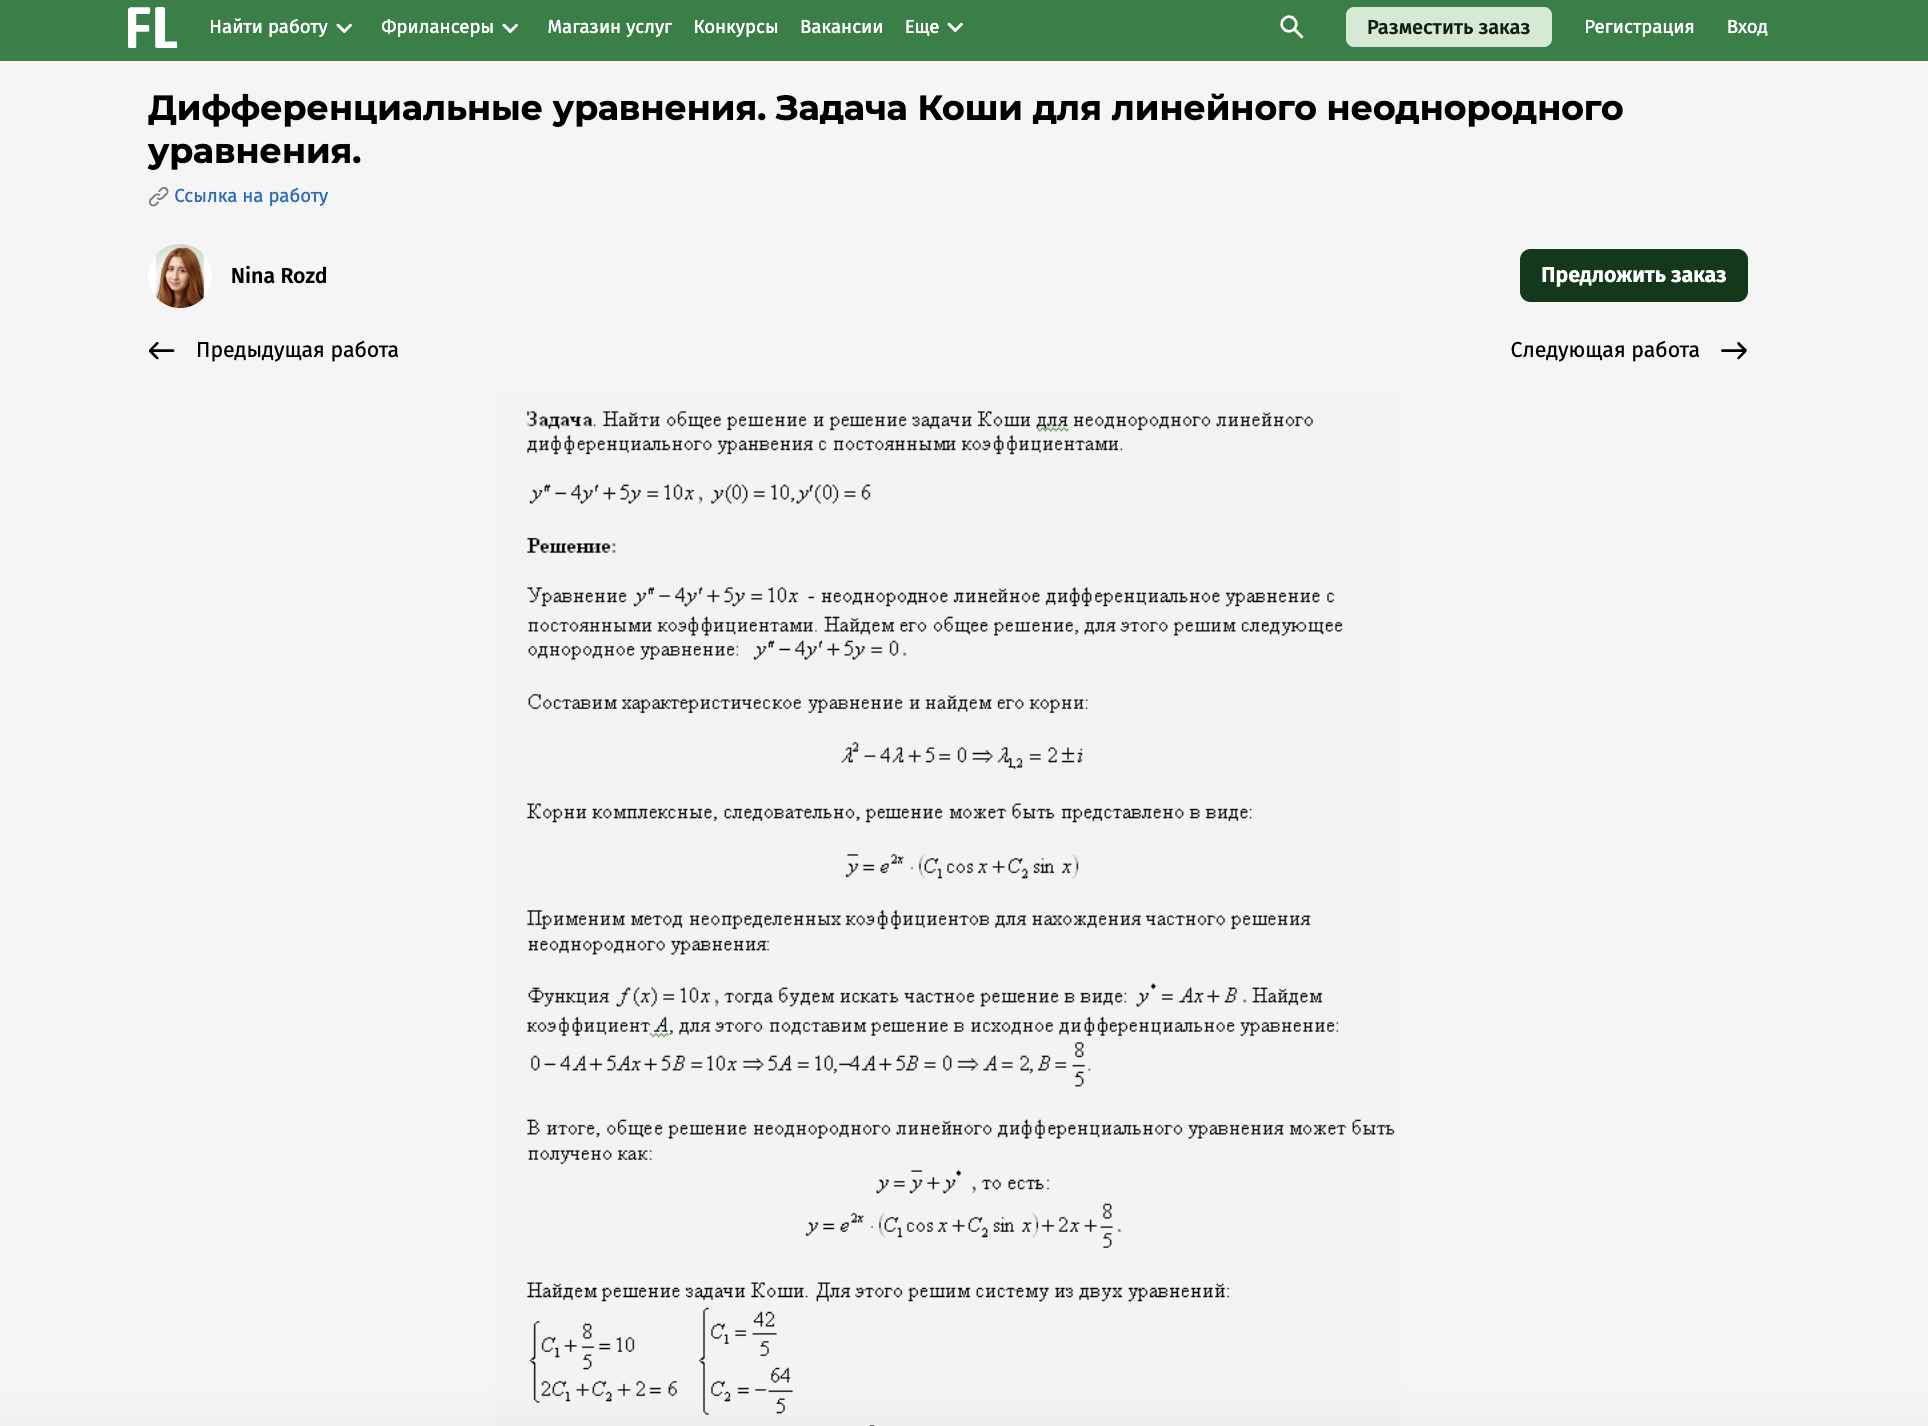
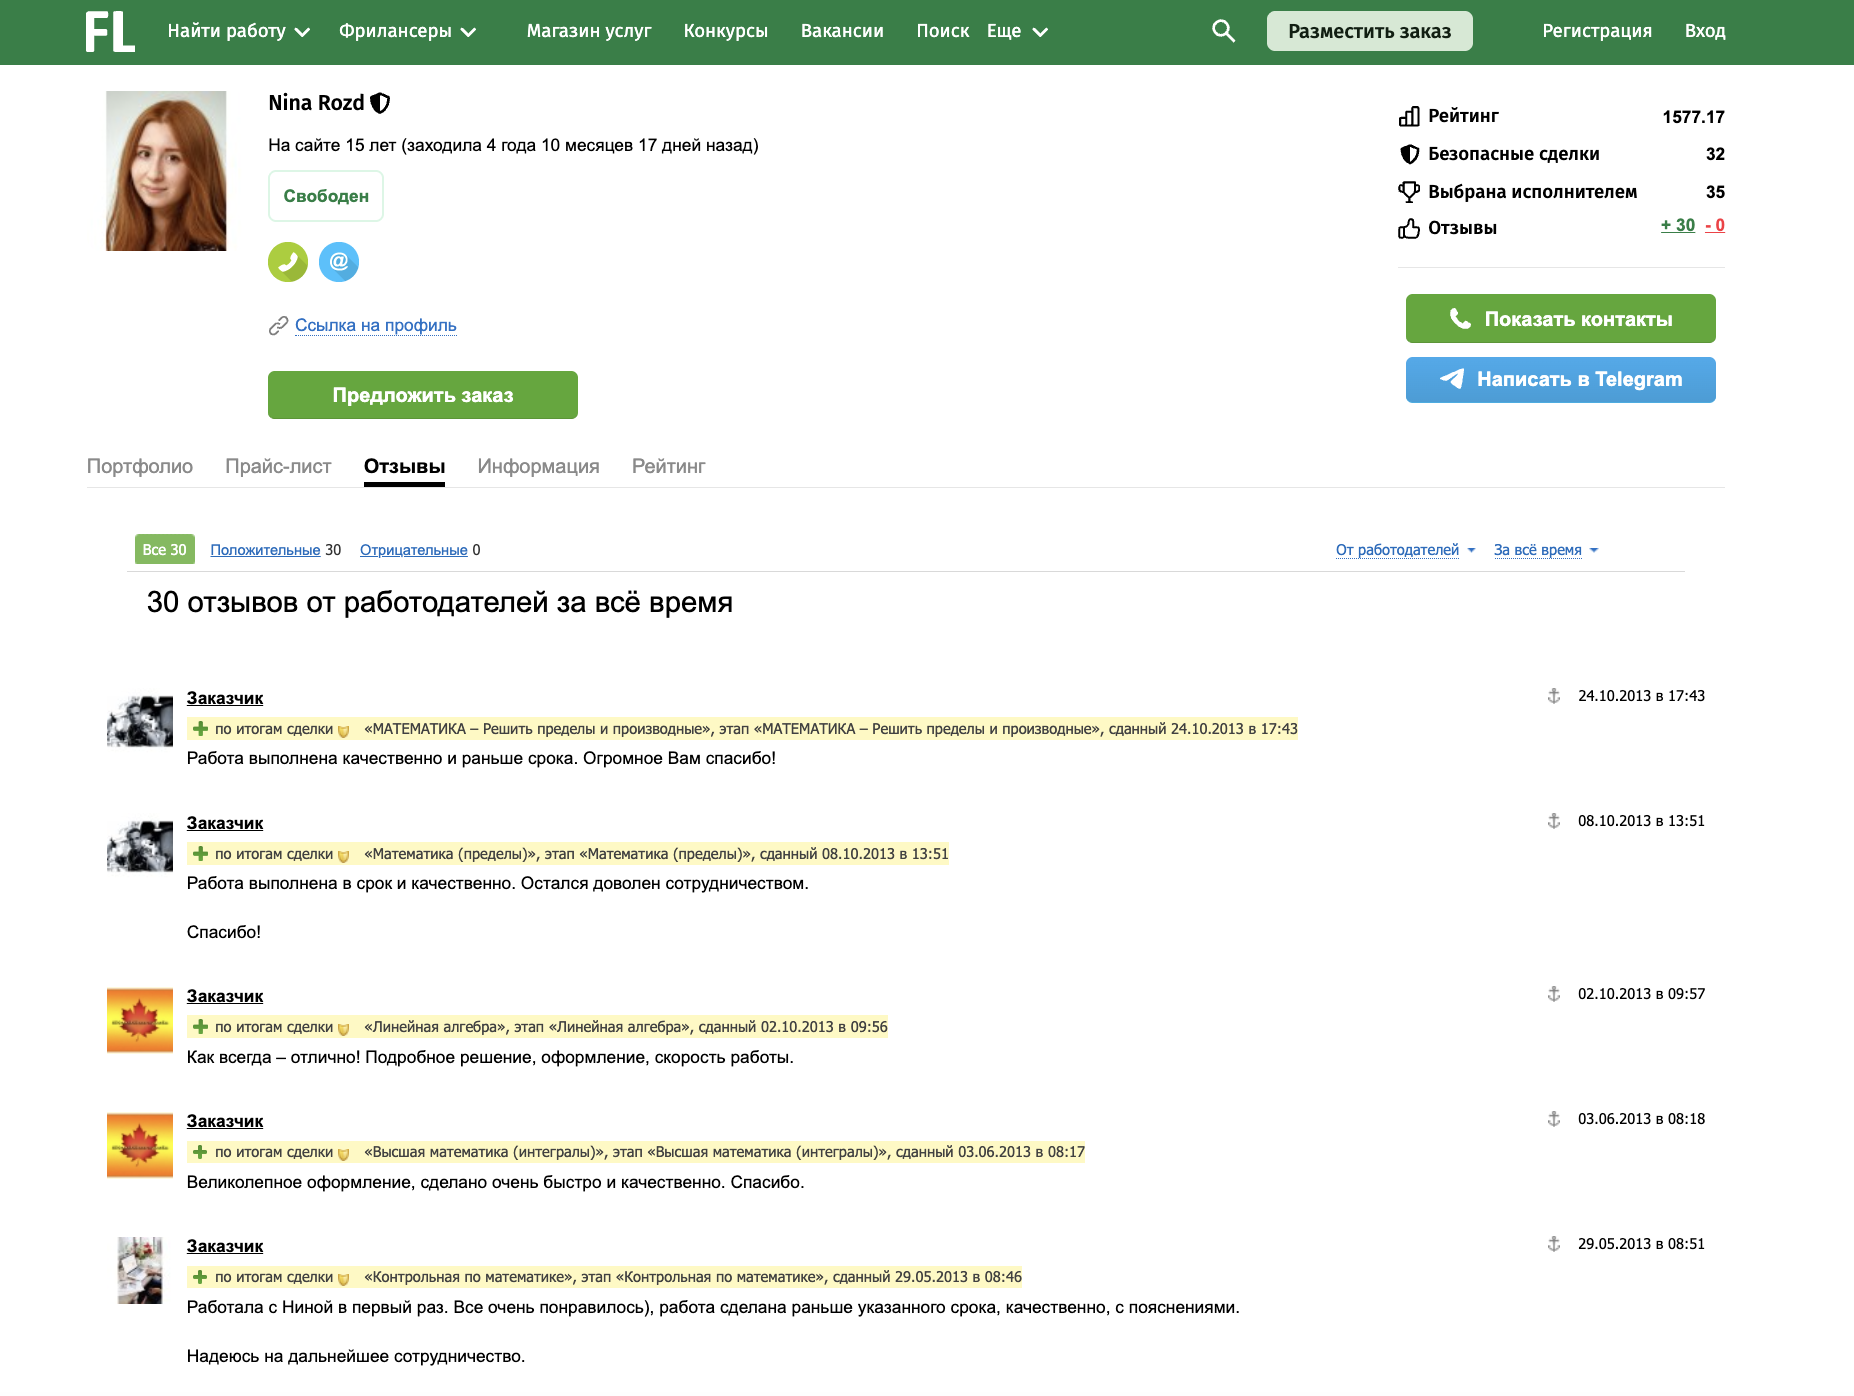
Я бралась за всё: репетиторство, фриланс, официальная работа с 4 курса. У меня был раскрученный профиль на fl.ru, где было много отзывов о работе и сами примеры работ. Скажу честно: на фрилансе я занималась в том числе решением чужих студенческих задач и контрольных на заказ. С моральной точки зрения штука спорная, но я была настоящей трудягой и не брезговала сложной, рутинной работой, если за неё платили.
На выпускном курсе мой график превратился в филиал ада: 4 дня в неделю я работала (с 7 утра до 7 вечера), а оставшиеся 2 дня училась в ВУЗе с 8 утра до 8 вечера и писала диплом. Свободного времени и выходных не существовало как явления.

За год до сделки я вложила часть капитала (скромную) в доллары и в ноябре 2014 года вышла из них с хорошим плюсом.

Последние полгода перед сделкой добавились бесконечные командировки. Я буквально не вылезала из поездок, чтобы за счет суточных добить нужную сумму. Мой режим был простым: вечером в воскресенье сажусь в поезд до Москвы, в 6 утра ловила утреннюю прохладу на вокзале и ехала либо на койко-место, которое выделил работодатель, либо сразу к заказчику на объект. Отработав так две недели, в пятницу вечером я снова садилась в поезд и ехала в родной город, чтобы провести всего одну ночь с семьей — и в воскресенье повторить всё заново. К моменту подписания договора я выскребла все свои счета под ноль, но накопила на ПВ сама.

Спартанский режим и досрочные платежи

На момент старта платежей по ипотеке моя региональная зарплата была 25 000 ₽, а ежемесячный платеж около 12 000 ₽. Почти половина дохода! Поняв, что долго в таком режиме я не протяну, я включила режим турбо: сначала спасало койко-место, которое выделил работодатель, а через месяц (пришлось походить на собеседования) я перевелась в московский офис компании на столичную зарплату в 70 000 ₽.

В Москве легче не стало, потому что добавилась аренда. Какое-то время снимали жилье напополам с парнем, но после расставания вся аренда в 30 000 ₽ легла на меня одну.

При этом я твердо решила закрыть ипотеку ударными темпами и закидывала досрочно еще по ~30 000 ₽ в месяц.

Учитывая мою зарплату (которая через год немного индексировалась до 80 000 ₽), на жизнь оставались сущие копейки. Мне 23 года, вокруг кипит столичная жизнь, а я нигде не была и ничего не видела.

Мой режим экономии выглядел так:

  • приложение «Едадил» стало моим главным путеводителем. Перед каждым выходом из дома я дотошно мониторила скидки и акции на базовые продукты в округе, выстраивая маршруты строго по желтым ценникам;
  • никаких такси и импульсивных покупок;
  • еда на работу — в лоточках из дома;
  • поездки в родной город — исключительно на бла-бла-каре ради экономии пары сотен рублей;
  • кофе на вынос? Забудьте. На коллег-москвичек, пьющих третий стаканчик за день, я смотрела с легкой завистью.

Параллельно на свои скопленные деньги я сделала в ипотечной квартире косметический ремонт и купила бюджетную мебель — ушло еще около 200 000 ₽. Мама помогала с обустройством — вся организация ремонта легла на ее плечи. Сама я там бывала пару раз в год редкими наездами. А ипотеку в итоге закрыла всего за три года.

Минусовая инвестиция с большим плюсом для жизни

В 2016 году я снова сменила работу, перейдя на зарплату в 120 000 ₽. Окончательно закрепившись, я поняла, что хочу квартиру в «нерезиновой», а не менять съемные квартиры (например, одну из арендных квартир выставили на продажу и приходилось срочно съезжать, да еще и "проводить показы" покупателям).

В 2017 году я выставила свою однушку в регионе на продажу. Она была чистая, аккуратная, поэтому ушла с первого показа за 1 720 000 ₽.

Если посчитать сухую математику (цена покупки + переплата по процентам банку за 3 года + 200 тысяч на ремонт), инвестиция оказалась минусовой. Финансово я потеряла.

Но я приобрела гораздо большее. С точки зрения классической экономики этот опыт можно назвать неудачным, но для меня он стал ключевым переломом в сознании. Именно эта первая региональная однушка наглядно показала мне, что существует такой мощный инструмент, как ипотека. Я на своем опыте поняла, как он работает, как им управлять и — главное — осознала, что благодаря ему обычный человек без богатых родственников и наследства реально может стать обладателем собственного жилья.

Эта покупка подарила мне абсолютную уверенность в собственных силах и убрала любой страх перед крупными кредитами. Если я смогла в 22 года, то почему я не смогу потом? Все деньги от продажи я со спокойной душой перевела на вклад и пошла пристально изучать столичный рынок недвижимости. Но это уже совсем другая история.

ипотеканедвижимость
  • Лукьянов ТимурМинусовая она была только потому, что вы там не жили сами и не сдавали её. Понятно, что она не была бы такой аккуратной при продаже после сдачи, но вряд ли бы вы потеряли от этого в стоимости больше, чем заработали бы на аренде. Плюс вы вероятно смогли бы закрыть ипотеку раньше и переплата была бы меньше, что тоже сыграло бы в вашу пользу. Ипотека по адекватной ставке (не такой нак сейчас) - обычно вполне выгодна, если квартира используется по назначению и либо отбивает часть затрат за счёт аренды, либо позволяет экономить на аренде своему владельцу. Но это скорее всего будет уже другая история, про вашу столичную ипотеку))5
  • НатальяТриллер под названием "первая квартира"... Ждем продолжение!4
  • ninarozdНаталья, я нашла ее фотографии на шакальную камеру :) в 2026 действительно выглядит, как триллер)3
  • Лукьянов Тимурninarozd, Разумеется сроки ремонта и сроки владения тоже влияют, особенно, когда речь не про 30 лет, а всего про три года. Я тоже брал ипотеку в 2014 году, как и вы. только немного раньше, в марте, под 11.5%. Моя ипотека, с учётом роста стоимости недвижимости, вышла в небольшой минус на момент её закрытия, но я живу в этой квартире и с учётом экономии на аренде - ипотека оказалась очень даже выгодной.4
  • ninarozdЛукьянов, ну если на горизонте 12 лет смотреть, то да, стоимость этой квартиры миллиона 4 сейчас. Но не жалею, что вышла. Купила квартиру в Москве за 6кк, сейчас ее стоимость — 18кк, а ипотека выплачена.6
  • AlisiaПрисоединюсь к клубу людей взявших первую ипотеку в 2014. Очень близко к тому, что автор написала. Мне 22, только закончила 5 курс, впереди 6 и диплом. Ипотеку брали с мужем в августе сразу после свадьбы. Квартира в пригороде НН стоила 1,3 млн. На свадьбу нам подарили 300 тыс, я взяла потреб кредит ещё на 400 под 18 процентов еж платеж 17тыс , а ипотеку оформили на оставшиеся 700 под 13% с платежом 18тыс . Видимо я тогда больше о свадьбе переживала, чем о ипотеке, так как совсем не запомнила какого-то ажиотажа со ставками, да и вообще как то легко к этому в силу юности относилась. В итоге выплатили все за 3 года, ее как раз достроить и сдать успели, задержав на год выдачу ключей. Нас конечно двое было, это облегчило нагрузку, но мы параллельно дачу строили и все ресурсы туда уходили, да и ребенок родился через год после того как ипотеку взяли. Но все равно справились и, здесь я крайне согласна с мыслью, что такой опыт закаляет. Позднее брали ещё 4 ипотеки, две из них платим и сейчас, они такими лайтовыми кажутся по сравнению с той первой.5
  • Владимир О.Трудолюбие это хорошо.1
  • Reka1982Автор, вы большая молодец! Вы - пример трудолюбия и целеустремленности! Пусть у вас и дальше все складывается удачно)3
  • ТуристНе впервые читаю ваши комментарии на тж — вы большая умница, и не слушайте злопыхателей. Кто хочет — тот найдёт как выкрутиться. Я свою квартиру купила на стадии котлована, давно всё выплатила. Конечно, сейчас далеко не та ситуация, как десять лет назад, но мне 35, и оказывается, у массы моих знакомых нет собственного жилья, до сих пор. То есть они не брали ипотеки вообще. И это не ситуация, как у моей подруги, которой квартира досталась по наследству — там живёт бабушка, но завещание давно у нотариуса. Мои знакомые просто не решались брать ипотеку, не ездили на север, не искали более высокооплачиваемую работу. При этом они физически здоровее меня, без прикрас. Я начинала с оклада 20 тысяч, как и автор поста, сегодня, конечно, доходы кратно выше. Тем временем мои одноклассники работают за 30 тысяч, как и десять лет назад. Да, мне пришлось переехать в областной центр, но я целенаправленно искала должность с перспективой заработка1
  • ninarozdТурист, большое спасибо за поддержку! Да, моя квартира тоже была на стадии "построен первый этаж" при покупке. Спустя пару месяцев я пробралась на стройку, чтобы посмотреть, как выглядит дом внутри — бесстрашная женщина, просто :) Мне захотелось рассказать о своем опыте с нуля, чтобы читатели видели не только конечную точку, в которой я оказалась, но и промежуточные шаги, которые мне позволили в ней оказаться. Возможно, это кого-то вдохновит на решение своего вопроса или добавит уверенности в своих силах.1
  • Мария Б.А что творилось на эмоциональном плане? Ограничивать себя во всем столько лет и подпитываться только надеждой на свое жилье. А как же простые радости жизни от импульсивных покупок или поездок?0
  • ninarozdМария, да ничего не творилось, была очень молодой и из бедной семьи. С теми деньгами, что начала зарабатывать, могла позволить себе технику, кафешки, что уже было неплохо. С 2018 года стала ездить в путешествия, посетила более 20 стран за пару лет.1
  • ann_wrightТоже есть история о покупке квартиры в 22 без мам, пап и с ипотекой, только в 2026м) И квартира значительно дороже, скажем так. Хочу написать дневник трат и/или непосредственно про квартиру, но боюсь, что закидают помидорами за айтишность и тп. Начиталась тут всякого и хочу поделиться историей, получить советы по финансовой грамотности, но страшно. Что думаете, интересно будет про такое почитать?0
  • ninarozdann_wright, пишите! Я регулярно читаю истории в блоке: Моя ипотека Также можете заходить в мой ТГ-канал Вкладываю в бетон, мы обсуждаем и ипотеки в том числе.2
  • Fire_v_35Тоже купил свою квартиру в ипотеку на 10 лет когда мне было 22 года. 😌 Параллельно снимал и делал в ней ремонт. Покупал за 1,65 миллиона , сейчас рыночная стоимость порядка 5 миллионов. 🍋 Если продавать то выйду в плюс на 2 миллиона, но в планах ее сдавать когда возьмем квартиру побольше. Ипотеку продолжаю платить. Осталось еще два года и параллельно инвестирую на фондовой бирже, но это вы уже знаете. 😁1
  • ninarozdFire_v_35, фондовую биржу я боюсь, у меня с ней не складывается 😁 на самом деле, если у кого-то в каком-то инструменте получается, то это хорошо!1
  • Алексспасибо за наводку на статью, но ваши же цифры окончательно доказывают мою правоту. Давайте перенесемся с небес на землю и просто посчитаем: 1. Вы пишете, что к концу 2014 года накопили 500 000 рублей первоначального взноса чисто на студенческом фрилансе (fl.ru), решая чужие задачи. По курсу 2014 года это более 14 000 долларов. Заработать студентке младших курсов четырнадцать тысяч долларов на копеечных контрольных и репетиторстве математически невозможно. Проекты на биржах тогда столько не стоили. А чтобы «выйти в плюс на курсе доллара», эти доллары нужно было сначала на какие-то огромные шиши купить. 2. В конце 2014 года, когда ЦБ поднял ставку до 17%, Сбербанк физически не одобрил бы миллион рублей вчерашней студентке без созаемщиков с региональной зарплатой в 25 000 рублей на строящийся объект в условиях жесткого финансового кризиса. Любой, кто тогда пытался взять кредит, знает реальные регламенты банков тех лет. 3. Ну и вишенка на торте — ваша жизнь в Москве. При зарплате в 70–80 тысяч рублей вы отдавали: 12 тысяч (платеж) + 30 тысяч (досрочка) + 30 тысяч (аренда жилья после расставания с парнем). Итого: 72 000 рублей фиксированных расходов. На что вы покупали еду по вашим «желтым ценникам» в Едадиле и как умудрились сверху отложить еще 200 000 рублей на ремонт, если баланс уходит в глухой минус? Вся ваша статья — это классическая сказка про «успешный успех» с лоточками из дома для создания драмы. Но сухая математика ваших же доходов и расходов кричит о том, что без мощного стороннего вливания денег на старте вся эта кредитная карусель просто не закрутилась бы. Цифры не обманешь.0
  • ninarozdАлекс, я не вижу больше смысла этого комментировать, так как вы пропускаете часть фактов и берете только те, которые вам удобны. Удачи!0
Сообщество