«По примеру китайских решений». Какой маркетплейс строит Владислав Бакальчук: главное из интервью гендиректора «М.Видео»
Гендиректор «М.Видео» Владислав Бакальчук дал интервью «Ведомостям».
Он рассказал, чем маркетплейс компании отличается от действующих площадок и когда «М.Видео» начнет приносить чистую прибыль.
Мы выбрали главное из интервью.
Про особенность маркетплейса
«М.Видео» строит открытую платформу по примеру китайских решений. Традиционные маркетплейсы работают как закрытые экосистемы со своими личными кабинетами, правилами и инфраструктурой. А Бакальчук хочет, чтобы товары у «М.Видео» можно было покупать в приложениях партнеров. Такое партнерство уже начали с платформой Т-Банка.
Партнерами могут быть ретейлеры, особенно продуктовые сети, и соцсети. Чтобы, например, товары можно было купить во время просмотра контента. Это позволяет быстрее масштабировать продажи.
«М.Видео» разрабатывает самостоятельно почти все ключевые элементы платформы: мобильные приложения, логистику, личные кабинеты, инструменты для складов, ПВЗ.
Пост гендиректора «М.Видео» Бакальчук занимает с марта 2026. Тогда он заявил, что намерен «трансформировать „М.Видео“ в универсальную мультикатегорийную платформу».
Бакальчук — бывший муж основательницы Wildberries Татьяны Ким. Ему принадлежал 1% компании. В апреле 2025 года после развода пары суд передал эту долю Ким.
Про ПВЗ
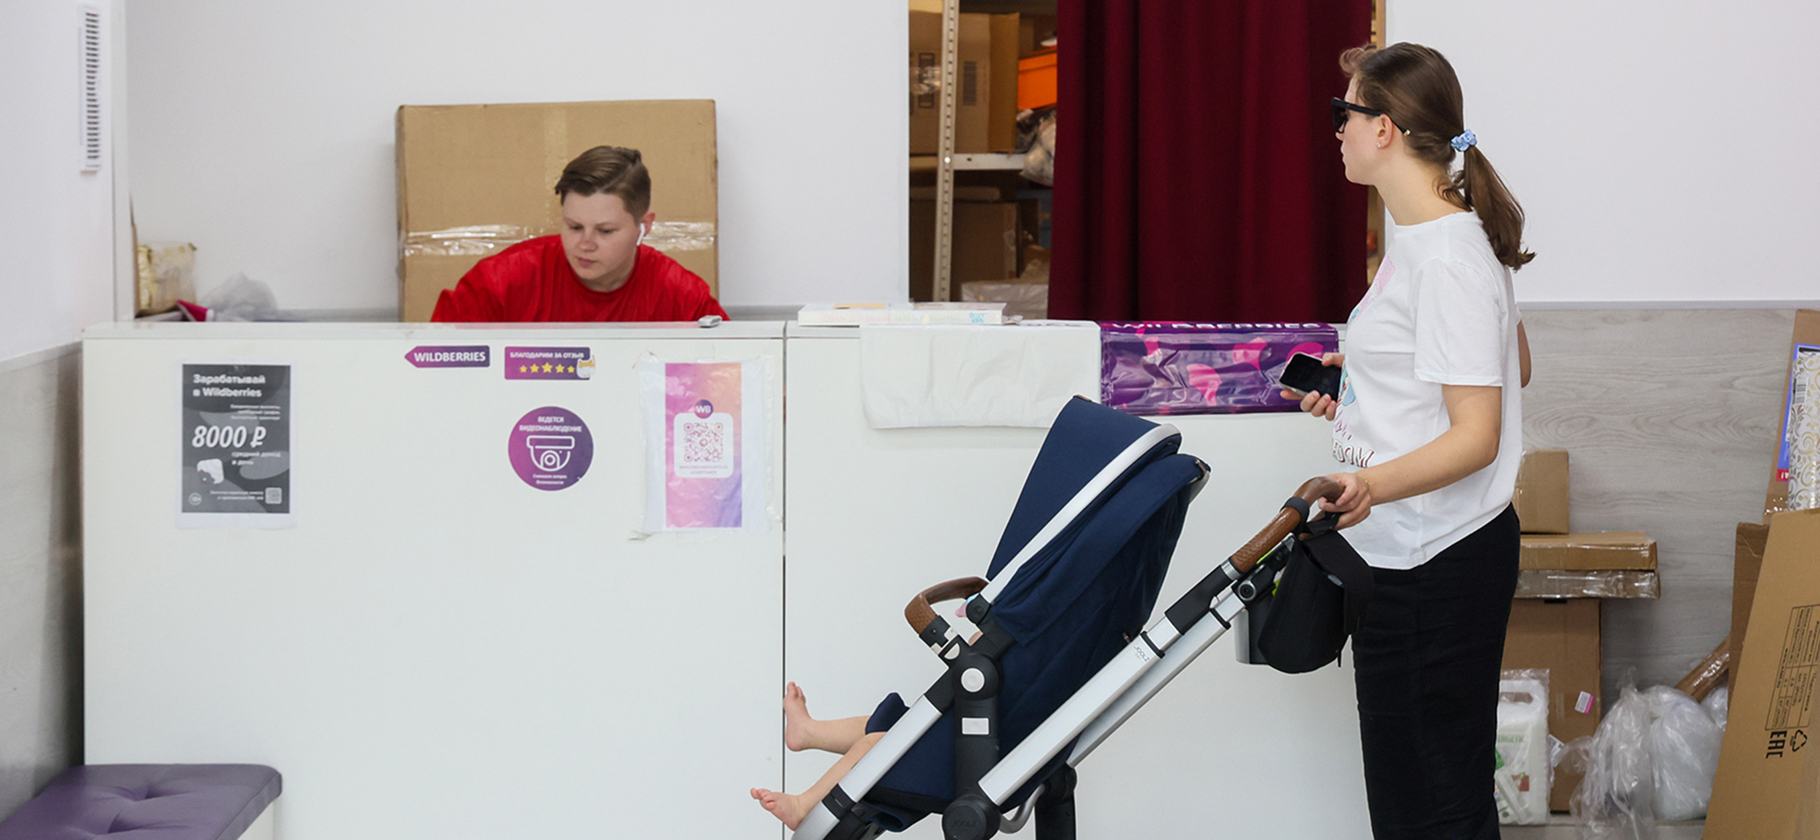
«М.Видео» использует чужие сети пунктов выдачи заказов, но также будет развивать и свою. Компания запустила прием заявок на открытие партнерских ПВЗ еще в конце мая. Сейчас брендирование пока ограничивается в основном вывесками. Полноценные собственные пункты появятся позже. Их будут открывать по мере роста заказов.
Кто продавцы
Есть продажи собственного товара, продажи по агентской схеме и сторонними продавцами. «М.Видео» старается создавать для них одинаковые конкурентные условия. Сторонние продавцы обеспечивают уже около 12% оборота площадки — более чем в три раза больше, чем в 2025 году.
Про цены
Компания не регулирует цены сторонних продавцов и не опасается ценовой конкуренции. «Распространено заблуждение, что маркетплейсы всегда предлагают самые низкие цены. На многих позициях крупные ретейлеры сегодня оказываются дешевле маркетплейсов», — отмечает Бакальчук. По его словам, цены на телевизоры и бытовую технику в «М.Видео» сейчас ниже, чем на других площадках, — из-за роста их комиссий. При этом компактная электроника, такая как смартфоны или часы, может быть дешевле у селлеров — из-за параллельного импорта и серых поставок.
Про закрытие магазинов
Компания закрывает в первую очередь неэффективные и убыточные. Хотя «М.Видео» постепенно переходит в онлайн, отказываться от магазинов полностью компания не планирует. Людям важно посмотреть товар вживую, особенно крупную бытовую технику, телевизоры. Также остается важным фактор человеческой консультации и сервис — ремонт, выкуп, трейд-ин, настройка и даже наклейка пленки на телефон. Лучше работают более крупные магазины — благодаря более широкому ассортименту.
Про финансовые проблемы компании
Выручка группы «М.Видео» в 2025 году сократилась на 28%, до 324,8 млрд рублей. Чистый убыток вырос более чем в три раза и составил 63,6 млрд рублей. В первом полугодии чистый долг компании достиг 158 млрд рублей при выручке 108,2 млрд.
По словам Бакальчука, «М.Видео» договорилась с большинством банков-кредиторов об отсрочке части обязательств на семь лет и сейчас продолжает обсуждать с ними улучшение условий финансирования.
Основной причиной убытков глава компании называет дорогие кредиты и рост процентных расходов на фоне высокой ключевой ставки. Но также повлияли снижение рынка бытовой техники и электроники, сокращение среднего чека и рост расходов на рекламу.
Продолжая работать по классической модели ретейла, «М.Видео» вынуждена заранее закупать большие объемы товара, финансировать складские запасы и содержать широкую сеть магазинов. Это также оказывает негативное влияние на финпоказатели. Именно поэтому компания переходит к агентской модели и развивает маркетплейс.
Бакальчук надеется, что эта трансформация улучшит и эффективность. Он рассчитывает, что компания сможет вернуться к устойчивой прибыльности в 2027—2028 годах.