Как я коплю на пенсию в квартирах — и сколько их нужно, чтобы получать 200 000 ₽
Это история из Сообщества. Редакция задала вопросы, бережно отредактировала и оформила по стандартам Журнала
«Я сдаю двадцать пять квартир и получаю с них 900 000 ₽», — видели этот мем? Это мои планы на старость.
Правда, более скромные. До пенсии мне еще 26 лет, и у меня на данный момент только 13 лет стажа. Хотя работа любимая, но о пенсии и/или досрочном выходе на нее я задумываюсь регулярно. Стараюсь вкладываться в жилье — для жизни и сдачи в аренду. Расскажу, как рассчитала, сколько мне нужно квартир, чтобы не бедствовать в будущем, и куда я еще направляю деньги.
Сколько квартир мне надо
Если ориентироваться на мои текущие расходы, в будущем для покрытия базовых нужд мне достаточно ежемесячного дохода в 200 000 ₽. При пассивном доходе в 300 000 ₽ я, скорее всего, смогла бы и дальше инвестировать.
Возьмем среднюю стоимость аренды однокомнатной квартиры в Москве — 70 000 ₽. Если у меня будут три инвестиционные квартиры, то на руки я буду получать 210 000 ₽. Но нужно учесть затраты на мелкий ремонт, коммуналку, налоги на недвижимость и прочие расходы. Я бы закладывала на них около 10 000 ₽ в месяц на одну квартиру, а значит, у меня бы оставалось 180 000 ₽. Поэтому три квартиры под сдачу — это мой минимум, который позволит получать на пенсии 200 000 ₽ пассивного дохода.
Есть еще один важный момент, который усложняет достижение цели: я не могу покупать жилье только под сдачу, так как у меня есть нужды для жизни прямо сейчас. Поэтому, чтобы реальнее смотреть на вещи, я подсчитала еще, сколько квартир нужно мне в личное пользование.
Вот они.
Двухкомнатная квартира для себя. Это наше основное жилье. Не считаем как актив, скорее пойдет как пассив, забрав на себя дорогие коммунальные платежи.
Однокомнатная квартира для мамы. Мама живет в другом регионе, но есть вероятность, что в будущем переедет ко мне в Москву: все-таки уровень медицины здесь выше. Нынешняя квартира мамы стоит примерно в четыре раза дешевле однокомнатной квартиры в Москве. Поэтому удастся покрыть лишь четверть стоимости покупки, оставшиеся три четверти придется накопить или профинансировать другим способом.
Однокомнатная квартира для дочери через 15—20 лет. Я считаю, что если родитель может помочь своему ребенку, то стоит это сделать. Это тоже пассив, то есть квартира не будет приносить деньги, но коммуналка, бесспорно, должна лечь на дочь.
Что у меня есть сейчас
На данный момент у меня четыре квартиры: одна личная и три инвестиционные. Две инвестиционные уже сдаются, третью я купила недавно и пока только готовлю к сдаче. Вот как получилось их приобрести.
Квартира № 1: однушка, которую сейчас сдаю. В 2018 году я взяла ее в ипотеку и еще не думала о том, чтобы формировать капитал для пассивного дохода. Жила в этой квартире около трех лет, а потом, когда родился ребенок, мы съехали в другую. Эту квартиру я сдала.
Благодаря хорошему расположению и светлому ремонту она успешно показала себя в аренде и стала для меня первой инвестиционной. Пока я выгоднее всего сдаю именно ее. В нее почти ничего не пришлось покупать для арендатора. У нее отличная планировка, а мебель я брала еще в «Икее».
Квартира № 2: двушка, где я живу с семьей. Мысли о покупке еще одной квартиры появились у меня примерно в 2022 году. Тогда я встала перед выбором: купить маленькую инвестиционную квартиру под сдачу или большей площади, но для семьи. Победила семейная квартира. В Т—Ж я рассказывала, как делала в ней ремонт и предусмотрела в двери ванной дырку для котика.
Что касается дальнейших покупок недвижимости, в квартирах я взяла паузу: сначала купили машино-место, кладовую.
Квартира № 3: студия прицельно под сдачу. К вопросу покупки следующей инвестиционной недвижимости я вернулась только в конце 2024 года. Долго выбирала подходящий вариант и в марте 2025 наконец взяла студию в ипотеку. Сделала в квартире ремонт, о чем рассказывала в реалити.


Квартира № 4: студия, тоже под сдачу. В 2026 году после долгих расчетов, смогу ли выплачивать ипотеку, я купила еще одну студию под сдачу. Пока мне доступна льготная ипотека от работодателя, решила взять. Но это последняя крупная покупка на ближайшие пару лет. Сейчас квартира не приносит доход, так как ее нужно меблировать, а это снова немалые расходы. Скорее всего, сдам ее ближе к концу 2026 года.
Это, кстати, самая невыгодная моя квартира. Я взяла ее на вторичном рынке, поэтому доходность от аренды будет низкой. Но брала, чтобы сохранить деньги и зафиксировать низкую ставку по ипотеке, так как инфляция последние несколько лет мне кажется выше ставок по депозитам.
Как выглядят мои расходы
Все мои квартиры я купила в ипотеку. Сейчас у меня три действующие, еще одну я уже погасила. Каждый раз копила минимальный первоначальный взнос и влезала «в кабалу» на 15—30 лет. Конструкция довольно шаткая, поэтому больше я не планирую наращивать долги перед банками. Пока ставки по депозитам высокие, буду копить сумму для погашения на отдельном счете. Как только ставки начнут уменьшаться, планирую гасить ипотеки.
Все основные числа собрала в таблице: стоимость и год покупки, ставка, расходы на ремонт и меблировку, ипотечный платеж, аренда, коммунальные расходы и налог. Коммунальные платежи указала усредненно, поскольку они меняются от месяца к месяцу, часть из этих сумм платит арендатор.
Личные и инвестиционные квартиры, которые у меня есть
| Тип объекта | # | Площадь объекта | Год покупки, ставка | Стоимость | Ремонт, меблировка | Ипотечный платеж | Аренда | Коммунальные платежи | Налог (НПД) |
|---|---|---|---|---|---|---|---|---|---|
| Личный | 1 | 57,3 м² | 2023, 5% | 15 600 000 ₽ | 6 100 000 ₽ | 64 000 ₽ | — | 15 000 ₽ | — |
| Инвестиционный | 2 | 35,4 м² | 2018, 9,8% | 6 100 000 ₽ | 1 200 000 ₽ | — | 80 000 ₽ | 10 000 ₽ | 3 200 ₽ |
| Инвестиционный | 3 | 25,2 м² | 2025, 6% | 10 000 000 ₽ | 850 000 ₽ | 48 000 ₽ | 68 000 ₽ | 5 000 ₽ | 2 720 ₽ |
| Инвестиционный | 4 | 21,6 м² | 2026, 7,8% | 12 000 000 ₽ | — | 69 000 ₽ | — | 5 000 ₽ | — |
Пока у меня не было проблем со сдачей квартир. Например, последнее объявление я опубликовала 24 августа, а уже 26 августа подписала договор с нанимателем. Но я понимаю, что отсутствие простоев в прошлом не гарантирует их в будущем, поэтому в расчетах закладываю в среднем около двух недель простоя в год на каждый объект.
Думаю, мне помогает то, что я выбираю достаточно ликвидные квартиры: в Москве, рядом с метро, с хорошим ремонтом и понятной для арендатора планировкой. Кроме того, мне важнее стабильность, чем максимальная ставка здесь и сейчас: я стараюсь не повышать цену резко. Поэтому в одной из квартир арендатор живет уже пять лет.
Как еще я коплю на пенсию
Недвижимость не единственный мой инвестиционный инструмент. Я регулярно откладываю часть дохода на накопительный счет и использую краткосрочные вклады — это моя наиболее ликвидная часть капитала. Также у меня есть НПО , ИИС и брокерский счет.
ИИС и брокерский счет пока дают мне минусовую доходность. НПО для меня — отдельная долгосрочная инвестиционная часть: я регулярно делаю взносы, работодатель добавляет свои, а капитал инвестируется в негосударственный пенсионный фонд. Поэтому основную ставку в долгосрочной стратегии я по-прежнему делаю на квартиры.
Как еще можно получать дополнительный доход на пенсии
Арендный доход не единственный способ заработка. Если разложить капитал по разным активам, это не только добавит надежности, но и может принести дополнительную доходность. Например, пенсионный портфель может состоять на 60% из квартир, на 20% из облигаций и на 20% из ликвидных инструментов , таких как золото или акции. Про историческую доходность и риски каждого инструмента мы писали в другой статье, где сравнили результаты активов за 20 лет.
Это увеличит ликвидность накоплений и снизит время на управление квартирами: решать проблемы с арендаторами и заниматься ремонтом квартир в старости — вряд ли приятная перспектива. В отличие от недвижимости биржевые активы дают по-настоящему пассивный доход, также их можно обналичивать небольшими частями.
В итоге пенсионный капитал и стратегию его размещения каждый определяет для себя сам. Но всегда стоит закладывать в расчетах запас — на непредвиденные сценарии.

О чем нужно подумать
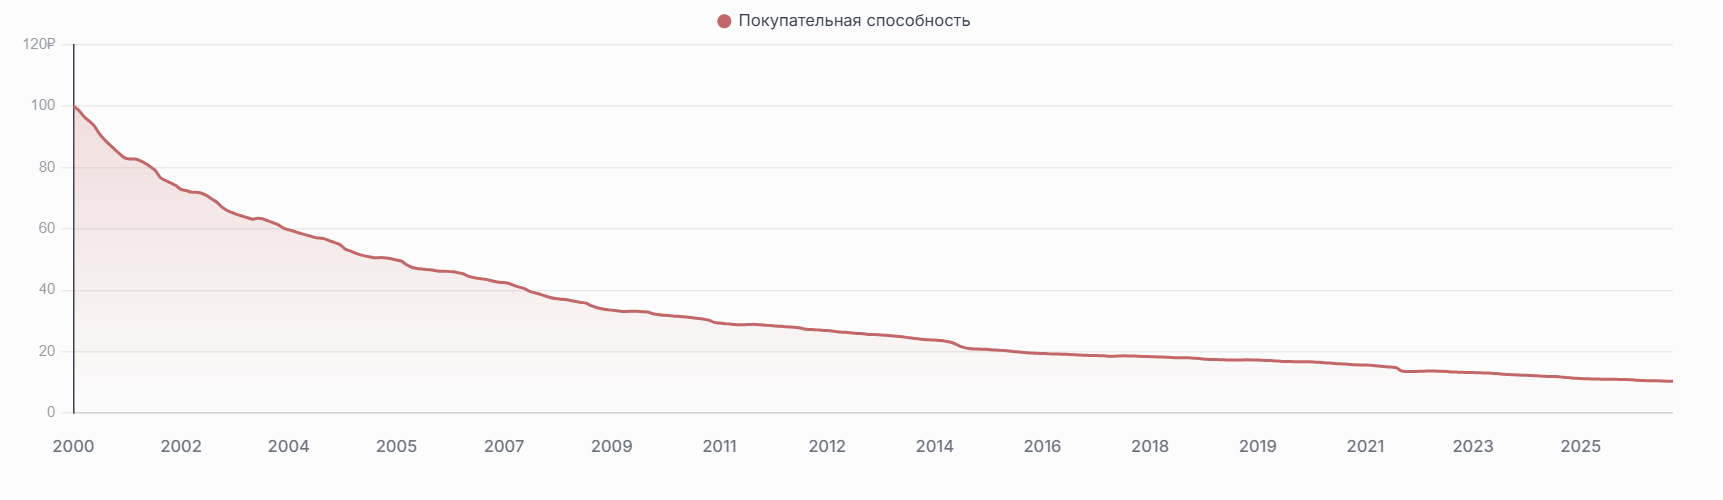
Одна и та же сумма сегодня и в будущем — это разные деньги. Цель читательницы — 200 000 ₽ в месяц, но через 26 лет на такую сумму не получится купить столько же товаров и услуг.
Если предположить, что темпы инфляции будут как в предыдущие 26 лет, то при выходе на пенсию понадобится около 2 млн рублей в месяц, чтобы поддерживать текущий образ жизни.
Так, с августа 2000 по август 2026 года официальная инфляция в России составила 861%, или 9,1% в год . То, что можно было купить 26 лет назад за 10 ₽, теперь стоит 100 ₽. Для отдельной семьи инфляция может быть выше, так как Росстат считает ее по своей потребительской корзине.
С ценами квартир и стоимостью аренды ситуация похожая. С июня 2000 по июнь 2026 года цена квадратного метра на вторичке выросла с 6 003 до 146 470 ₽ . Это рост на 2 340% за все время, или примерно на 13,1% в среднем в год. Если допустить такую же динамику в будущем, столичная однушка будет стоить не 16 млн, а порядка 390 млн рублей.
Как именно вы будете тратить в будущем. От этой стратегии зависит, сколько вам понадобится на пенсии по итогу.
Тут есть два варианта:
- Жить только на пассивный доход. Если это будет доход с аренды, три однушки в Москве действительно должны обеспечивать пенсию — при условии, что цены на аренду будут расти сопоставимо с инфляцией.
- Постепенно «проедать» капитал. Если нет задачи оставить инвестиционные квартиры в наследство, их можно начать продавать при жизни. Только встает вопрос о том, куда деть деньги с продажи, чтобы они не обесценивались инфляцией.

Надежнее всего разместить их в ликвидных инструментах с фиксированной доходностью: например, на банковских вкладах, в фондах ликвидности или ОФЗ. Это позволит тратить накопления постепенно и даже получать что-то сверх инфляции — скорее всего, 1—3% годовых. Тогда финансовая подушка будет приносить доход и исчерпается не так быстро.
Создание такого баланса — важный этап планирования. Можно использовать известное правило 4%, настроив его под себя. Подробнее об этом мы писали в статье «Как формировать капитал на пенсию».