Этот текст написан в Сообществе, в нем сохранены авторский стиль и орфография
Немного о себе
Меня зовут Евгений Лось, я финансист. Моё первое образование это "Финансы и кредит", а второе это Data science (сейчас на 2 курсе магистратуры). Работаю в банке и по работе каждый день занимаюсь расходами: планы, факты, перерасходы, экономия и т.д. С 2013 года инвестирую на фондовом рынке, а в 2016-2018 годах работал ещё и с капиталами нескольких людей. Но рассказать хочу о другом — с 2014 года я веду свой личный бюджет, а теперь уже наш общий с женой.
С чего начинал
В 2014 году я жил в Хабаровске и зарплата у меня была 25-30 тысяч рублей. Денег было мало, но правило я себе сразу поставил: тратить не больше, чем получаю и к концу месяца хоть что-то оставлять — хотелось понемногу инвестировать. Потратить деньги легко, а чтобы они были, их сначала надо подкопить.
Начал с Excel, как, наверное, многие. Записывал траты и смотрел, куда уходят деньги и укладываюсь ли я в зарплату.

25 приложений
В 2017-2018 годах я стал пробовать приложения для учёта. За все годы набралось штук 25. С большинством было одно из двух: либо я терялся: открываешь, а там куча всего, непонятно, куда нажимать и как потом за этим следить. У половины не было даже простого объяснения на старте — сразу говорят "внесите доходы и расходы", а дальше придумай сам что делать. Либо приложение умело только записывать траты и рисовать графики, а что с этим делать дальше тоже непонятно. Иногда был «бюджет» в духе «до конца месяца можете потратить 50 тысяч» — и всё тратилось из одной кучи. Мне этого было мало, потому что я всегда мыслил категориями.
В итоге я купил одно приложение, это была Pro-версия и продавали её без подписки, разово, рублей за 220-250, точно уже не помню. Оно было удобно ровно для одного: отошёл от кассы, записал, убрал телефон. Так появилась моя гибридная система: основной бюджет в Excel, мелкие траты — в телефоне, после чего вечером сверка.
Как я считаю
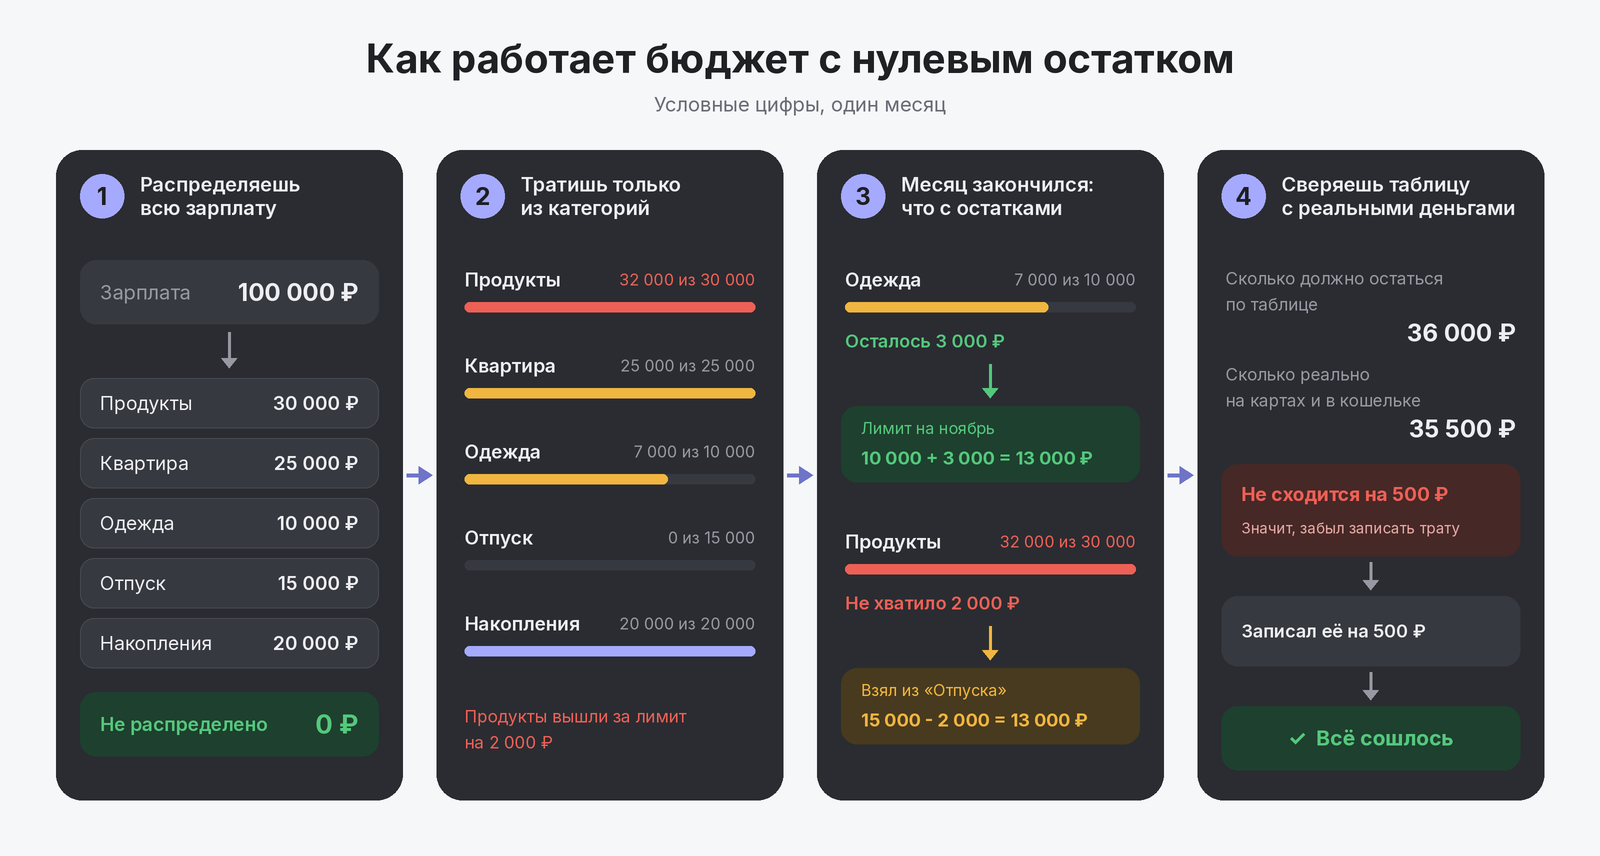
Метод, к которому я пришёл и следовал все эти годы, оказалось что это называется ZBB — бюджет с нулевым остатком.
Получаю зарплату и сразу распределяю всю сумму по категориям. Кто-то называет это конвертами, но мне ближе категории. Дальше в течение месяца трачу из этих категорий. Если по какой-то из них деньги остались, они переходят на следующий месяц и в следующем месяце там можно потратить больше. Если где-то не хватает, то можно перекинуть из другой категории.
В конце месяца пересчитываю, сколько реально денег на всех счетах и наличными и сверяю с таблицей. Почти никогда не сходится с первого раза: что-то обязательно забыл записать. Делаю небольшую корректировку в плюс или минус и потом закрываю месяц и начинаю новый.
Для меня это как игра. Если расхождение — ну да, забыл, если всё сошлось, то сижу и думаю: "Блин, какой я молодец".
Как мы ведём бюджет вдвоём
Сейчас у нас с женой договорённость: у нас есть общая группа в Telegram, куда она скидывает свои траты с подписями, чтобы я понимал, к какой категории их отнести. Вечером я сажусь и переношу всё в таблицу. Трат много и честно говоря, я подустал. Поэтому решил сделать своё приложение, чтобы таблица и телефон были в одном месте и не надо было каждый вечер садиться за компьютер. Но это уже отдельная история.

Почему бюджет — это не про экономию
Многие думают, что бюджет ведут, чтобы экономить. Мне кажется, его ведут, чтобы планировать. Знать, что на продукты уходит 20 тысяч в месяц, а на одежду 7 — хорошо, но это только первый шаг. Дальше нужно заранее решить, сколько пойдёт в каждую категорию и чтобы у неожиданной траты уже было своё место.
У нас знакомые делали ремонт и ничего не считали: нужно сделать эту комнату — купили, нужна мебель — купили. Через несколько месяцев выяснилось, что деньги почти кончились, а планы на эти деньги ещё были. Потратить легко, накопить сложнее.
Итоги
- Бюджет я веду с 2014 года, начинал с зарплаты 25-30 тысяч.
- Работает метод «бюджет с нулевым остатком»: вся зарплата сразу раскладывается по категориям, остатки переходят на следующий месяц.
- Раз в месяц сверяю таблицу с реальными деньгами. Почти всегда есть небольшая корректировка и это нормально.
- Из 25 приложений ни одно не подошло полностью, поэтому живу в гибриде Excel + телефон.
- Бюджет нужен не для экономии, а чтобы деньги не заканчивались внезапно.