Доходность облигаций «Самолета» выросла до 234%. Почему это плохой знак
28 сентября «Самолет» должен был выплатить 2,5 млрд рублей держателям облигаций выпуска «ГК Самолет БО-П20». В срок инвесторы получили только часть суммы — 269,1 ₽ на бумагу при номинале 1 000 ₽.
Остаток компания перечислила на следующий день, объяснив задержку «техническими причинами».
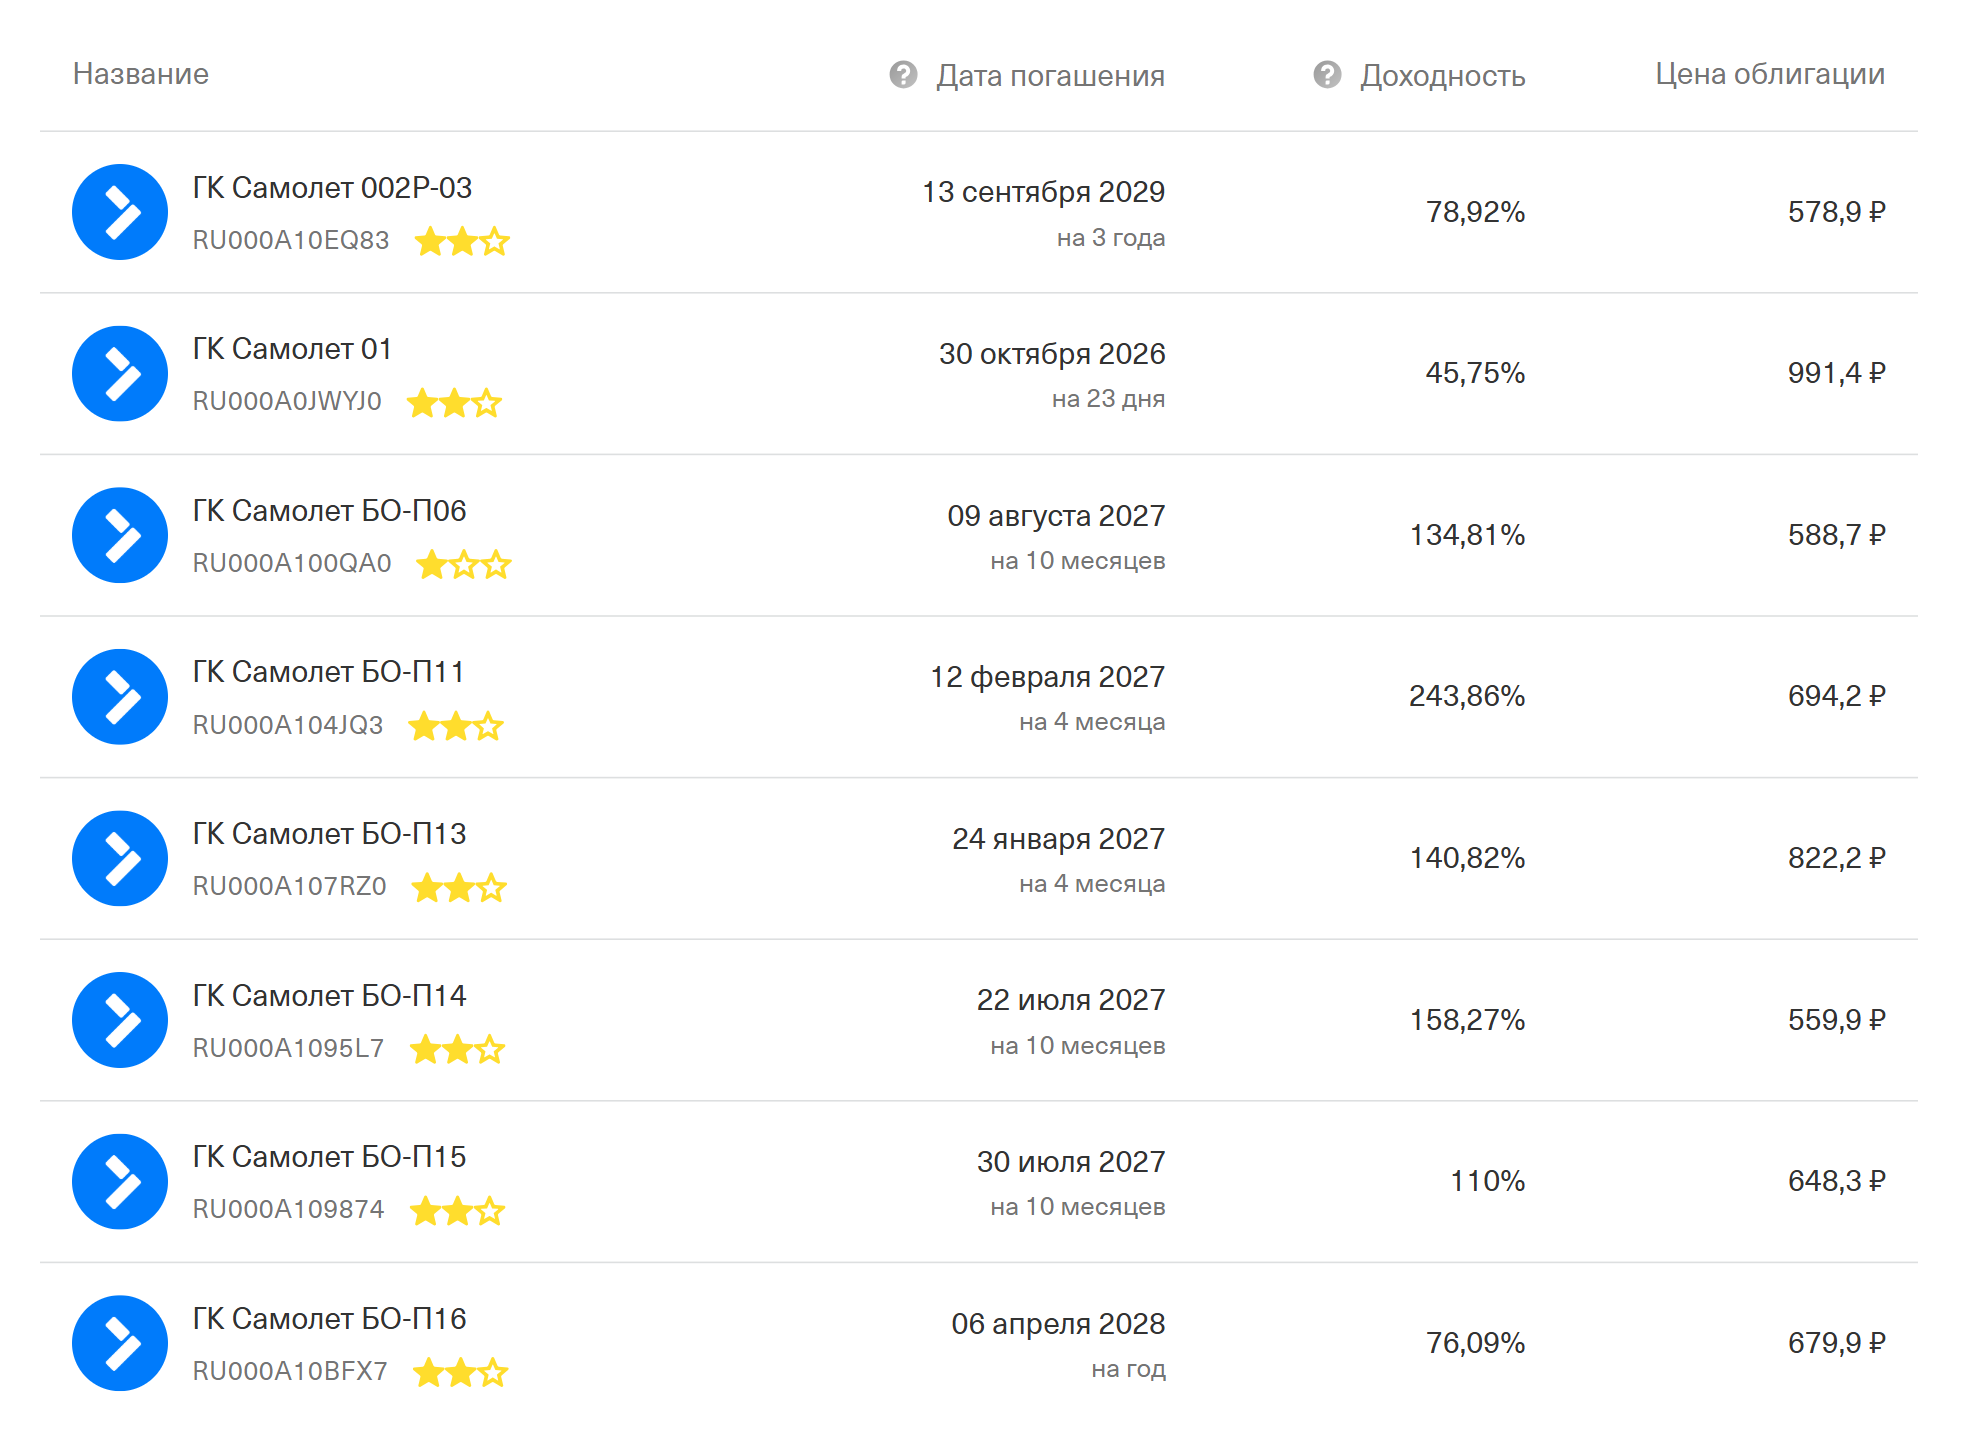
Это уже не первый случай задержки выплат по облигациям «Самолета» за год. И на фоне новой задержки акции и облигации компании подешевели, а доходность отдельных выпусков выросла до 234%.
Разбираемся, что происходит с финансами девелопера, почему инвесторов беспокоит его долговая нагрузка и как компания пытается ее снизить.
Что происходит с облигациями «Самолета»
В мае Мосбиржа зафиксировала технические дефолты по двум выпускам облигаций «Самолета»: серии 01 и БО-П19. Компания выплатила купоны на следующий день после плановой даты. Общая сумма выплат составила около 120 млн рублей. Пресс-служба «Самолета» тогда объяснила задержку «техническими причинами».
В сентябре ситуация повторилась. «Самолет» вовремя перечислил только 0,6 из 2,5 млрд рублей, которые должен был держателям облигаций БО-П20. Оставшуюся сумму компания погасила на следующий день.
При этом впереди у «Самолета» новые выплаты. 30 октября компании предстоит погасить выпуск серии 01 на 1,5 млрд рублей. В ноябре у держателей облигаций БО-П05 наступает оферта — они смогут предъявить бумаги к выкупу. Его сумма может составить до 20 млн рублей.
Повторная задержка с выплатами усилила опасения инвесторов. Многие облигации «Самолета» подешевели более чем на 10%, а доходность отдельных выпусков к погашению доходила до 268%. Инвесторы стали продавать бумаги под влиянием тревоги, что у компании могут возникнуть проблемы с выплатами. Из-за этого цена облигаций снижается, а их расчетная доходность к погашению растет. Такой уровень показывает, что рынок оценивает риск проблем с исполнением обязательств как высокий.
Что у «Самолета» с финансами
Опасения инвесторов связаны не только с задержками выплат по облигациям. Финансовые результаты «Самолета» тоже ухудшились.
В августе компания опубликовала финансовую отчетность за первое полугодие 2026 года. Выручка снизилась на 31% год к году относительно первого полугодия 2025 года, до 117 млрд рублей, операционная прибыль — на 41%, до 29 млрд. Чистый убыток составил 22 млрд рублей, годом ранее у компании была чистая прибыль в 2 млрд.
Одна из причин падения выручки — снижение спроса на жилье после сворачивания и ужесточения льготных ипотечных программ. С 1 июля 2024 года перестала действовать базовая льготная ипотека под 8%, которую можно было оформить независимо от возраста и семейного положения. Другие программы господдержки сохранились, но у них больше ограничений.
С февраля 2026 года семья может оформить только одну льготную ипотеку. На фоне этих изменений выдачи кредитов с господдержкой сократились: за январь — август 2024 года банки выдали 2,5 трлн рублей, а за тот же период 2026 года — 1,8 трлн, почти на 30% меньше. Рыночная ипотека этот спад полностью не компенсирует: при высокой ключевой ставке кредиты остаются дорогими.
При этом давление на спрос может сохраниться: с 1 октября условия льготной ипотеки снова ужесточились.
Для «Самолета» снижение доступности льготной ипотеки особенно чувствительно. По данным аналитиков Nikoliers, основная часть сделок по таким программам приходится на жилье стандарт- и комфорт-класса. Эти сегменты составляют около 95% продаж «Самолета».
Есть и внутренняя причина. Руководство компании старается удерживать цены на новостройки и для этого сознательно сдерживает темпы продаж. В результате компания продает меньше жилья, зато не снижает цены так сильно.

На результаты давят и высокие процентные расходы. В первом полугодии они достигли 59 млрд рублей — примерно вдвое больше операционной прибыли компании. Получается, что денег от основной деятельности, то есть от продажи новостроек, не хватает даже на выплаты процентов по кредитам, не говоря уже о погашении самих долгов.
Чистый долг компании, то есть кредиты и аренда за вычетом денег, достиг 764 млрд рублей. Значительная его часть связана с проектным финансированием, но компании нужно обслуживать и корпоративный долг — в том числе облигации, из-за выплат по которым инвесторы начали беспокоиться.
В 2027 году объем платежей по ним заметно вырастет. В январе «Самолету» предстоит погасить выпуск БО-П13 на 24,5 млрд рублей, а в июле — еще два выпуска на 25 млрд. В феврале, марте и августе владельцы еще трех выпусков смогут предъявить облигации к досрочному выкупу. В этом случае компании придется выплатить еще до 8,3 млрд рублей.
Полный график погашения долга «Самолет» не раскрывает. Но биржевые облигации составляют около 10% всех обязательств компании, и по ним сроки выплат известны. До конца 2027 года по ним может потребоваться выплатить до 59,3 млрд рублей без учета выплаты купонов.
Как «Самолет» пытается снизить долговую нагрузку
На фоне роста долговой нагрузки и крупных выплат по облигациям «Самолет» действует сразу в нескольких направлениях: договаривается с банками о новых условиях кредитов, продает часть активов и сокращает расходы.
Договаривается с банками. В финансовой отчетности за первое полугодие 2026 года «Самолет» сообщил, что ведет переговоры с ключевыми банками-кредиторами. Компания хочет пересмотреть условия кредитов и снизить текущую долговую нагрузку.
На июнь 2026 года «Самолету» были доступны заранее одобренные кредитные лимиты на 530 млрд рублей. Часть кредитных линий компания использует для рефинансирования действующих кредитов — то есть погашает старые долги за счет новых.
Но такое рефинансирование тоже может оказаться дорогим. Из-за выросших рисков кредиторы и инвесторы могут потребовать более высокую ставку, поэтому процентные расходы компании могут увеличиться еще сильнее.
В сентябре «Коммерсант» написал, что структуры Сбербанка, одного из кредиторов «Самолета», могут получить в управление часть бизнеса девелопера. Кроме того, при пересмотре условий кредитов залогом могут стать активы основных бенефициаров компании, не связанные с «Самолетом».
Еще один вариант — структуры Сбербанка получат долю в отдельных проектах девелопера, чтобы достроить их.

Продает часть земельного банка. В первом полугодии 2026 года «Самолет» продал пять площадок общей площадью более миллиона квадратных метров и выручил за них 4,9 млрд рублей. Так компания получает деньги сейчас, но жертвует будущими продажами и перспективными проектами, которые хоть и требуют долгосрочных вложений, зато могут принести высокую доходность.
Сокращает расходы и часть проектов. В апреле финансовый директор группы «Самолет» Нина Голубничая заявила, что расширение в регионах больше не относится к приоритетам компании. Например, в сентябре компания заморозила строительство жилого проекта площадью 200 тысяч квадратных метров в Амурской области до второй половины 2027 года из-за его низкой доходности.
За первое полугодие 2026 года «Самолет» сократил 903 сотрудника, или 13% штата. Сейчас в компании работают 5 867 человек. Благодаря этому расходы на оплату труда снизились на 22% год к году, до 11 млрд рублей.
Что думают аналитики о ценных бумагах «Самолета»
Аналитики осторожно оценивают перспективы ценных бумаг «Самолета». У Т-Инвестиций сейчас нет рекомендаций по акциям и облигациям компании. При этом среди девелоперов аналитики брокера предлагают присмотреться к GloraX. Компания показала рост скорректированной чистой прибыли, а расширение бизнеса в Сибири может помочь ей дальше наращивать выручку.
В «Альфа-инвестициях» пересматривают оценку акций «Самолета». Аналитики объясняют это ограниченным раскрытием информации о бизнесе и сложностями с оценкой портфеля проектов.
Проблемы при этом есть не только у «Самолета». Генеральный директор инвестиционной компании «Иволга-капитал» Андрей Хохрин считает, что застройщики в целом оказались в сложной ситуации, которая сама собой не разрешится.
Осторожно к сектору относятся и в «Цифра-брокере». Тем, кто рассчитывает на восстановление рынка недвижимости, аналитики предлагают присмотреться не к застройщикам, а к металлургам. Девелоперы — одни из крупнейших покупателей стали, поэтому оживление стройки поддержит и сталелитейные компании. При этом у крупных металлургов — например, ММК и «Северстали» — долговая нагрузка ниже, чем у многих застройщиков.
Новости, которые касаются инвесторов, — в нашем телеграм-канале. Подписывайтесь, чтобы быть в курсе происходящего: @investnique